L’essentiel en quatre points
Un impôt régional annuel : perçu par le SPW Finances en Wallonie, Bruxelles Fiscalité à Bruxelles et la Vlaamse Belastingdienst en Flandre.
Une base fédérale : le revenu cadastral, fixé par le SPF Finances et indexé chaque année (coefficient de 2,3 pour 2026).
Un redevable au 1er janvier : propriétaire, possesseur, usufruitier, emphytéote ou superficiaire, jamais le locataire.
Des réductions sur demande : habitation modeste, enfants ou personne à charge, handicap, selon les règles de chaque Région.
Table des matières
Le précompte immobilier est l’impôt que tout propriétaire belge finit par connaître : un avertissement-extrait de rôle reçu chaque année, pour chaque bien. Il fait partie des charges fiscales du propriétaire, à côté de l’imposition des loyers que nous traitons dans notre guide revenus locatifs et impôts. Cet article, qui ouvre le dossier consacré au précompte dans nos guides de fiscalité immobilière, explique qui le perçoit, comment il se calcule, qui le paie, comment le réduire et comment le contester.
Qu’est-ce que le précompte immobilier
Pour une définition courte, notre lexique répond à la question c’est quoi le précompte immobilier. En deux phrases : c’est un impôt régional annuel qui frappe les biens immobiliers situés en Belgique, et il se calcule sur le revenu cadastral indexé du bien.
Pour le propriétaire, c’est un impôt annuel à part entière, qui s’ajoute aux autres charges du bien et qui est dû que le bien soit occupé, loué ou vide, sous réserve des dégrèvements prévus par la Région.
Sont concernés, selon le SPW Finances :
- les biens bâtis : maisons, appartements, garages, bâtiments industriels ;
- les biens non bâtis : terrains, champs, bois, prairies ;
- le matériel et l’outillage industriels ou commerciaux.
Un impôt régional, trois administrations
Le précompte immobilier relève des Régions. Le SPF Finances le rappelle sur sa page consacrée au revenu cadastral : chaque Région gère le précompte des biens situés sur son territoire, et c’est à elle qu’il faut adresser ses questions.
| Région | Administration du précompte | Reprise du service |
|---|---|---|
| Wallonie | SPW Finances | 1er janvier 2021 |
| Bruxelles-Capitale | Bruxelles Fiscalité | 2018 |
| Flandre | Vlaamse Belastingdienst | voir notre article dédié |
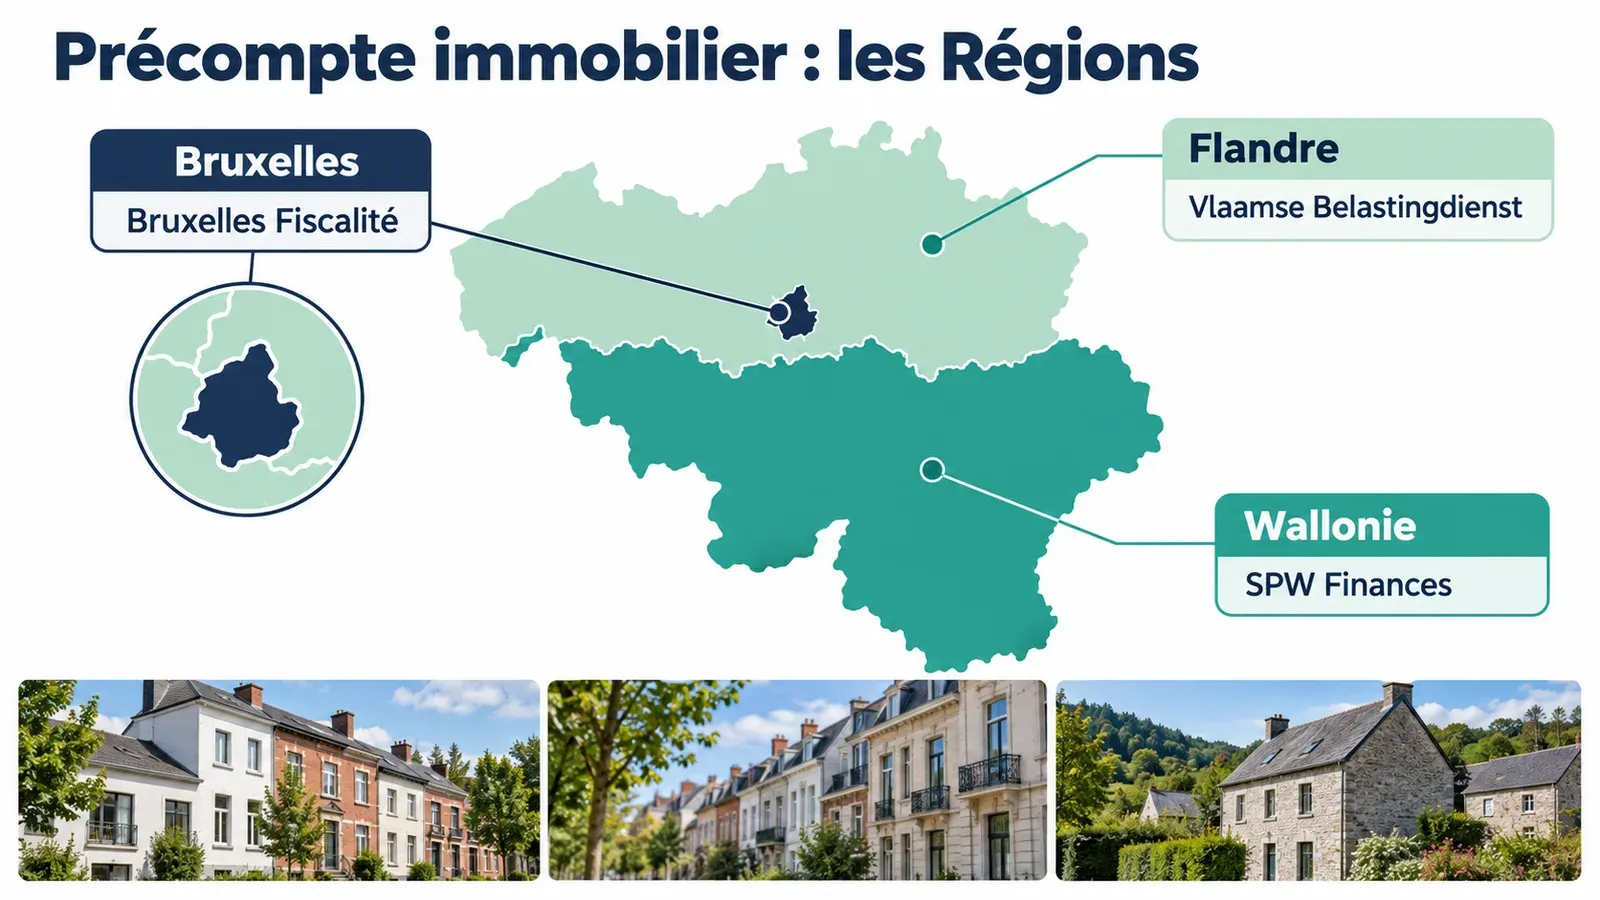
Le critère est la situation du bien, pas le domicile du propriétaire. Un Bruxellois propriétaire d’une seconde résidence dans les Ardennes paie son précompte wallon au SPW Finances ; un Namurois propriétaire d’un appartement à Ixelles le paie à Bruxelles Fiscalité.
Chaque Région a ses propres règles : notre guide sur le précompte immobilier en Wallonie couvre la Région wallonne, celui sur le précompte immobilier à Bruxelles la capitale, et celui sur le précompte immobilier en Flandre la Région flamande. Pour savoir qui contacter, voyez aussi notre page précompte immobilier : services compétents et contacts.
Une chose reste fédérale : le revenu cadastral. Sa fixation, son indexation et sa contestation relèvent du SPF Finances, même en Wallonie, où la Région a rappelé lors de la reprise que la gestion du cadastre restait à l’administration fédérale.
Le calcul du précompte immobilier
Le calcul se fait en trois temps.
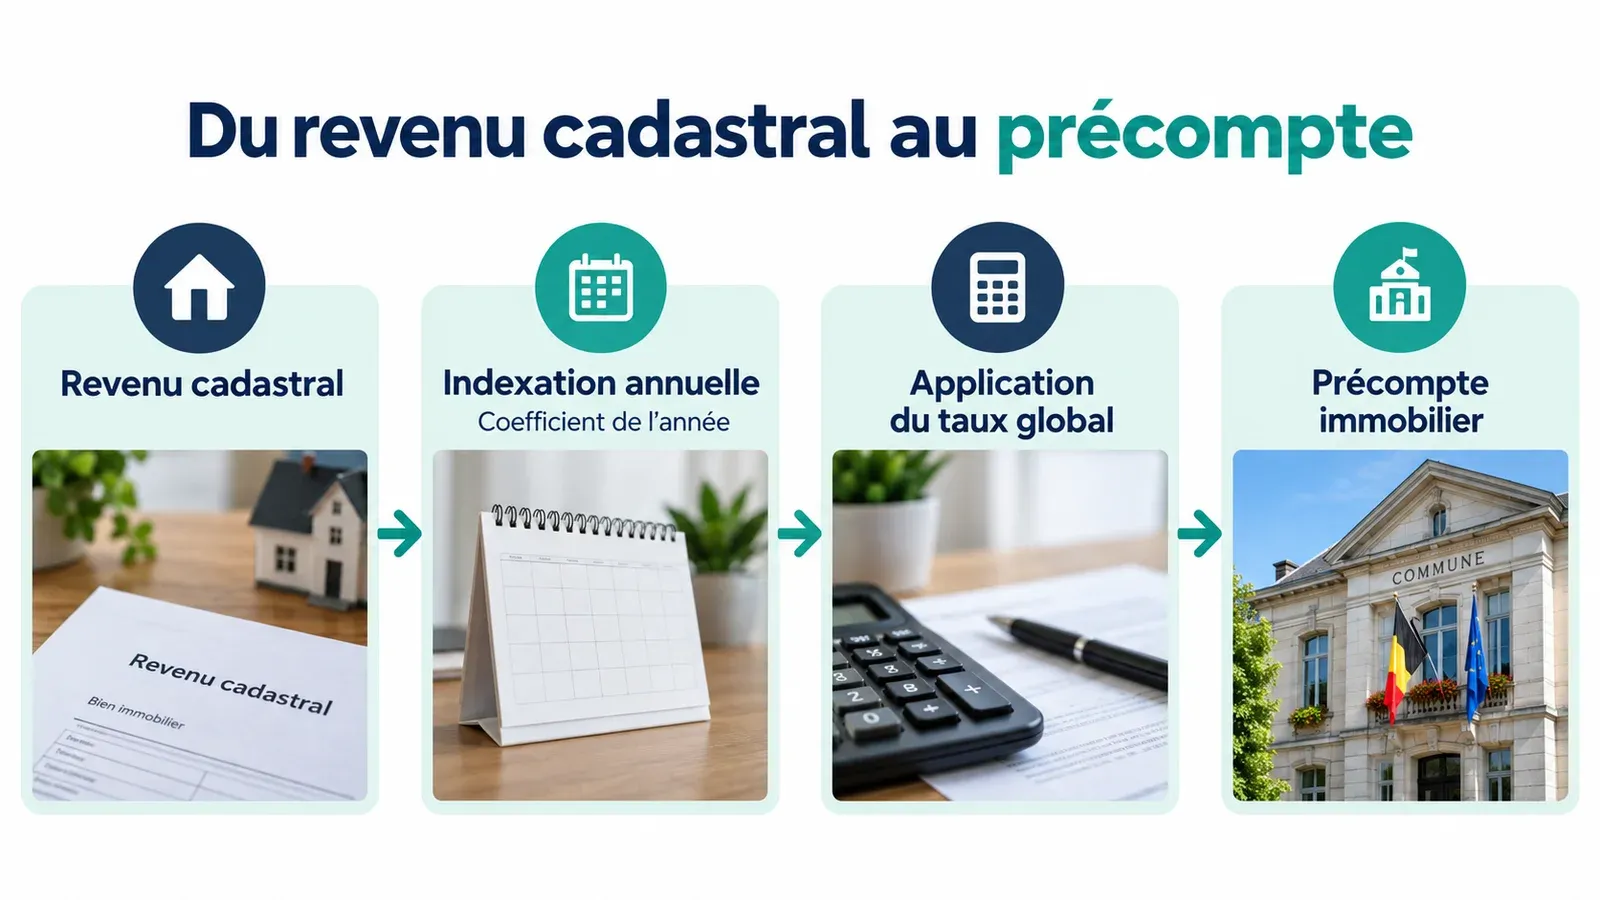
Le revenu cadastral
Le point de départ est le revenu cadastral du bien. Selon le SPF Finances, c’est une valeur fictive : le revenu locatif annuel net moyen que le bien rapporterait s’il était loué en 1975. Ce n’est ni un loyer réel ni une valeur de vente, ce qui le distingue nettement de la valeur vénale immobilière qu’établit une estimation. Tout ce qu’il faut savoir sur cette base est détaillé dans notre article revenu cadastral et précompte immobilier.
L’indexation annuelle
Le revenu cadastral n’est pas recalculé chaque année : il est indexé. Le SPF Finances publie un coefficient par exercice d’imposition : 2,1763 pour 2024, 2,2446 pour 2025 et 2,3 pour 2026. Le revenu cadastral indexé est le produit du revenu cadastral non indexé par ce coefficient.
Le taux global
On applique ensuite au revenu cadastral indexé un taux global, qui additionne :
- le taux régional : 1,25 % en Wallonie selon le SPW Finances, et 1,25 % à Bruxelles selon la page officielle de la Région ;
- les centimes additionnels décidés par les pouvoirs locaux : province et commune en Wallonie, agglomération et commune à Bruxelles.
précompte immobilier = revenu cadastral non indexé × coefficient de l’année × taux global
Le poids des centimes additionnels explique qu’un même revenu cadastral ne donne pas le même précompte dans deux communes voisines. Les étapes détaillées figurent dans notre guide sur le calcul du précompte immobilier et, pour la Wallonie, dans notre page calcul revenu cadastral Wallonie. La Flandre applique ses propres taux : voyez notre article sur le calcul du précompte immobilier en Flandre.
Le précompte immobilier en chiffres officiels
- 1,25 %taux régional en Wallonie et à Bruxelles
- 2,3coefficient d’indexation du revenu cadastral, exercice 2026
- 2018reprise par Bruxelles Fiscalité
- 2021reprise par le SPW Finances
Source : SPF Finances, « Revenu cadastral : définition et usage »
Pourquoi le précompte immobilier augmente
L’augmentation du précompte d’une année à l’autre a plusieurs causes possibles :
- l’indexation du revenu cadastral, la plus fréquente : le coefficient augmente d’année en année ;
- une décision locale : la commune, la province ou, à Bruxelles, l’agglomération peut modifier ses centimes additionnels ;
- une modification du bien : une transformation peut conduire le SPF Finances à revoir le revenu cadastral, qui est alors notifié au propriétaire ;
- la fin d’une réduction : un enfant qui n’est plus à charge, une habitation modeste qui ne remplit plus les conditions, la fin des cinq années de réduction majorée pour une construction neuve.
Avant de contester, identifiez donc la cause : une hausse due à l’indexation ne se conteste pas, alors qu’une réduction oubliée peut encore être demandée.
Qui paie le précompte immobilier
Le redevable est la personne qui, au 1er janvier de l’exercice d’imposition, détient l’un de ces droits sur le bien :
- la propriété ;
- la possession ;
- l’usufruit ;
- l’emphytéose ;
- la superficie.
Le SPW Finances le précise expressément : ni le locataire ni le nu-propriétaire ne sont redevables. Bruxelles Fiscalité retient la même liste de redevables.
En cas de vente
C’est la situation au 1er janvier qui compte. Le vendeur propriétaire à cette date reste le redevable de l’année, même si la vente a lieu quelques semaines plus tard. Toute répartition de la charge entre vendeur et acheteur relève de leur accord, à vérifier avec le notaire.
En cas de location
Le précompte est l’impôt du détenteur du bien, pas de son occupant. En Wallonie, le locataire peut néanmoins demander lui-même la réduction pour charges de famille ou pour handicap ; si elle est accordée au propriétaire, il peut en déduire le montant de son loyer. Les questions propres au bail sont traitées dans notre article précompte immobilier et locataire : qui paie.
Les réductions et exonérations
Chaque Région fixe ses réductions. Les grandes familles se retrouvent en Wallonie et à Bruxelles, avec des montants différents :
| Réduction | Wallonie (SPW Finances) | Bruxelles (Bruxelles Fiscalité) |
|---|---|---|
| Habitation modeste | 25 %, 50 % pendant cinq ans pour une construction neuve, revenu cadastral non indexé de 745 € au plus | 25 %, 50 % pendant cinq ans au plus pour une construction neuve, revenu cadastral non indexé de 745 € au plus |
| Enfants à charge | 125 € par enfant, au moins deux enfants | 10 % par enfant, au moins deux enfants bénéficiaires d’allocations familiales |
| Personne handicapée | 250 € par personne handicapée à charge ; montant fixe pour l’occupant reconnu | 20 % par personne |
Bruxelles ajoute une réduction pour les biens classés et une prime, la prime BE HOME, de 164 € pour 2026, lorsqu’un des propriétaires réside dans le bien. Des exonérations existent aussi dans les deux Régions pour les biens affectés sans but de lucre à l’enseignement, au culte ou aux soins, et pour les bâtiments diplomatiques. En Wallonie, un dégrèvement peut en outre être accordé pour un bien inoccupé ou improductif.
Conditions, montants, garde alternée et procédure : tout est détaillé dans notre article sur les réductions et exonérations du précompte immobilier.
Avertissement-extrait de rôle et paiement
Le précompte immobilier est réclamé par un avertissement-extrait de rôle, qui indique le montant, l’échéance et le compte de l’administration régionale. En Wallonie, le SPW Finances l’envoie au cours du second semestre ; en cas de retard, des intérêts de 4 % par an sont dus à partir du premier jour du mois suivant, sauf si leur montant mensuel est inférieur à 5 €.
Les modalités propres à chaque Région sont présentées dans notre article sur le paiement du précompte immobilier : avertissement-extrait de rôle.
Le précompte immobilier en ligne
Il n’existe pas de portail unique, puisque l’impôt est régional :
- en Wallonie, la Région renvoie vers Mon Espace et le portail du SPW Finances, accessibles avec la carte d’identité électronique ou itsme ;
- à Bruxelles, Bruxelles Fiscalité propose la plateforme MyTax, avec la carte d’identité électronique ou itsme ;
- en Flandre, la Vlaamse Belastingdienst gère ses propres services en ligne.
Pour le revenu cadastral lui-même, l’interlocuteur reste le SPF Finances.
Vérifier son avertissement-extrait de rôle en cinq points
Avant de payer, ou avant de contester, prenez quelques minutes pour relire l’avertissement-extrait de rôle :
- la Région émettrice : elle doit correspondre à la situation du bien, pas à votre domicile ;
- le redevable : c’est la personne qui détenait le bien au 1er janvier, propriétaire, usufruitier ou titulaire d’un autre droit réel ;
- le bien visé : adresse, parcelle et revenu cadastral doivent correspondre à votre bien ;
- le calcul : revenu cadastral non indexé, coefficient de l’année, taux global de la commune ;
- les réductions : celles auxquelles vous avez droit apparaissent-elles ? Sinon, une demande peut encore être introduite dans les délais.
Si le revenu cadastral lui-même vous paraît erroné, la démarche ne relève pas de la Région, mais du SPF Finances, et seulement dans les deux mois d’une notification.
Terrains, garages, secondes résidences et biens vides
Le précompte immobilier ne concerne pas que l’habitation principale. Un terrain à bâtir, une prairie, un bois, un garage, une seconde résidence ou un bien donné en location ont chacun leur revenu cadastral et leur précompte. Les réductions pour habitation modeste et pour charges de famille, elles, visent l’habitation occupée : elles ne s’appliquent pas à un garage ou à un terrain.
Un bien vide reste en principe soumis au précompte. En Wallonie, le SPW Finances prévoit toutefois un dégrèvement pour un bien inoccupé ou improductif, un bâtiment détruit ou un matériel inactif, à des conditions strictes. Vérifiez-les avant de laisser un bien inoccupé en comptant sur un allègement.
Contester son précompte ou son revenu cadastral
Deux procédures coexistent, et il est essentiel de choisir la bonne.
Contester le précompte immobilier (erreur de redevable, réduction non appliquée, erreur de calcul) : la réclamation s’adresse à l’administration régionale, dans le délai indiqué sur l’avertissement-extrait de rôle. Nous détaillons la démarche dans notre article pour contester son précompte immobilier.
Contester le revenu cadastral : selon la page du SPF Finances sur la réclamation, le propriétaire dispose de deux mois à partir de la notification du nouveau revenu cadastral. La réclamation doit contenir une contre-proposition et être envoyée par lettre recommandée au service indiqué dans la notification. Le SPF Finances précise qu’un acheteur ne peut pas contester le revenu cadastral fixé avant son achat.
Précompte immobilier et valeur de votre bien
Le précompte immobilier ne mesure pas la valeur d’un bien. Il repose sur un revenu locatif fictif de 1975, indexé, sans lien avec l’état actuel du bien ni avec le marché local. Deux maisons au précompte comparable peuvent se vendre à des prix très différents.
Pour une vente, une donation, une succession ou un partage entre ex-conjoints ou héritiers, c’est la valeur de marché qui compte : elle s’établit à partir d’une visite, de l’état du bien, de sa performance énergétique et des transactions comparables du quartier.
En résumé : le précompte immobilier est un impôt régional annuel, calculé sur le revenu cadastral indexé, dû par le détenteur du bien au 1er janvier, réductible sur demande et contestable auprès de la Région, tandis que le revenu cadastral se conteste auprès du SPF Finances.
Sommaire du dossier « Précompte immobilier »
- précompte immobilier à Bruxelles
- calcul du précompte immobilier
- précompte immobilier : services compétents et contacts
- précompte immobilier en Flandre
- précompte immobilier et locataire : qui paie
- paiement du précompte immobilier : avertissement-extrait de rôle
- contester son précompte immobilier
- réductions et exonérations du précompte immobilier
- revenu cadastral et précompte immobilier
- précompte immobilier en Wallonie
Questions fréquentes
Qu’est-ce que le précompte immobilier ?
C’est un impôt régional annuel sur les biens immobiliers situés en Belgique : maisons, appartements, terrains, mais aussi matériel et outillage industriels. Il se calcule sur le revenu cadastral indexé du bien, fixé par le SPF Finances, auquel la Région applique son taux et les centimes additionnels. Il est dû par la personne qui détient le bien au 1er janvier.
Qui paie le précompte immobilier ?
Le redevable est la personne qui, au 1er janvier de l’exercice d’imposition, est propriétaire, possesseur, usufruitier, emphytéote ou superficiaire du bien. Le locataire et le nu-propriétaire ne sont pas redevables, comme le précise le SPW Finances. En cas de vente en cours d’année, c’est la situation au 1er janvier qui désigne le redevable.
Comment calculer le précompte immobilier ?
On multiplie le revenu cadastral non indexé par le coefficient d’indexation de l’année, soit 2,3 pour l’exercice 2026 selon le SPF Finances. On applique ensuite le taux global : 1,25 % de taux régional en Wallonie et à Bruxelles, plus les centimes additionnels de la province ou de l’agglomération et ceux de la commune. Le résultat varie donc d’une commune à l’autre.
Pourquoi le précompte immobilier augmente-t-il chaque année ?
Principalement parce que le revenu cadastral est indexé chaque année : le coefficient publié par le SPF Finances est passé de 2,1763 pour 2024 à 2,2446 pour 2025, puis à 2,3 pour 2026. Le montant peut aussi varier si la commune ou la province modifie ses centimes additionnels, si le bien est transformé ou si une réduction cesse de s’appliquer.
Où consulter son précompte immobilier en ligne ?
Cela dépend de la Région du bien. En Wallonie, la Région renvoie vers Mon Espace, accessible avec la carte d’identité électronique ou itsme. À Bruxelles, Bruxelles Fiscalité propose la plateforme MyTax, également avec la carte d’identité électronique ou itsme. En Flandre, c’est la Vlaamse Belastingdienst qui est compétente. Le SPF Finances reste l’interlocuteur pour le revenu cadastral.
Quelles réductions du précompte immobilier existent ?
En Wallonie et à Bruxelles, on retrouve une réduction pour habitation modeste de 25 %, sous plafond de revenu cadastral non indexé de 745 €, une réduction pour enfants ou personne à charge et une réduction pour personne handicapée ou grand invalide de guerre. Les montants diffèrent : forfaits en Wallonie, pourcentages à Bruxelles. Elles s’obtiennent en principe sur demande.
Un locataire doit-il payer le précompte immobilier ?
Le locataire n’est pas redevable du précompte immobilier : c’est l’impôt du détenteur du bien. En Wallonie, il peut toutefois demander une réduction pour charges de famille ou pour handicap, puisqu’il occupe le logement ; si elle est accordée au propriétaire, il peut en déduire le montant de son loyer. La question d’une répercussion dans le bail relève du droit du bail de chaque Région.
Sources et références légales
Cet article s’appuie sur les textes en vigueur en Belgique et sur la pratique de terrain de nos experts. Les liens ci-dessous renvoient aux sources officielles.
- Revenu cadastral : définition et usage (coefficients d’indexation, administrations régionales)
- Revenu cadastral : réclamation
- Précompte immobilier : redevables, calcul, paiement, réductions, exonérations et dégrèvements
- Reprise du précompte immobilier à partir de 2021
- Demander une réduction du précompte immobilier, mise à jour du 23 juillet 2026
- Précompte immobilier : calcul, réductions et prime BE HOME
Article à visée informative, mis à jour le 24 septembre 2026. Il ne remplace pas un avis juridique individuel : en cas de litige, consultez un professionnel ou le juge de paix compétent. Une question sur votre situation ?
Citer cet article
Hennin, E. (2026). Précompte immobilier : calcul, réductions et qui le paie. Mon état des lieux. https://www.mon-etatdeslieux.be/guides/fiscalite/precompte-immobilier/