L’essentiel en quatre points
Une base fédérale : le revenu cadastral non indexé, fixé par le SPF Finances, multiplié par le coefficient de l’année (2,3 pour 2026).
Un taux de base flamand : 3,97 % du revenu cadastral indexé, soit bien plus que le 1,25 % de Bruxelles et de la Wallonie.
Des opcentiemen locaux : la province et la commune fixent librement leurs centimes, calculés sur ce montant de base.
Un exemple officiel : à Alost, pour 2024, un revenu cadastral de 720 € donne 741,83 € avant réductions.
Table des matières
Vous possédez un appartement à la côte, une maison à Gand ou un terrain dans le Limbourg, et vous voulez comprendre le montant de votre avertissement-extrait de rôle flamand ? Ce guide de nos guides de fiscalité immobilière détaille la méthode de calcul de l’onroerende voorheffing, telle que la Région flamande la publie. Pour la formule commune aux trois Régions et les comparaisons, commencez par notre article sur le calcul du précompte immobilier.
Un impôt régional sur une base fédérale
Si vous vous demandez c’est quoi le précompte immobilier, c’est un impôt annuel dû sur les biens immobiliers, calculé à partir de leur revenu cadastral. Pour un bien situé en Région flamande, il porte le nom d’onroerende voorheffing et il est établi par la Vlaamse Belastingdienst, l’administration fiscale flamande. C’est la situation du bien qui compte, pas votre domicile : un Bruxellois ou un Wallon propriétaire à Ostende reçoit un avis flamand pour ce bien.
Deux administrations interviennent :
- le SPF Finances, fédéral, fixe le revenu cadastral du bien ;
- la Vlaamse Belastingdienst, régionale, calcule l’impôt, envoie l’avertissement-extrait de rôle (aanslagbiljet) et applique les réductions.
Pour les règles générales (qui paie, contacts, MijnVlabel, vocabulaire), voyez notre guide du précompte immobilier en Flandre.
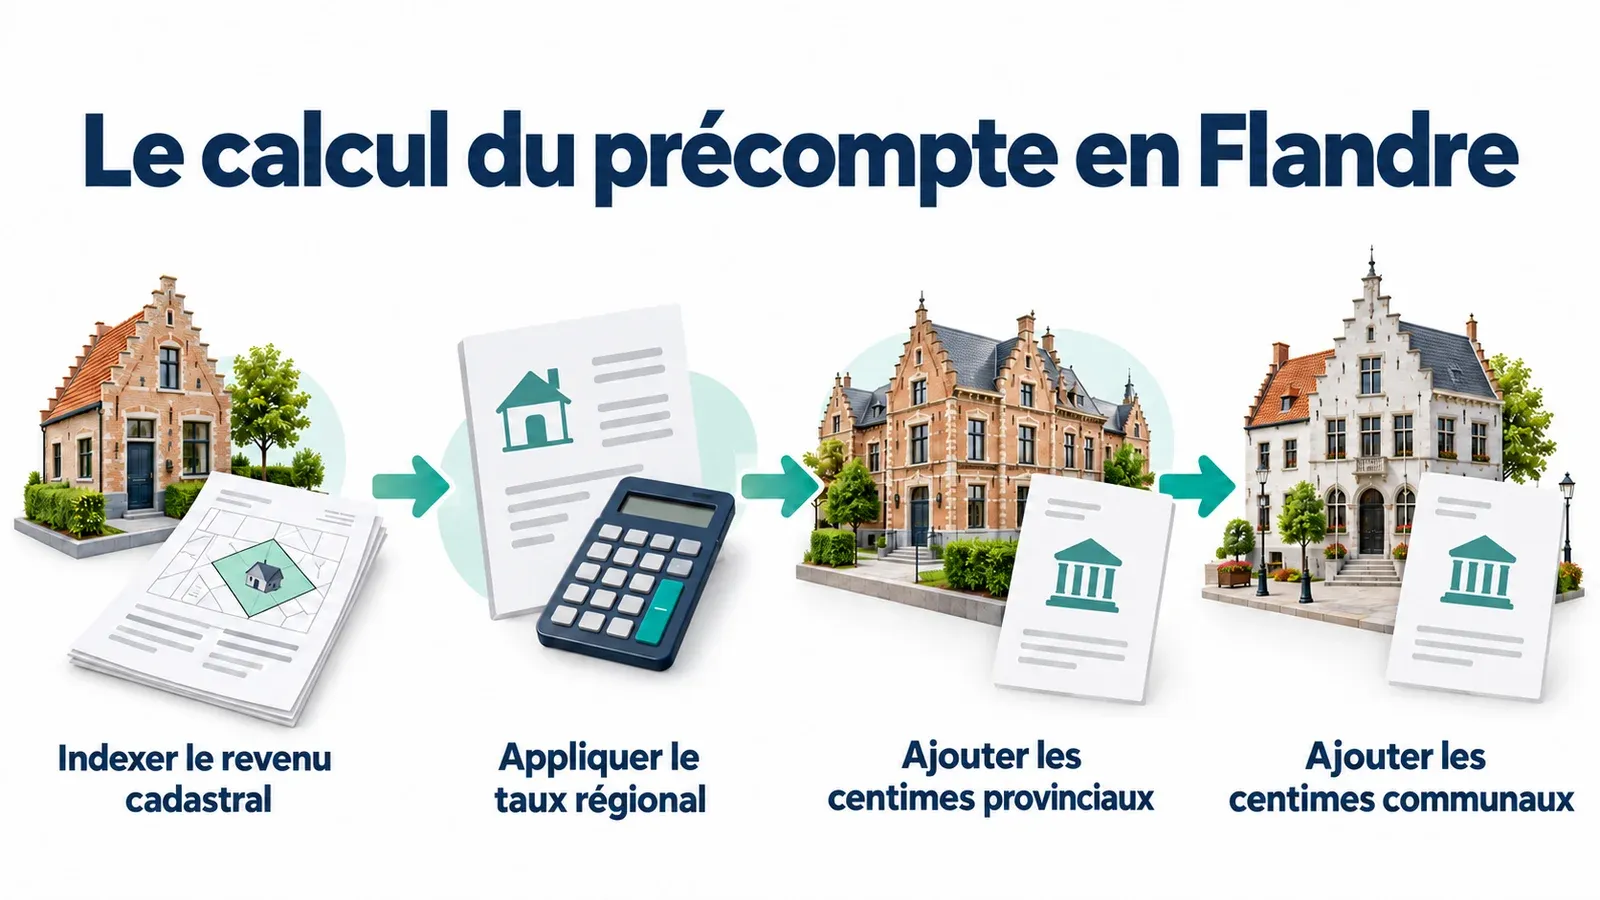
Les quatre étapes du calcul flamand
La page officielle consacrée au calcul décompose l’opération en quatre étapes :
- indexer le revenu cadastral non indexé avec le coefficient de l’année ;
- appliquer le taux de base de 3,97 % au revenu cadastral indexé ;
- ajouter les centimes additionnels de la province, calculés sur ce montant de base ;
- ajouter les centimes additionnels de la commune, calculés eux aussi sur le montant de base.
Étape 1, l’indexation du revenu cadastral
Le revenu cadastral est une valeur fictive, fixée par référence à 1975. Pour le mettre à jour, il est multiplié chaque année par un coefficient d’indexation. La Région flamande publie les coefficients suivants :
| Exercice (aanslagjaar) | Coefficient d’indexation |
|---|---|
| 2020 | 1,8492 |
| 2021 | 1,8630 |
| 2022 | 1,9084 |
| 2023 | 2,0915 |
| 2024 | 2,1763 |
| 2025 | 2,2446 |
| 2026 | 2,3000 |
Les coefficients 2024 à 2026 sont identiques à ceux qu’applique Bruxelles Fiscalité : l’indexation du revenu cadastral suit la même règle dans tout le pays. Ce sont les taux qui changent d’une Région à l’autre. Pour la méthode wallonne, où l’on cherche souvent le calcul revenu cadastral Wallonie, voyez notre guide dédié.
Étape 2, le taux de base de 3,97 %
La Région flamande applique un taux de base de 3,97 % au revenu cadastral indexé. C’est ce qu’elle appelle la part de base de l’impôt. Des taux réduits existent pour les logements loués socialement et pour le matériel et l’outillage d’exploitation ; ils concernent surtout les bailleurs sociaux et les entreprises.
Ce taux est nettement plus élevé que le taux régional de 1,25 % appliqué à Bruxelles et en Wallonie. Mais la comparaison s’arrête là : les centimes additionnels locaux, qui pèsent le plus lourd, sont exprimés sur ce montant de base, et leur niveau varie beaucoup d’une commune à l’autre.
Étapes 3 et 4, les opcentiemen de la province et de la commune
Les centimes additionnels s’appellent en néerlandais opcentiemen. La page officielle est catégorique : chaque commune et chaque province fixe entièrement elle-même le niveau de ses opcentiemen. Depuis 2019, ils peuvent en outre être différenciés au sein d’une même commune.
Un centime additionnel représente 1 % du montant de base. 944 centimes communaux signifient donc que la commune perçoit 9,44 fois le montant de base ; 148,47 centimes provinciaux, que la province en perçoit 1,4847 fois.
Pour connaître les centimes applicables à votre bien, la Région flamande met à disposition, sur la même page, des tableaux téléchargeables (XLSX et PDF) retraçant leur évolution. Votre avertissement-extrait de rôle, consultable dans MijnVlabel, les mentionne aussi.
L’exemple officiel d’Alost
La Vlaamse Belastingdienst illustre le calcul avec un bien situé à Alost (Aalst), pour l’exercice 2024, dont le revenu cadastral non indexé est de 720 € :
| Étape | Calcul | Montant |
|---|---|---|
| Revenu cadastral indexé | 720 × 2,1763 | 1 567 € |
| Montant de base | 1 567 × 3,97 % | 62,21 € |
| Centimes provinciaux | 62,21 × 148,47 % | 92,36 € |
| Centimes communaux | 62,21 × 944 % | 587,26 € |
| Total avant réductions | 62,21 + 92,36 + 587,26 | 741,83 € |
On y voit que la part communale représente à elle seule près de quatre cinquièmes du total. Pour refaire le calcul de votre bien, remplacez le revenu cadastral, le coefficient de l’année et les centimes de votre province et de votre commune. Les centimes de l’exemple valent pour Alost en 2024 : ne les transposez pas à une autre commune ni à une autre année.
Refaire le calcul pour votre bien
Pour appliquer la méthode à votre propre bien, réunissez d’abord trois données :
- le revenu cadastral non indexé, repris sur votre avertissement-extrait de rôle et consultable dans MyMinfin, l’espace en ligne du SPF Finances ;
- le coefficient d’indexation de l’exercice, publié par la Région flamande (2,3 pour 2026) ;
- les centimes additionnels de votre province et de votre commune pour le même exercice, repris sur l’aanslagbiljet ou dans les tableaux téléchargeables de la page officielle.
Prenons, à titre purement illustratif, un revenu cadastral non indexé de 1 000 € pour l’exercice 2026 :
- revenu cadastral indexé : 1 000 × 2,3 = 2 300 € ;
- montant de base : 2 300 × 3,97 % = 91,31 € ;
- centimes provinciaux : 91,31 × (centimes de votre province / 100) ;
- centimes communaux : 91,31 × (centimes de votre commune / 100).
Le total est la somme du montant de base et des deux parts locales. Nous n’avançons volontairement aucun chiffre de centimes pour 2026 : ils changent selon la commune, parfois même au sein d’une commune depuis 2019, et d’une année à l’autre. Si votre bien a été acheté ou vendu en cours d’année, rappelez-vous que l’avis de l’année est établi au nom de celui qui en était propriétaire au 1er janvier.
Plusieurs biens, plusieurs calculs
Chaque bien a son propre revenu cadastral et, s’il est situé dans une autre commune, ses propres centimes. Un propriétaire qui détient une maison à Gand et un studio à Louvain refait donc deux calculs distincts. Et si l’un de ses biens se trouve à Bruxelles ou en Wallonie, c’est une autre Région, un autre taux de base et une autre administration qui entrent en jeu.
Déduire les réductions
Le montant obtenu est un montant brut. La Région flamande prévoit ensuite des réductions (verminderingen), notamment pour les ménages comptant au moins deux enfants ouvrant le droit aux allocations familiales, pour les personnes handicapées, pour certaines victimes de guerre, pour les habitations modestes et pour les bâtiments économes en énergie. Leurs conditions sont propres à la Flandre et ne se confondent pas avec celles de Bruxelles ou de la Wallonie ; nous les détaillons dans le guide des réductions flamandes de ce dossier.
Précompte et loyer, deux calculs distincts
Si vous louez votre bien flamand, le précompte reste à votre charge en tant que propriétaire au 1er janvier. L’adaptation annuelle du loyer obéit à d’autres règles, celles du décret flamand sur le bail d’habitation : voyez notre guide sur l’indexation du loyer en Flandre et, pour la formule pas à pas, celui consacré au calcul de l’indexation du loyer en Flandre.
Les erreurs de calcul fréquentes
Quand un propriétaire francophone refait son calcul flamand, les écarts viennent le plus souvent de ces confusions :
- appliquer 1,25 % comme à Bruxelles ou en Wallonie, au lieu de 3,97 % ;
- calculer les centimes sur le revenu cadastral au lieu du montant de base ;
- oublier l’indexation, ou prendre le coefficient d’une autre année ;
- reprendre les centimes d’une autre commune ou d’un exercice précédent ;
- ignorer les réductions appliquées d’office sur l’aanslagbiljet.
Si l’écart persiste, contactez la Vlaamse Belastingdienst avec votre aanslagbiljet sous les yeux. Une erreur sur le revenu cadastral lui-même relève, elle, du SPF Finances.
Revenu cadastral et valeur réelle
Le revenu cadastral ne suit pas le marché immobilier : un précompte modeste n’indique pas une faible valeur, et inversement. Pour une vente, une succession ou un partage, la valeur à retenir est la valeur vénale, établie à partir d’une visite du bien et de transactions comparables.
En résumé : en Flandre, le précompte immobilier se calcule en indexant le revenu cadastral, en appliquant 3,97 %, puis en ajoutant les centimes provinciaux et communaux calculés sur ce montant de base ; seules les réductions viennent ensuite l’alléger.
Questions fréquentes
Comment est calculé le précompte immobilier en Flandre ?
La Vlaamse Belastingdienst indexe d’abord le revenu cadastral en le multipliant par le coefficient de l’année, puis applique le taux de base de 3,97 %. Au montant obtenu s’ajoutent les centimes additionnels de la province et ceux de la commune, calculés sur ce montant de base. Les réductions éventuelles viennent ensuite en déduction.
Quel est le taux du précompte immobilier en Flandre ?
Le taux de base flamand est de 3,97 % du revenu cadastral indexé, selon la page officielle de la Région flamande. Des taux réduits existent pour les logements loués socialement et pour le matériel et l’outillage. Le taux effectif dépend surtout des opcentiemen de la province et de la commune, qui varient d’un endroit à l’autre.
Que sont les opcentiemen ?
Ce sont les centimes additionnels que la province et la commune ajoutent au montant de base. Chaque commune et chaque province en fixe librement le niveau. Ils s’expriment en pourcentage du montant de base : dans l’exemple officiel d’Alost, 944 centimes communaux représentent 9,44 fois le montant de base.
Où trouver les centimes additionnels de ma commune flamande ?
La page officielle de la Région flamande consacrée au calcul propose des tableaux téléchargeables, aux formats XLSX et PDF, qui reprennent l’évolution des opcentiemen. Votre avertissement-extrait de rôle (aanslagbiljet), consultable dans MijnVlabel, indique aussi les centimes appliqués à votre bien.
Le précompte flamand est-il plus élevé qu’à Bruxelles ou en Wallonie ?
On ne peut pas comparer les seuls taux de base. La Flandre applique 3,97 % contre 1,25 % à Bruxelles et en Wallonie, mais les centimes additionnels locaux sont exprimés sur ces montants de base différents. Seul le calcul complet, commune par commune, permet de comparer deux biens.
Qui calcule le revenu cadastral d’un bien flamand ?
Le SPF Finances, administration fédérale, comme pour tout bien situé en Belgique. La Vlaamse Belastingdienst ne fait que l’utiliser comme base. Vos données cadastrales se consultent dans MyMinfin ; une contestation du revenu cadastral suit une procédure fédérale distincte de celle de l’avertissement-extrait de rôle.
Sources et références légales
Cet article s’appuie sur les textes en vigueur en Belgique et sur la pratique de terrain de nos experts. Les liens ci-dessous renvoient aux sources officielles.
- Berekening van de onroerende voorheffing (taux, coefficients 2020-2026, opcentiemen, exemple d’Alost)
- Onroerende voorheffing
- Verminderingen van de onroerende voorheffing
- Fiche fiscale Précompte immobilier, mise à jour du 2 mars 2026
- Précompte immobilier en Wallonie
Article à visée informative, mis à jour le 26 septembre 2026. Il ne remplace pas un avis juridique individuel : en cas de litige, consultez un professionnel ou le juge de paix compétent. Une question sur votre situation ?
Citer cet article
Hennin, E. (2026). Calcul du précompte immobilier en Flandre. Mon état des lieux. https://www.mon-etatdeslieux.be/guides/fiscalite/precompte-immobilier-calcul-flandre/