L’essentiel en quatre points
Une formule unique : précompte = revenu cadastral indexé × taux global, dans les trois Régions du pays.
Un coefficient fédéral : le revenu cadastral non indexé est multiplié par 2,3 pour 2026, selon le SPF Finances.
Un taux qui dépend du lieu : 1,25 % de base à Bruxelles comme en Wallonie, puis les additionnels de l’agglomération, de la province et de la commune.
Des réductions régionales : en pourcentage à Bruxelles, en montants forfaitaires en Wallonie, pour les enfants à charge comme pour le handicap.
Table des matières
Chaque année, l’avertissement-extrait de rôle du précompte immobilier tombe avec un montant qui paraît parfois arbitraire. Il ne l’est pas : il résulte d’une formule publique, que vous pouvez refaire vous-même. Ce guide de nos guides de fiscalité immobilière détaille cette formule étape par étape ; pour les règles générales de l’impôt (qui le paie, quand, comment le contester), voyez notre article de fond sur le précompte immobilier.
La formule du précompte immobilier
Le principe est le même dans les trois Régions du pays. Le SPW Finances le formule ainsi : précompte immobilier = revenu cadastral indexé × taux global. Bruxelles Fiscalité dit exactement la même chose : le montant total est calculé en multipliant le revenu cadastral indexé par le taux global.
Si la notion même vous est étrangère, notre fiche c’est quoi le précompte immobilier en donne la définition et les traductions. Retenez ici que le précompte est un impôt régional : il est perçu par Bruxelles Fiscalité à Bruxelles, par le SPW Finances en Wallonie et par le Vlaamse Belastingdienst en Flandre, qui fixent chacun leurs taux et leurs réductions. Le revenu cadastral, lui, reste une donnée fédérale, fixée par le SPF Finances.
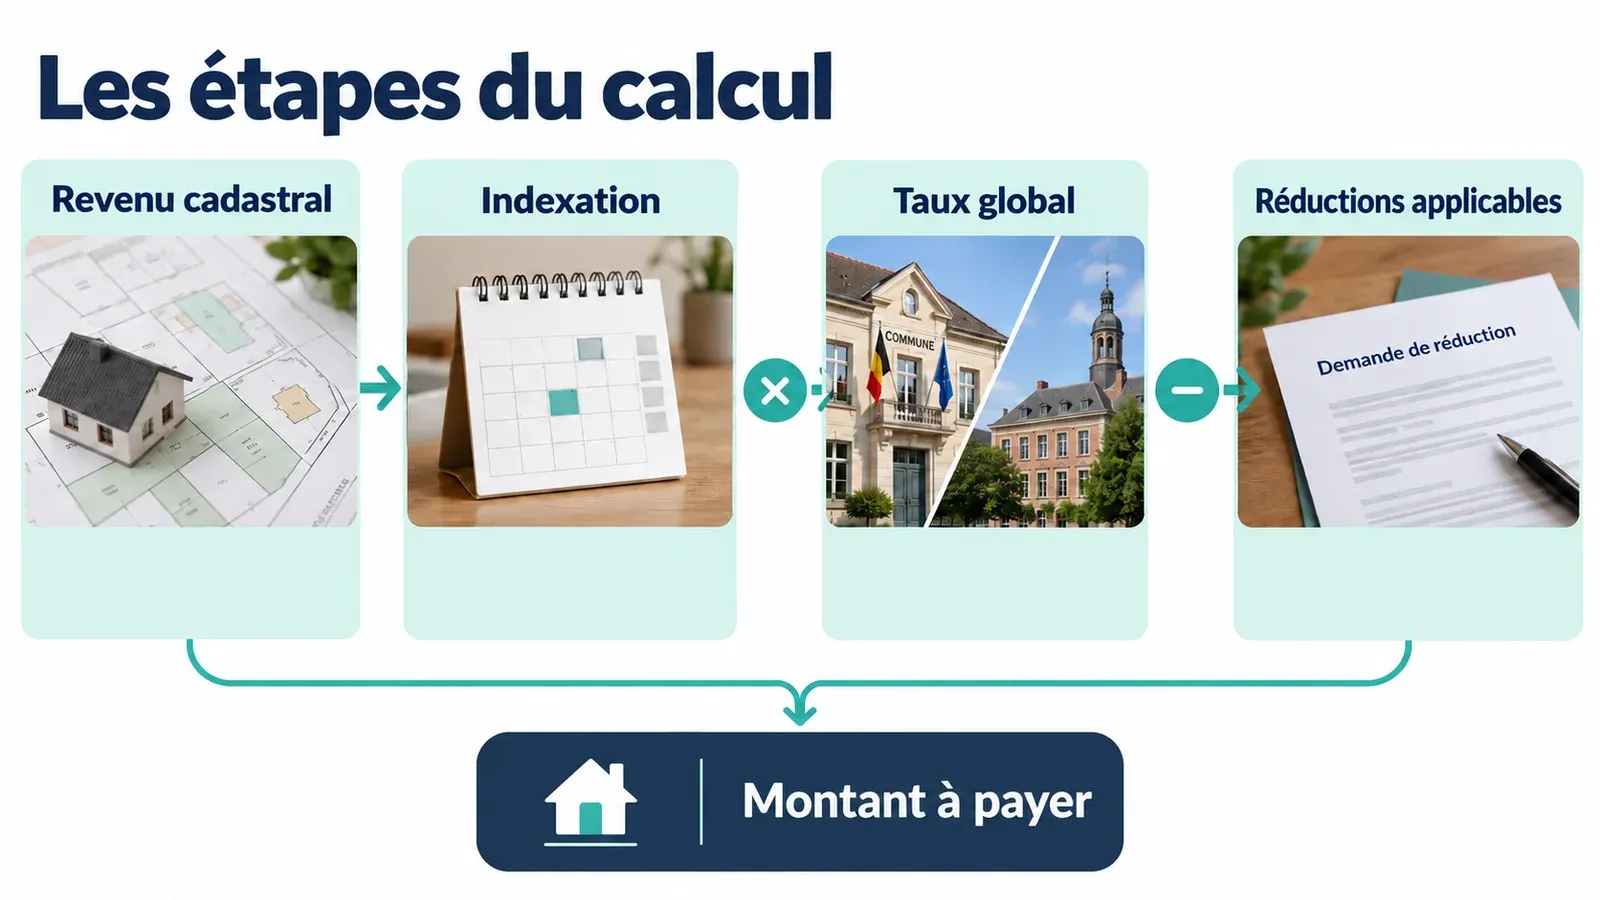
Pour calculer le précompte immobilier, il faut donc réunir trois éléments :
- le revenu cadastral non indexé du bien ;
- le coefficient d’indexation de l’année ;
- le taux global applicable à l’endroit où se trouve le bien.
Étape 1, le revenu cadastral
Le revenu cadastral n’est pas un loyer réel. Le SPF Finances le décrit comme une valeur fictive : le revenu locatif annuel net moyen que le bien vous aurait rapporté s’il avait été loué en 1975.
Pour le connaître, connectez-vous à MyMinfin et choisissez « Consulter mes données immobilières ».
Le revenu cadastral sert à autre chose qu’au précompte : il détermine aussi, dans la déclaration à l’impôt des personnes physiques, le revenu immobilier imposable de vos biens belges et étrangers. Nous traitons ce second usage dans notre guide sur les revenus locatifs, accessible en bas de page.
Étape 2, l’indexation
Parce que la référence date de 1975, le revenu cadastral est indexé chaque année. Le SPF Finances publie les coefficients suivants :
| Année de revenus | Coefficient d’indexation |
|---|---|
| 2024 | 2,1763 |
| 2025 | 2,2446 |
| 2026 | 2,3 |
Le SPW Finances confirme pour la Wallonie que, pour 2026, l’index appliqué au revenu cadastral est de 2,3. Le calcul est simple : revenu cadastral non indexé × 2,3 = revenu cadastral indexé pour 2026.
Pour un calcul du précompte immobilier sur base du revenu cadastral, retenez que c’est ce montant indexé, et non le revenu cadastral brut, qui sert de base.
Étape 3, le taux global
Le taux global est la somme de plusieurs taux. C’est lui qui varie d’un endroit à l’autre.
À Bruxelles
Bruxelles Fiscalité additionne trois composantes :
- le taux régional : 1,25 % ;
- le taux d’agglomération : 989 centimes additionnels, soit 989 × 1,25 % = 12,3625 % ;
- le taux communal, propre à chacune des communes bruxelloises.
Beaucoup d’internautes cherchent encore l’ancienne adresse fiscalite.brussels : elle renvoie désormais vers be.brussels, et notre guide du précompte immobilier à Bruxelles en reprend l’essentiel.
En Wallonie
Le SPW Finances donne la formule suivante : taux global = 1,25 % + taux provincial + taux communal. Les centimes additionnels « sont votés chaque année par les communes et provinces et peuvent donc être différents d’une entité à l’autre et d’une année à l’année ». Les règles propres à la région wallonne précompte immobilier sont détaillées dans un guide dédié.
En Flandre
La Flandre perçoit elle-même le précompte, par le Vlaamse Belastingdienst, selon ses propres règles. Elles font l’objet du guide flamand de ce dossier, repris dans le sommaire.
Trouver le taux par commune
On cherche souvent un tableau du taux précompte immobilier par commune. Nous n’en publions pas : les additionnels changent au gré des votes des conseils communaux et provinciaux, et un tableau recopié se périme vite. La source la plus fiable pour votre bien est votre dernier avertissement-extrait de rôle ; pour une année à venir, renseignez-vous auprès de votre commune ou de l’administration régionale.
Exemple de calcul du précompte immobilier
L’exemple officiel bruxellois
Bruxelles Fiscalité publie un exemple pour un bien situé à Anderlecht, dont le revenu cadastral indexé est de 1 500 € :
| Composante | Calcul | Montant |
|---|---|---|
| Part régionale | 1 500 × 1,25 % | 18,75 € |
| Part d’agglomération | 1 500 × 12,3625 % | 185,44 € |
| Part communale (Anderlecht) | 1 500 × 48,125 % | 721,88 € |
| Total | 926,10 € |
Un exemple pour votre propre calcul
Supposons, à titre purement illustratif, un bien dont le revenu cadastral non indexé est de 1 000 €. Pour 2026 :
- revenu cadastral indexé : 1 000 × 2,3 = 2 300 € ;
- part régionale, à Bruxelles comme en Wallonie : 2 300 × 1,25 % = 28,75 € ;
- parts locales : 2 300 × taux de l’agglomération ou de la province, plus 2 300 × taux de la commune.
Les parts locales pèsent en pratique bien plus que la part régionale, comme le montre l’exemple d’Anderlecht. C’est pourquoi deux biens de même revenu cadastral peuvent recevoir des avertissements très différents selon la commune.
Déduire les réductions et les primes
Le montant obtenu est un montant brut. Les réductions, elles, sont propres à chaque Région.
| Situation | Bruxelles | Wallonie |
|---|---|---|
| Habitation modeste (revenu cadastral non indexé de 745 € au plus) | 25 % | 25 %, ou 50 % pendant 5 ans pour une construction neuve |
| Enfants à charge (au moins deux) | 10 % par enfant | 125 € par enfant |
| Personne handicapée | 20 % par personne | 250 € par personne |
À Bruxelles s’ajoute la prime BE HOME, 164 € en 2026, déduite automatiquement pour les propriétaires domiciliés dans leur bien au 1er janvier, et parfois une prime communale. En Wallonie, la réduction pour habitation modeste tient compte de la somme du revenu cadastral de l’habitation et de celui de vos autres biens en Belgique ; la page officielle des réductions wallonnes en détaille les conditions.
Pourquoi le montant augmente chaque année
Le coefficient d’indexation progresse d’année en année : 2,1763 pour 2024, 2,2446 pour 2025, 2,3 pour 2026. Chaque hausse se répercute sur toutes les composantes du taux global. À cela peuvent s’ajouter des changements d’additionnels décidés par la commune ou, en Wallonie, par la province. Le SPW Finances rappelle que ces additionnels varient d’une commune à l’autre et d’une province à l’autre.
Les erreurs de calcul les plus fréquentes
Quand un propriétaire refait le calcul et n’obtient pas le montant de son avertissement, l’écart vient presque toujours de l’une de ces confusions :
- revenu cadastral indexé ou non indexé : le coefficient s’applique au revenu cadastral non indexé ; appliquer le taux global au montant non indexé donne un précompte beaucoup trop bas ;
- mauvais coefficient : chaque année a le sien (2,1763 pour 2024, 2,2446 pour 2025, 2,3 pour 2026) ; utiliser celui d’une autre année fausse tout le reste ;
- oubli d’une composante du taux : à Bruxelles, la part d’agglomération de 12,3625 % ; en Wallonie, la part provinciale ;
- confusion entre pourcentages et forfaits : une réduction bruxelloise de 10 % par enfant ne se calcule pas comme une réduction wallonne de 125 € par enfant ;
- prime oubliée : à Bruxelles, la prime BE HOME vient en déduction lorsque les conditions sont remplies.
Pensez aussi à la personne visée. À Bruxelles, le précompte est dû par le propriétaire, le possesseur, l’emphytéote, le superficiaire ou l’usufruitier au 1er janvier de l’exercice d’imposition : c’est la situation à cette date, et non la date d’un achat ou d’une vente en cours d’année, qui détermine le destinataire de l’avertissement.
Enfin, gardez en tête que le calcul porte sur un bien précis. Si vous possédez plusieurs biens, chacun a son propre revenu cadastral ; en Wallonie, la réduction pour habitation modeste tient d’ailleurs compte du revenu cadastral de l’ensemble de vos biens situés en Belgique, et pas seulement de celui de votre habitation.
Revenu cadastral et valeur du bien
Le précompte n’est pas un impôt sur la valeur du bien. Un revenu cadastral fixé sur une référence de 1975 ne reflète ni les travaux récents, ni l’évolution d’un quartier, ni l’état du bâtiment. Quand vous avez besoin de la valeur vénale d’un bien immobilier, pour une vente, une donation, une succession ou un partage, c’est une autre démarche, fondée sur une visite et sur la comparaison avec des biens semblables.
En résumé : pour calculer le précompte immobilier, multipliez le revenu cadastral non indexé par le coefficient de l’année, appliquez le taux global de la Région, de l’agglomération ou de la province et de la commune, puis déduisez réductions et primes. Les guides régionaux de ce dossier détaillent chaque cas.
Sommaire du dossier « Calcul du précompte immobilier »
Questions fréquentes
Comment calculer le précompte immobilier ?
On part du revenu cadastral non indexé du bien, que l’on multiplie par le coefficient d’indexation de l’année (2,3 pour 2026). On applique ensuite au revenu cadastral indexé le taux global du lieu où se situe le bien : taux régional, additionnels de l’agglomération à Bruxelles ou de la province en Wallonie, et additionnels de la commune. On déduit enfin les réductions et primes éventuelles.
Quel est le coefficient d’indexation du revenu cadastral en 2026 ?
Selon le SPF Finances, le revenu cadastral est indexé avec un coefficient de 2,3 pour l’année de revenus 2026, contre 2,2446 en 2025 et 2,1763 en 2024. Le SPW Finances reprend le même chiffre : pour 2026, l’index appliqué au revenu cadastral est de 2,3. Cette hausse du coefficient explique en partie l’augmentation du précompte d’une année à l’autre.
Où trouver le taux du précompte immobilier par commune ?
Les centimes additionnels communaux, et provinciaux en Wallonie, sont votés par les pouvoirs locaux et peuvent varier d’une entité à l’autre et d’une année à l’autre. Le document le plus fiable pour votre bien reste votre dernier avertissement-extrait de rôle. En cas de doute, interrogez l’administration régionale compétente ou votre commune plutôt qu’un tableau non officiel.
Existe-t-il un simulateur officiel du précompte immobilier ?
Les pages officielles que nous avons consultées publient la formule et ses paramètres plutôt qu’un simulateur. La formule suffit pourtant : revenu cadastral non indexé × coefficient de l’année × taux global. Les inconnues sont généralement le revenu cadastral, consultable dans MyMinfin, et le taux global de votre commune, à vérifier sur votre dernier avertissement-extrait de rôle ou auprès de l’administration.
Le précompte immobilier dépend-il de la valeur de mon bien ?
Pas directement. Il se calcule sur le revenu cadastral, que le SPF Finances définit comme une valeur fictive : le revenu locatif annuel net moyen que le bien aurait rapporté en 1975, indexé chaque année. Deux biens de même valeur marchande peuvent donc avoir des précomptes très différents. Pour connaître la valeur actuelle d’un bien, il faut une estimation.
Les réductions sont-elles calculées de la même façon partout ?
Non. À Bruxelles, les réductions sont exprimées en pourcentage : 10 % par enfant pour un ménage d’au moins deux enfants domiciliés, 20 % par personne handicapée. En Wallonie, elles sont forfaitaires : 125 € par enfant à partir de deux enfants, 250 € par personne handicapée. La réduction pour habitation modeste vise, dans les deux Régions, un revenu cadastral non indexé de 745 € au plus.
Sources et références légales
Cet article s’appuie sur les textes en vigueur en Belgique et sur la pratique de terrain de nos experts. Les liens ci-dessous renvoient aux sources officielles.
- Revenu cadastral : définition et usage (coefficients d’indexation 2024 à 2026)
- Précompte immobilier : calcul, exemple d’Anderlecht, réductions
- Comment est calculé le précompte immobilier ?
- Précompte immobilier 2026 : les avertissements-extraits de rôle sont envoyés progressivement (5 août 2026)
- Demander une réduction du précompte immobilier
- Prime BE HOME et primes communales 2026
Article à visée informative, mis à jour le 24 septembre 2026. Il ne remplace pas un avis juridique individuel : en cas de litige, consultez un professionnel ou le juge de paix compétent. Une question sur votre situation ?
Citer cet article
Hennin, E. (2026). Calcul du précompte immobilier. Mon état des lieux. https://www.mon-etatdeslieux.be/guides/fiscalite/precompte-immobilier-calcul/