L’essentiel en quatre points
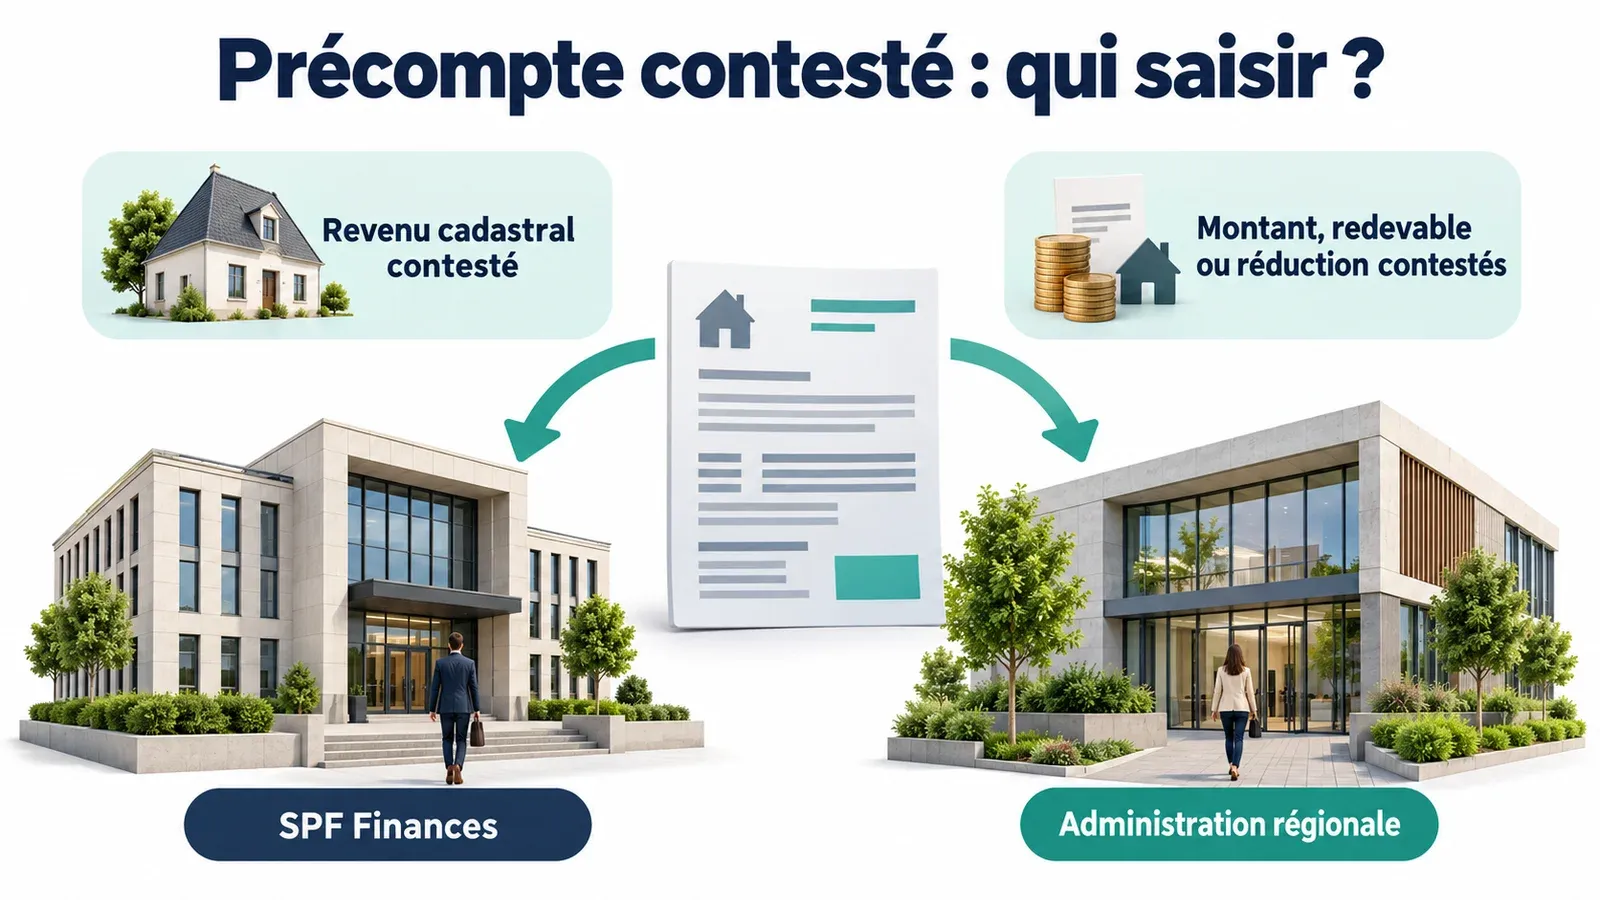
Deux contestations distinctes : le précompte se conteste auprès de la Région du bien, le revenu cadastral auprès du SPF Finances.
En Wallonie, six mois : à partir du troisième jour ouvrable qui suit l’envoi de l’avis, via le formulaire de réclamation administrative.
En Flandre, trois mois : le bezwaar s’introduit dans les trois mois de la réception de l’aanslagbiljet.
Payer quand même : en Wallonie, la réclamation ne suspend pas l’obligation de payer ; le trop-perçu est remboursé si elle aboutit.
Table des matières
Un montant qui paraît trop élevé, une réduction pour enfants qui n’apparaît pas, un avis adressé à l’ancien propriétaire : chaque année, des avertissements-extraits de rôle méritent d’être contestés. Ce guide de nos guides de fiscalité immobilière explique comment réagir, Région par Région. Pour les règles générales de l’impôt (qui le doit, comment il se calcule, quelles réductions existent), voyez notre article de fond sur le précompte immobilier.
Avant de réclamer, identifier la bonne cible
Si vous vous demandez encore c’est quoi le précompte immobilier, c’est un impôt annuel calculé sur le revenu cadastral indexé des biens immobiliers, établi par la Région où se trouve le bien. Cette double origine explique qu’il existe deux contestations différentes, devant deux administrations différentes.
| Ce qui vous paraît faux | Qui saisir |
|---|---|
| Le revenu cadastral lui-même (trop élevé, bien mal décrit) | SPF Finances, administration fédérale |
| Le calcul, les taux, le redevable, une réduction ou une exonération | L’administration régionale du bien |
La fiche fiscale de Bruxelles Fiscalité le dit clairement : la Région ne peut pas modifier le revenu cadastral fédéral, seul le SPF Finances est compétent. Le SPW Finances décrit la même répartition pour la Wallonie, et précise que si vous contestez le revenu cadastral, vous devez agir auprès des deux administrations.
Les hausses qui ne se contestent pas
Beaucoup de réclamations naissent d’une hausse d’une année à l’autre. Or une partie de cette hausse est mécanique : le revenu cadastral est indexé chaque année (le coefficient est de 2,3 pour 2026, contre 2,2446 pour 2025), et les communes peuvent relever leurs centimes additionnels. Une hausse qui s’explique ainsi n’est pas une erreur. Avant d’écrire, refaites donc le calcul avec notre guide sur le calcul du précompte immobilier : si votre résultat correspond à l’avis, une réclamation n’aboutira pas.
Les motifs de réclamation les plus courants
La page du SPW Finances cite plusieurs motifs possibles, qui valent aussi en pratique dans les autres Régions :
- un désaccord sur le revenu cadastral, qui suppose aussi une démarche auprès du SPF Finances ;
- une exonération non appliquée, par exemple pour un bien affecté sans but lucratif à l’enseignement ou à un culte ;
- une contestation de propriété : l’avis vise une personne qui n’était pas titulaire du droit au 1er janvier ;
- d’autres erreurs administratives : bien mal identifié, doublon, erreur d’adresse.
Le cas du redevable erroné est fréquent après une vente. Rappelons que le précompte est établi sur la situation au 1er janvier : celui qui détenait le droit réel à cette date doit l’impôt de toute l’année. Un vendeur qui a cédé son bien en mars reçoit donc normalement l’avis de l’année ; ce n’est pas une erreur, même si l’acte de vente prévoit une répartition entre les parties.
En Wallonie, six mois et un formulaire
Pour un bien situé à Charleroi, à Mons, à Namur ou ailleurs en Wallonie, la réclamation ne s’adresse ni à la commune ni au SPF Finances, mais au SPW Finances, qui établit et perçoit le précompte.
La page du SPW Finances consacrée au précompte immobilier fixe les règles :
- délai : six mois à partir du troisième jour ouvrable qui suit la date d’envoi de l’avertissement-extrait de rôle ;
- forme : le formulaire de réclamation administrative, disponible en ligne ;
- paiement : « l’introduction d’une réclamation administrative ne suspend pas l’obligation de paiement de la taxe » ;
- issue : en cas de décision favorable, le montant perçu à tort est remboursé.
Notez la date d’envoi figurant sur l’avis dès réception : c’est elle qui fait courir le délai, et non la date à laquelle vous l’avez ouvert.
À Bruxelles, Bruxelles Fiscalité
Pour un bien bruxellois, c’est Bruxelles Fiscalité qui établit le précompte et traite les contestations. Notre guide du précompte immobilier à Bruxelles présente l’administration et ses règles.
Deux délais sont publiés dans la fiche fiscale régionale, mise à jour le 2 mars 2026 :
- pour une réduction oubliée : la demande se fait dans les 186 jours à compter du septième jour qui suit la date d’envoi de l’avertissement-extrait de rôle ;
- pour une exonération : la demande se fait dans les 186 jours à compter du septième jour ouvrable qui suit la date d’envoi.
La procédure fiscale bruxelloise est régie par l’ordonnance du 6 mars 2019 relative au Code bruxellois de procédure fiscale. Les pages régionales que nous avons consultées ne détaillent pas le délai d’une réclamation proprement dite : vérifiez celui qui figure sur votre avis, et posez votre question sans tarder via MyTax, rubrique « Contact & Aide », puis « Précompte immobilier ». Une erreur de revenu cadastral relève, là aussi, du SPF Finances.
En Flandre, le bezwaar dans les trois mois
Pour un bien situé en Région flamande, la contestation s’appelle bezwaar et s’adresse à la Vlaamse Belastingdienst. La page flamande consacrée aux contestations indique que le bezwaar s’introduit dans les trois mois qui suivent la réception de l’aanslagbiljet.
Passé ce délai, il reste possible, sous certaines conditions, d’introduire une demande de dégrèvement d’office (verzoek tot ambtshalve ontheffing). Ces conditions ne sont pas détaillées sur la page lue : renseignez-vous auprès de la Vlaamse Belastingdienst avant de compter sur cette voie.
| Région du bien | Administration | Délai publié |
|---|---|---|
| Wallonie | SPW Finances | Six mois à partir du troisième jour ouvrable suivant l’envoi |
| Bruxelles | Bruxelles Fiscalité | 186 jours pour une réduction ou une exonération ; délai de réclamation indiqué sur l’avis |
| Flandre | Vlaamse Belastingdienst | Trois mois après la réception de l’aanslagbiljet |
Préparer un dossier solide
Quelle que soit la Région, une réclamation bien préparée est traitée plus sûrement. Rassemblez :
- l’avertissement-extrait de rôle, avec sa référence et sa date d’envoi ;
- l’identification du bien : adresse, parcelle cadastrale, revenu cadastral repris sur l’avis ;
- l’exposé précis de l’erreur, en une ou deux phrases ;
- les pièces justificatives : acte de vente ou attestation du notaire pour un redevable erroné, composition de ménage au 1er janvier pour une réduction familiale, reconnaissance de handicap, arrêté de classement ;
- votre propre calcul, si vous contestez le montant.
Conservez une copie de tout ce que vous envoyez et la preuve de la date d’envoi. En Wallonie, utilisez le formulaire prévu ; à Bruxelles, MyTax ; en Flandre, suivez les indications de la Vlaamse Belastingdienst.
Réclamation, réduction ou contestation du revenu cadastral
Trois démarches se ressemblent mais ne se confondent pas :
- la demande de réduction porte sur un avantage prévu par la Région (enfants, handicap, habitation modeste…) : elle n’implique pas d’erreur de l’administration, seulement une situation qu’elle ignorait ;
- la réclamation conteste l’avis lui-même : calcul, redevable, exonération ;
- la contestation du revenu cadastral vise la base fédérale et relève du SPF Finances, dans un délai court après la notification d’un nouveau revenu cadastral. Un acheteur ne peut pas, du seul fait de son achat, remettre en cause un revenu cadastral fixé avant lui.
Si la décision administrative ne vous donne pas satisfaction, faites-vous conseiller par un avocat ou un conseiller fiscal sur les recours possibles : les règles de procédure dépendent de la Région et du type de contestation.
Trois exemples de réclamation
Un bien vendu, un avis au mauvais nom. Vous avez acheté un appartement à Liège par acte du 20 décembre, mais l’avis de l’année suivante est encore adressé au vendeur : c’est une question de redevable au 1er janvier, qui se règle auprès du SPW Finances, acte à l’appui.
Une réduction familiale absente. Vous avez deux enfants domiciliés chez vous au 1er janvier, mais l’avis ne mentionne aucune réduction : ce n’est pas une contestation du calcul, mais une demande de réduction, à introduire dans le délai propre à la Région du bien.
Un revenu cadastral qui vous paraît trop élevé. Vous jugez que votre maison est surévaluée par rapport à ses voisines : la Région ne peut rien y changer. Seul le SPF Finances est compétent, et seulement dans les conditions et délais de la procédure fédérale ; en Wallonie, le SPW Finances recommande d’agir aussi auprès de lui.
Revenu cadastral et valeur de marché
Contester le revenu cadastral n’a pas pour objet d’aligner l’impôt sur le prix de marché du bien : les deux notions n’ont rien de commun. Le revenu cadastral est une valeur locative de 1975, indexée ; la valeur vénale se détermine à partir d’une visite et de transactions comparables. Un bien qui a perdu de la valeur sur le marché ne voit pas pour autant son revenu cadastral baisser.
En résumé : pour contester son précompte immobilier, identifiez d’abord l’administration compétente (Région pour le montant, SPF Finances pour le revenu cadastral), respectez le délai de la Région du bien (six mois en Wallonie, trois mois en Flandre, celui de l’avis à Bruxelles), joignez vos pièces et payez dans le délai en attendant la décision.
Questions fréquentes
Comment contester son précompte immobilier ?
Identifiez d’abord l’erreur. Si elle porte sur le montant, le redevable, une réduction ou une exonération, la réclamation s’adresse à l’administration de la Région du bien : SPW Finances, Bruxelles Fiscalité ou Vlaamse Belastingdienst. Si elle porte sur le revenu cadastral lui-même, c’est le SPF Finances qui est compétent. Respectez le délai propre à chaque Région.
Quel est le délai pour réclamer contre le précompte immobilier en Wallonie ?
Le SPW Finances indique un délai de six mois à partir du troisième jour ouvrable qui suit la date d’envoi de l’avertissement-extrait de rôle. La réclamation s’introduit au moyen du formulaire de réclamation administrative proposé en ligne. Elle ne suspend pas l’obligation de payer ; si elle est accueillie, le montant perçu à tort est remboursé.
Quel est le délai de réclamation en Flandre ?
Selon la Région flamande, le bezwaar contre l’aanslagbiljet s’introduit dans les trois mois qui suivent sa réception. Une fois ce délai passé, il reste possible, sous certaines conditions, de demander un dégrèvement d’office (ambtshalve ontheffing). Renseignez-vous auprès de la Vlaamse Belastingdienst sur ces conditions avant d’agir.
Faut-il payer le précompte pendant la réclamation ?
En Wallonie, oui : le SPW Finances précise que l’introduction d’une réclamation administrative ne suspend pas l’obligation de paiement, et que le montant perçu à tort est remboursé en cas de décision favorable. Pour Bruxelles et la Flandre, nous n’avons pas trouvé de règle contraire sur les pages consultées : par prudence, payez dans le délai.
Peut-on contester un revenu cadastral trop élevé ?
Oui, mais auprès du SPF Finances et non de la Région, et seulement après la notification d’un nouveau revenu cadastral, dans un délai court. En Wallonie, le SPW Finances précise que si vous contestez le revenu cadastral, vous devez agir auprès des deux administrations. Une hausse due à l’indexation annuelle, en revanche, ne se conteste pas.
Une hausse du précompte est-elle une erreur ?
Pas forcément. Le revenu cadastral est indexé chaque année, avec un coefficient de 2,3 pour 2026, et les communes peuvent relever leurs centimes additionnels. Une hausse qui s’explique ainsi n’est pas contestable. Refaites le calcul avant de réclamer : une réduction oubliée, elle, peut encore être demandée.
Sources et références légales
Cet article s’appuie sur les textes en vigueur en Belgique et sur la pratique de terrain de nos experts. Les liens ci-dessous renvoient aux sources officielles.
- Précompte immobilier : contester, formulaire de réclamation administrative, paiement
- Niet eens met het aanslagbiljet ? (bezwaar, ambtshalve ontheffing)
- Fiche fiscale Précompte immobilier, mise à jour du 2 mars 2026 (revenu cadastral, réductions, exonérations)
- Précompte immobilier
- Lancement des envois pour le précompte immobilier 2026 (10 juillet 2026)
- Berekening van de onroerende voorheffing
Article à visée informative, mis à jour le 26 septembre 2026. Il ne remplace pas un avis juridique individuel : en cas de litige, consultez un professionnel ou le juge de paix compétent. Une question sur votre situation ?
Citer cet article
Hennin, E. (2026). Contester son précompte immobilier. Mon état des lieux. https://www.mon-etatdeslieux.be/guides/fiscalite/precompte-immobilier-reclamation/