L’essentiel en quatre points
Le SPW Finances établit et perçoit le précompte immobilier des biens situés en Wallonie ; le revenu cadastral reste fixé par le SPF Finances.
La formule officielle : revenu cadastral indexé × (1,25 % + taux provincial + taux communal).
L’index 2026 : le revenu cadastral non indexé est multiplié par 2,3, selon le SPW Finances comme le SPF Finances.
Des réductions forfaitaires : 125 € par enfant à charge à partir de deux enfants, 250 € par personne handicapée, et une réduction pour habitation modeste.
Table des matières
En Wallonie, l’avertissement-extrait de rôle du précompte immobilier est envoyé par le SPW Finances, et le montant qu’il réclame résulte d’une formule publique. Ce guide de nos guides de fiscalité immobilière applique cette formule au cas wallon ; la méthode générale, commune aux trois Régions, est expliquée dans notre guide sur le calcul du précompte immobilier.
Qui calcule le précompte immobilier en Wallonie
Le précompte immobilier est un impôt régional. Pour les biens situés en Wallonie, il est perçu par le SPW Finances, le service public de Wallonie compétent pour la fiscalité régionale. Si le terme vous est peu familier, notre fiche c’est quoi le précompte immobilier en donne la définition.
Deux niveaux de pouvoir se partagent le travail :
- le SPF Finances, fédéral, fixe le revenu cadastral de chaque bien, pour tout le pays ;
- le SPW Finances, régional, applique à ce revenu l’index de l’année et le taux global, accorde les réductions, envoie l’avertissement-extrait de rôle et encaisse le paiement.
Les règles générales de l’impôt en Wallonie, au-delà du seul calcul, sont regroupées dans notre guide du précompte immobilier en Wallonie.
La formule officielle du SPW Finances
Le SPW Finances résume le calcul en une ligne :
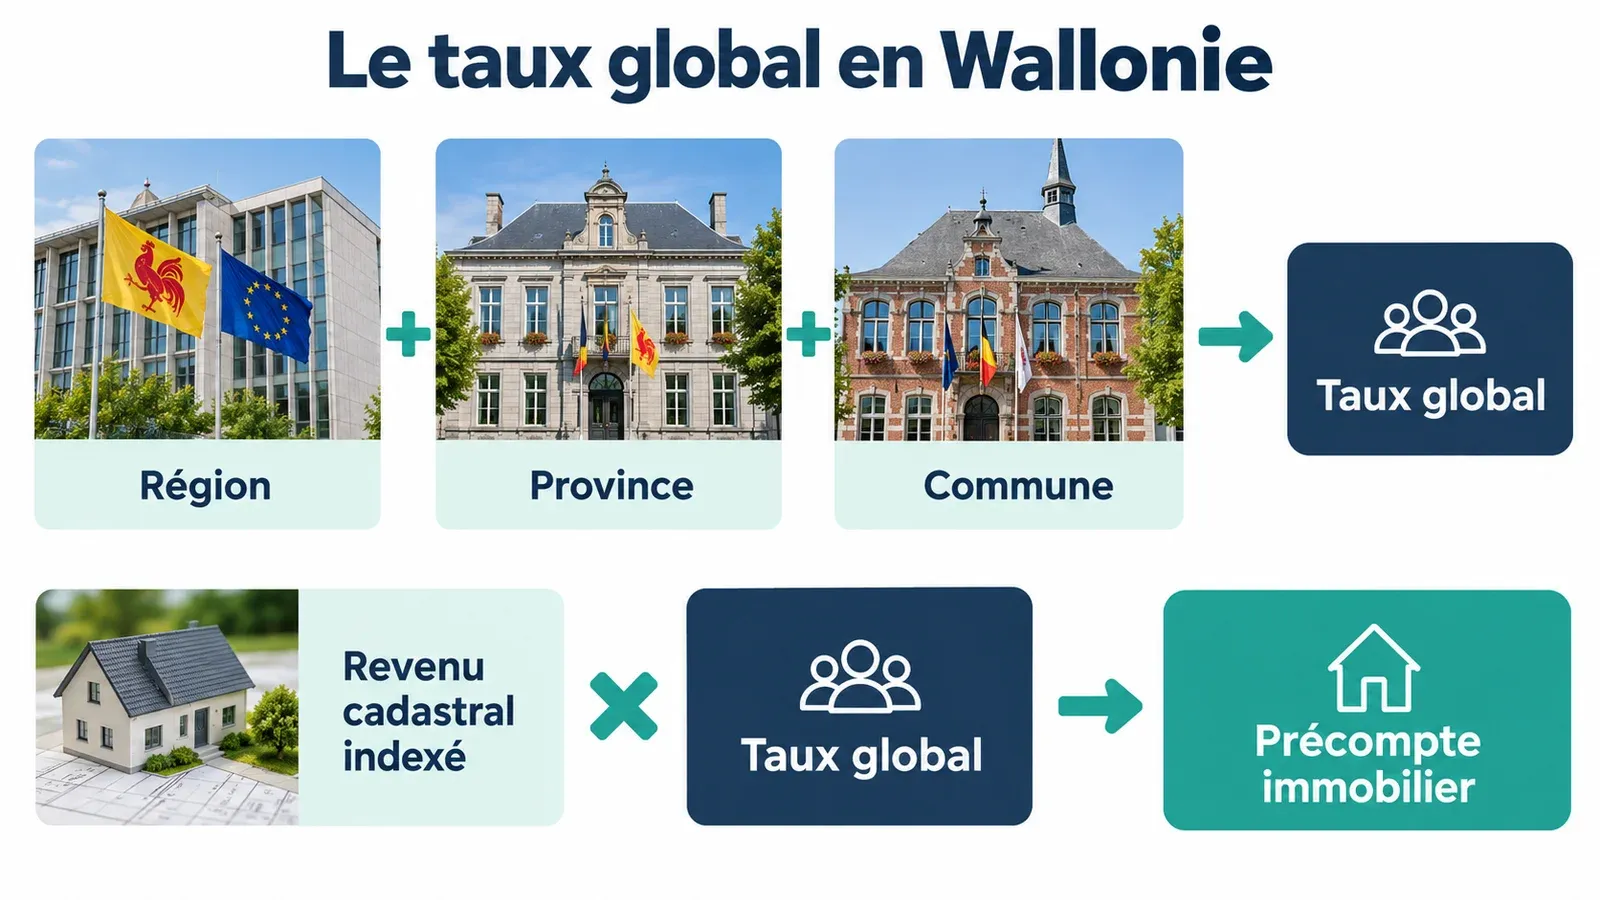
Précompte immobilier = revenu cadastral indexé × taux global (= 1,25 % + taux provincial + taux communal).
Trois données sont donc nécessaires : le revenu cadastral non indexé de votre bien, l’index de l’année et le taux global de votre commune.
Étape 1, le calcul du revenu cadastral en Wallonie
Le revenu cadastral n’est pas calculé par la Région. C’est le SPF Finances qui le fixe, et il le définit comme une valeur fictive : le revenu locatif annuel net moyen que votre bien vous aurait rapporté s’il avait été loué en 1975. Le revenu cadastral d’une maison à Waterloo, d’un appartement à Liège ou d’une fermette dans la province de Namur obéit donc aux mêmes règles fédérales.
Pour connaître le vôtre, connectez-vous à MyMinfin et choisissez « Consulter mes données immobilières ». C’est ce montant, dit « non indexé », qui sert de point de départ.
Étape 2, l’index de l’année
Pour 2026, le SPW Finances l’écrit sans détour : « l’index appliqué au revenu cadastral est de 2,3 ». Le SPF Finances publie la même valeur, ainsi que celles des années précédentes :
| Année | Index du revenu cadastral |
|---|---|
| 2024 | 2,1763 |
| 2025 | 2,2446 |
| 2026 | 2,3 |
Revenu cadastral indexé 2026 = revenu cadastral non indexé × 2,3.
Ne confondez pas cette indexation avec l’indexation du loyer en Wallonie : le revenu cadastral suit un coefficient publié par le SPF Finances, tandis que le loyer d’un bail s’indexe selon les règles du décret wallon sur le bail d’habitation. Si vous êtes bailleur, notre guide sur le calcul de l’indexation du loyer en Wallonie détaille cette seconde formule.
Étape 3, le taux global et les centimes additionnels
Le taux régional
Le taux de base au profit de la Région wallonne est de 1,25 % du revenu cadastral indexé. Il est identique pour tous les biens wallons.
Les centimes additionnels provinciaux et communaux
À ce taux régional s’ajoutent les centimes additionnels de la province et de la commune. Le SPW Finances précise qu’ils « sont votés chaque année par les communes et provinces et peuvent donc être différents d’une entité à l’autre et d’une année à l’année ». Deux conséquences pratiques :
- le précompte d’un même revenu cadastral n’est pas le même à Mons, à Charleroi, à Liège ou dans le Brabant wallon ;
- un tableau des centimes par commune recopié d’une année précédente peut ne plus être exact.
Nous ne publions donc pas de liste de taux par commune. Pour votre bien, partez de votre dernier avertissement-extrait de rôle ; pour connaître les additionnels votés pour une année donnée, adressez-vous à votre commune, à votre province ou au SPW Finances.
Un exemple pour refaire le calcul
Prenons, à titre purement illustratif, un bien dont le revenu cadastral non indexé est de 1 000 €. Pour 2026 :
| Étape | Calcul | Résultat |
|---|---|---|
| Revenu cadastral indexé | 1 000 × 2,3 | 2 300 € |
| Part régionale | 2 300 × 1,25 % | 28,75 € |
| Part provinciale | 2 300 × taux provincial | selon la province |
| Part communale | 2 300 × taux communal | selon la commune |
La part régionale est la seule qui soit la même partout. Les parts provinciale et communale, qui dépendent des additionnels votés localement, représentent en pratique l’essentiel du montant. Pour les connaître, il faut disposer des taux de l’année pour votre commune et votre province.
Comment calculer le précompte immobilier en Wallonie sans ces taux ? Si votre dernier avertissement détaille le montant avant réductions, une méthode simple consiste à diviser ce montant par le revenu cadastral indexé de la même année : vous obtenez le taux global appliqué chez vous, que vous pouvez ensuite réutiliser pour une estimation de l’année suivante, en gardant à l’esprit que les additionnels peuvent changer.
Étape 4, les réductions
Le montant obtenu peut être diminué de réductions, décrites sur la page officielle des réductions du précompte immobilier :
| Situation | Réduction en Wallonie |
|---|---|
| Habitation modeste : revenu cadastral non indexé de l’habitation et de vos autres biens belges de 745 € au plus | 25 %, ou 50 % pendant les 5 premières années pour une construction neuve |
| Au moins deux enfants à charge | 125 € par enfant (62,50 € en hébergement partagé) |
| Personne handicapée à 66 % au moins ou grand invalide de guerre | 250 € par personne (125 € en hébergement partagé) |
| Autre personne à charge, parent jusqu’au 2e degré | 125 € par personne |
Contrairement à Bruxelles, où les réductions familiales sont exprimées en pourcentage, la Wallonie applique des montants forfaitaires.
La demande peut être introduite dès le mois de janvier de l’année d’imposition, et au plus tard dans les six mois à partir du troisième jour ouvrable qui suit la date d’envoi de l’avertissement-extrait de rôle. Elle se fait en ligne via Mon Espace, avec la carte d’identité électronique, par formulaire ou par e-mail à fiscalite.wallonie@spw.wallonie.be.
Les erreurs fréquentes
Trois confusions reviennent souvent lorsqu’on refait le calcul soi-même. D’abord, appliquer le taux global au revenu cadastral non indexé : il faut toujours multiplier d’abord par l’index de l’année, 2,3 pour 2026. Ensuite, oublier la part provinciale, qui s’ajoute à la part communale et au taux régional. Enfin, traiter les réductions wallonnes comme des pourcentages : les réductions pour enfants et pour handicap sont des montants forfaitaires, déduits du précompte calculé.
Si, après vérification, le montant vous paraît toujours erroné, le SPW Finances permet de contester le précompte : la réclamation doit être introduite dans les six mois à partir du troisième jour ouvrable qui suit la date d’envoi de l’avertissement-extrait de rôle.
L’avertissement-extrait de rôle 2026 et le paiement
Pour 2026, le SPW Finances a indiqué, dans une actualité du 5 août 2026, que les avertissements-extraits de rôle étaient envoyés progressivement : environ 40 % avaient été produits fin juillet, à raison d’environ 200 000 envois par semaine entre juillet et octobre. Le délai de paiement est fixé à deux mois à compter de la date d’envoi de l’avertissement ; votre échéance dépend donc de la date à laquelle le vôtre a été envoyé.
Les modalités de paiement font l’objet de notre guide sur le paiement du précompte immobilier en Wallonie. Pour une question sur votre dossier, le SPW Finances indique le numéro vert 1718 et le 081/330.001, les jours ouvrables de 8 h 30 à 12 h ; l’adresse postale publiée est Boulevard Ernest Mélot 30, 5000 Namur. Ces informations figurent sur la page officielle du précompte immobilier wallon.
Pourquoi le montant change d’une année à l’autre
Même sans travaux ni changement de situation, le précompte d’un bien wallon évolue. L’index du revenu cadastral progresse chaque année (2,1763 pour 2024, 2,2446 pour 2025, 2,3 pour 2026), et cette hausse se répercute sur la part régionale comme sur les parts provinciale et communale. Les additionnels eux-mêmes peuvent changer, puisqu’ils sont votés chaque année par les communes et les provinces.
Revenu cadastral et valeur de marché
Un précompte modeste ne signifie pas qu’un bien vaut peu, ni l’inverse. Le revenu cadastral repose sur une référence de 1975, simplement indexée, et ne tient compte ni de l’évolution du marché local ni de l’état actuel du bâtiment. Lorsqu’une vente, une succession ou un partage vous oblige à connaître la valeur réelle d’une maison ou d’un appartement wallon, c’est une démarche distincte, fondée sur une visite et sur des comparaisons.
En résumé : en Wallonie, multipliez le revenu cadastral non indexé par 2,3 pour 2026, appliquez 1,25 % augmenté des additionnels de votre province et de votre commune, puis déduisez les réductions forfaitaires auxquelles vous avez droit ; le SPW Finances perçoit l’impôt et le paiement est dû dans les deux mois de l’envoi de l’avertissement.
Questions fréquentes
Comment calculer le précompte immobilier en Wallonie ?
Selon le SPW Finances, précompte immobilier = revenu cadastral indexé × taux global, ce taux global étant égal à 1,25 % + taux provincial + taux communal. Pour 2026, le revenu cadastral indexé s’obtient en multipliant le revenu cadastral non indexé par 2,3. On déduit ensuite les réductions éventuelles : habitation modeste, enfants à charge, personnes handicapées.
Qu’est-ce que les centimes additionnels du précompte immobilier ?
Ce sont les parts du précompte qui reviennent à la province et à la commune où se situe le bien. Le SPW Finances précise qu’ils sont votés chaque année par les communes et les provinces, et qu’ils peuvent donc être différents d’une entité à l’autre et d’une année à l’autre. C’est pourquoi le précompte d’un même revenu cadastral varie entre Liège, Namur, Charleroi ou le Brabant wallon.
Comment est calculé le revenu cadastral en Wallonie ?
Le revenu cadastral n’est pas calculé par la Région : il est fixé par le SPF Finances, qui le définit comme une valeur fictive, le revenu locatif annuel net moyen que le bien aurait rapporté en 1975. Il est ensuite indexé chaque année ; pour 2026, le coefficient est de 2,3. Vous pouvez consulter le vôtre dans MyMinfin, rubrique « Consulter mes données immobilières ».
Quelles réductions du précompte immobilier existent en Wallonie ?
Le SPW Finances cite une réduction pour habitation modeste, de 25 %, ou de 50 % pendant cinq ans pour une construction neuve, lorsque le revenu cadastral non indexé de l’habitation et de vos autres biens belges ne dépasse pas 745 €. S’y ajoutent 125 € par enfant à charge à partir de deux enfants et 250 € par personne handicapée ou grand invalide de guerre.
Quand faut-il payer le précompte immobilier en Wallonie ?
Le délai de paiement est fixé à deux mois à compter de la date d’envoi de l’avertissement-extrait de rôle. En 2026, le SPW Finances a indiqué envoyer les avertissements progressivement, environ 200 000 par semaine entre juillet et octobre. La date exacte de votre échéance figure donc sur votre propre avertissement, et non sur un calendrier commun à tous les propriétaires.
Qui contacter pour une question sur le calcul en Wallonie ?
Le SPW Finances, qui perçoit le précompte : numéro vert 1718, ou 081/330.001 les jours ouvrables de 8 h 30 à 12 h, et l’adresse fiscalite.wallonie@spw.wallonie.be. Pour une question sur le revenu cadastral lui-même, c’est le SPF Finances qui est compétent, puisqu’il fixe ce revenu pour tout le pays.
Sources et références légales
Cet article s’appuie sur les textes en vigueur en Belgique et sur la pratique de terrain de nos experts. Les liens ci-dessous renvoient aux sources officielles.
- Précompte immobilier : formule, réductions, réclamation et contact
- Comment est calculé le précompte immobilier ?
- Précompte immobilier 2026 : les avertissements-extraits de rôle sont envoyés progressivement (5 août 2026)
- Demander une réduction du précompte immobilier
- Revenu cadastral : définition et usage (coefficients d’indexation 2024 à 2026)
Article à visée informative, mis à jour le 24 septembre 2026. Il ne remplace pas un avis juridique individuel : en cas de litige, consultez un professionnel ou le juge de paix compétent. Une question sur votre situation ?
Citer cet article
Hennin, E. (2026). Calcul du précompte immobilier en Wallonie. Mon état des lieux. https://www.mon-etatdeslieux.be/guides/fiscalite/precompte-immobilier-calcul-wallonie/