L’essentiel en quatre points
Une règle fédérale : les revenus d’un bien loué se déclarent à l’impôt des personnes physiques, au cadre III, sauf pour votre habitation propre.
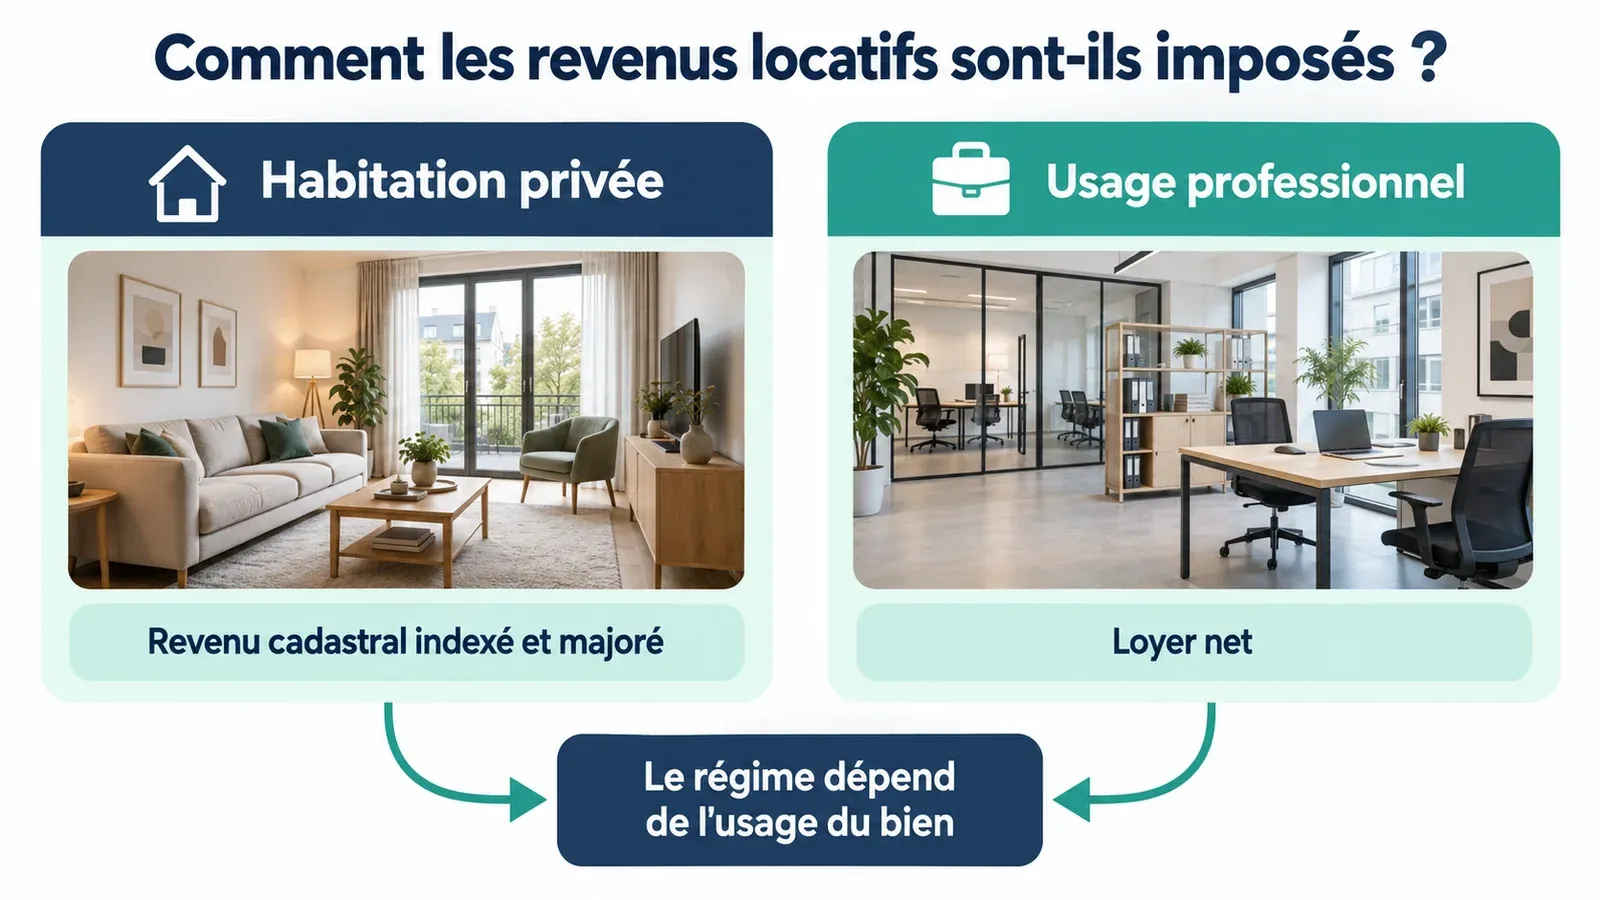
Location d’habitation à un particulier : vous êtes imposé sur le revenu cadastral indexé multiplié par 1,4, pas sur le loyer réel.
Location professionnelle ou à une société : l’impôt porte sur le loyer net (loyer brut moins 40 % de frais forfaitaires, plafonnés), avec un minimum.
Coefficient d’indexation : 2,2446 pour les revenus 2025 (exercice 2026) et 2,3000 pour les revenus 2026 (exercice 2027).
Table des matières
Louer un appartement ou une maison en Belgique génère des revenus qu’il faut déclarer, mais pas forcément sur la base du loyer encaissé. L’impôt sur les revenus locatifs est un impôt fédéral, géré par le SPF Finances, et son calcul dépend surtout de la personne à qui vous louez et de l’usage qu’elle fait du bien. Ce guide ouvre nos guides de fiscalité immobilière : il explique ce que vous devez déclarer, comment le montant imposable se calcule et quelles situations particulières méritent votre attention.
Qui doit déclarer des revenus locatifs
Le SPF Finances vise large : doivent déclarer les revenus d’un bien donné en location le propriétaire, mais aussi l’usufruitier, le possesseur, l’emphytéote ou le superficiaire. Ces revenus figurent au cadre III de la déclaration d’impôt des personnes physiques, consacré aux revenus de biens immobiliers.
Une seule exception générale concerne directement les bailleurs particuliers : l’habitation propre, celle que vous occupez personnellement, est exonérée. Selon le SPF Finances, cette exonération ne vaut que pour une seule habitation à la fois ; si vous en occupez plusieurs, c’est celle où votre domicile fiscal est établi qui compte. Le document explicatif de l’exercice d’imposition 2026 précise aussi que l’exonération ne s’applique pas à la partie de l’habitation occupée par des personnes étrangères à votre ménage, ni à la partie utilisée pour une profession.
Autrement dit, si vous louez une chambre ou un étage de la maison où vous habitez, la partie louée doit être déclarée. La réponse à la question « doit-on déclarer un revenu locatif en Belgique » est donc oui, dès qu’un bien, ou une partie de bien, est loué.
Le revenu cadastral, point de départ du calcul
Le revenu cadastral est, selon la définition du SPF Finances sur le revenu cadastral, une valeur fictive : le revenu locatif annuel moyen net que vous percevriez si vous louiez le bien en 1975. Chaque bien, bâti ou non, en a un.
Cette valeur de 1975 est indexée chaque année. Le SPF Finances publie les coefficients suivants :
| Année de revenus | Exercice d’imposition | Coefficient d’indexation |
|---|---|---|
| 2024 | 2025 | 2,1763 |
| 2025 | 2026 | 2,2446 |
| 2026 | 2027 | 2,3000 |
Le revenu cadastral sert de base à deux impôts distincts. D’un côté, le précompte immobilier, un impôt régional annuel sur les biens situés en Belgique, que nous détaillons dans notre guide précompte immobilier : calcul, réductions et qui le paie. De l’autre, les revenus immobiliers déclarés à l’impôt des personnes physiques, qui relèvent du fédéral et font l’objet de ce guide.
Dans la déclaration, vous mentionnez toujours le revenu cadastral non indexé : l’administration applique elle-même l’indexation lors du calcul de l’impôt.
Location d’habitation à un particulier
C’est le cas le plus fréquent : vous louez un logement à une personne physique qui y habite et ne l’utilise pas pour sa profession, par exemple un employé, un ouvrier ou un fonctionnaire. Selon la page du SPF Finances sur la location à un particulier, vous déclarez le revenu cadastral non indexé au code 1106/2106.
Le loyer réellement perçu n’entre pas dans le calcul. Le montant imposable se calcule selon la formule officielle :
revenu cadastral indexé × 1,4
La même rubrique du cadre III vise aussi les bâtiments que vous ne louez pas et n’utilisez pas pour votre profession, comme une seconde résidence, ainsi que ceux loués à des personnes morales qui ne sont pas des sociétés, à des sociétés régionales de logement ou à des sociétés de logement social reconnues, pour être mis à la disposition de personnes physiques exclusivement à des fins d’habitation. Le SPF Finances assimile ainsi à une location d’habitation classique la location à une agence immobilière sociale.
Exemple de calcul pour l’exercice 2026
Prenons un appartement dont le revenu cadastral non indexé serait de 1 000 € (montant choisi pour l’exemple), loué toute l’année 2025 à un particulier qui y habite :
| Étape | Calcul | Résultat |
|---|---|---|
| Revenu cadastral indexé | 1 000 € × 2,2446 | 2 244,60 € |
| Majoration de 40 % | 2 244,60 € × 1,4 | 3 142,44 € |
C’est ce montant de 3 142,44 €, et non le loyer, qui est repris comme revenu immobilier imposable. Pour les revenus 2026 (exercice 2027), le même calcul avec le coefficient de 2,3000 donnerait 3 220 €.
Location à usage professionnel ou à une société
Le calcul change lorsque vous louez à une personne physique qui utilise le bien pour sa profession, à une personne morale (société commerciale, ASBL, commune…) ou à une association sans personnalité juridique. Vous déclarez alors deux montants : le revenu cadastral non indexé (code 1109/2109) et le loyer brut (code 1110/2110). Le loyer brut comprend le loyer et les avantages locatifs, par exemple des charges du propriétaire que le locataire prend en charge à sa place.
Selon la page du SPF Finances sur la location professionnelle, vous êtes imposé sur le montant le plus élevé entre :
- le loyer net, soit le loyer brut diminué de 40 % de frais forfaitaires ;
- le revenu cadastral indexé × 1,4.
Les frais forfaitaires sont plafonnés : ils ne peuvent pas dépasser deux tiers du revenu cadastral non indexé multiplié par un coefficient de revalorisation, fixé à 5,63 pour les revenus 2025 (exercice 2026).
Exemple de calcul pour l’exercice 2026
Reprenons un revenu cadastral non indexé de 1 000 € et supposons un loyer brut annuel de 12 000 €, perçu d’une société (montants choisis pour l’exemple) :
| Étape | Calcul | Résultat |
|---|---|---|
| Frais forfaitaires de 40 % | 12 000 € × 40 % | 4 800 € |
| Plafond des frais | 1 000 € × 5,63 × 2/3 | 3 753,33 € |
| Loyer net (frais plafonnés) | 12 000 € − 3 753,33 € | 8 246,67 € |
| Minimum : revenu cadastral indexé × 1,4 | 1 000 € × 2,2446 × 1,4 | 3 142,44 € |
Le loyer net étant plus élevé, c’est lui qui est imposé : 8 246,67 €. On mesure l’écart avec une location d’habitation à un particulier, pour un même bien.
Usage mixte et bail enregistré
Un cas revient souvent : le locataire habite le bien et en utilise une partie pour sa profession, par exemple un cabinet ou un bureau. Le document explicatif du SPF Finances pour l’exercice 2026 prévoit une règle précise.
- S’il existe un bail enregistré qui mentionne séparément le loyer et les avantages locatifs de chaque partie, vous déclarez le revenu cadastral de la partie habitation comme une location à un particulier, et le revenu cadastral et le loyer brut de la partie professionnelle comme une location professionnelle. Vous tenez à la disposition de l’administration les données de l’enregistrement (date, référence et bureau).
- Si le bail n’est pas enregistré, ou s’il ne prévoit qu’un loyer global, vous déclarez le revenu cadastral total et le loyer brut total comme une location professionnelle.
Un bail bien rédigé et enregistré a donc un effet fiscal direct pour le bailleur.
Location meublée, services et TVA
Pour une location meublée, le SPF Finances distingue trois éléments :
- le bâtiment : il suit la règle du revenu cadastral décrite plus haut ;
- les meubles : leurs revenus locatifs nets sont des revenus mobiliers, en principe taxés à 30 %. Lorsque le loyer n’est pas ventilé, le loyer brut du mobilier est fixé forfaitairement à 40 % du loyer total, et les frais forfaitaires peuvent être estimés à 50 % de ce loyer brut ;
- les services supplémentaires (nettoyage, linge, etc.) : ce sont des revenus divers, en principe taxés à 33 %.
Côté TVA, la location de biens immeubles par nature, une maison, un appartement ou un studio, est en principe exemptée (article 44, § 3, 2°, du Code de la TVA). Le SPF Finances rappelle des exceptions, dont la fourniture de logements meublés dans les hôtels, motels et établissements similaires. Depuis le 1er juillet 2022, la durée est le critère principal : un logement meublé mis à disposition pour trois mois ou plus reste exempté ; en dessous de trois mois, un établissement de type hôtelier est taxé s’il fournit au moins un service connexe (réception physique, linge de maison renouvelé, petit déjeuner quotidien). Pour un bail commercial ou la location d’un garage, d’un parking ou d’une salle, les règles de TVA sont spécifiques : vérifiez votre situation auprès du SPF Finances ou d’un conseiller fiscal.
Fédéral, Wallonie, Bruxelles : qui fait quoi
La fiscalité d’un bien loué mêle plusieurs niveaux de pouvoir :
| Élément | Niveau | Base |
|---|---|---|
| Impôt sur les revenus locatifs | Fédéral (SPF Finances) | Revenu cadastral indexé majoré ou loyer net |
| Précompte immobilier | Régional | Revenu cadastral |
| Règles du bail (durée, garantie, état des lieux) | Régional (Wallonie, Bruxelles, Flandre) | Décrets et ordonnances régionaux |
| TVA sur la location | Fédéral | Code de la TVA |
Les règles de calcul décrites dans ce guide s’appliquent donc de la même manière à un bien loué à Liège, à Namur ou à Bruxelles. Ce sont le précompte immobilier et le droit du bail qui varient d’une Région à l’autre.
Situations particulières à connaître
Le document explicatif du SPF Finances pour l’exercice 2026 signale plusieurs cas où le revenu cadastral à déclarer doit être adapté :
- achat ou vente en cours d’année : vous déclarez la part du revenu cadastral correspondant au nombre de jours de détention, en 365e ;
- indivision : vous déclarez la quote-part du revenu cadastral correspondant à votre part ;
- couple marié ou cohabitants légaux : les revenus qui font partie du patrimoine commun se déclarent pour moitié au nom de chacun ; sous le régime légal, les revenus des biens propres font partie du patrimoine commun ;
- improductivité : si un immeuble bâti non meublé est resté totalement inoccupé et sans revenus pendant au moins 90 jours dans l’année, le revenu cadastral peut être réduit en fonction de la durée ;
- bien à l’étranger : il se déclare aussi, avec un revenu cadastral déterminé par l’administration Mesures et Évaluations.
Ces règles pèsent dans la rentabilité d’un investissement locatif en Belgique : pour un même loyer, l’impôt varie fortement selon le type de locataire, le caractère meublé ou non du bien et la rédaction du bail.
En résumé : pour une location d’habitation à un particulier, vous déclarez le revenu cadastral non indexé et êtes imposé sur ce revenu indexé et majoré de 40 % ; pour une location professionnelle ou à une société, c’est le loyer net qui compte. Les coefficients changent chaque année : vérifiez-les sur le site du SPF Finances au moment de remplir votre déclaration.
Sommaire du dossier « Fiscalité immobilière »
Questions fréquentes
Doit-on déclarer un revenu locatif en Belgique ?
Oui. Selon le SPF Finances, le propriétaire, l’usufruitier, le possesseur, l’emphytéote ou le superficiaire d’un bien loué doit en déclarer les revenus dans sa déclaration d’impôt, au cadre III. Seule l’habitation propre, celle que vous occupez personnellement, est exonérée. Pour une location d’habitation à un particulier, vous déclarez le revenu cadastral non indexé ; l’administration applique elle-même l’indexation et la majoration.
Comment calculer l’impôt sur un revenu locatif en Belgique ?
Pour un logement loué à un particulier qui y habite, le montant imposable est le revenu cadastral indexé multiplié par 1,4. Pour les revenus 2025, le coefficient d’indexation est de 2,2446. Pour une location à usage professionnel ou à une société, vous êtes imposé sur le loyer net, c’est-à-dire le loyer brut diminué de 40 % de frais forfaitaires, plafonnés, sans descendre sous le revenu cadastral indexé majoré.
Le loyer que je perçois est-il imposé tel quel ?
Pas pour une location d’habitation classique à une personne physique : le loyer réel n’entre pas dans le calcul, qui repose sur le revenu cadastral. Le loyer brut n’intervient que pour une location à une personne qui utilise le bien pour sa profession, à une personne morale ou à une société. Dans ce cas, il est diminué de frais forfaitaires avant d’être imposé.
Comment est imposée une location meublée ?
Le SPF Finances distingue le bien, les meubles et les éventuels services. Le bâtiment suit la règle du revenu cadastral. Pour les meubles, si le bail ne prévoit pas de loyer distinct, le loyer brut du mobilier est fixé forfaitairement à 40 % du loyer total, avec des frais forfaitaires de 50 % ; ces revenus mobiliers sont en principe taxés à 30 %. Les services supplémentaires sont des revenus divers, en principe taxés à 33 %.
Que se passe-t-il si mon locataire occupe le bien en partie pour son activité professionnelle ?
Si un bail enregistré distingue le loyer de la partie habitation et celui de la partie professionnelle, chacune est déclarée selon son propre régime. Sans bail enregistré, ou si le bail ne prévoit qu’un loyer global, vous déclarez le revenu cadastral total et le loyer brut total comme une location professionnelle, ce qui est en général moins favorable.
La location d’un logement est-elle soumise à la TVA ?
En principe non : la location de biens immeubles par nature, comme une maison, un appartement ou un studio, est exemptée de TVA selon l’article 44 du Code de la TVA. Il existe des exceptions, notamment la fourniture de logements meublés dans les hôtels et établissements similaires pour des séjours de moins de trois mois, avec certains services. Un logement meublé loué trois mois ou plus reste exempté.
Sources et références légales
Cet article s’appuie sur les textes en vigueur en Belgique et sur la pratique de terrain de nos experts. Les liens ci-dessous renvoient aux sources officielles.
- Location à une personne qui n’utilise pas le bien à des fins professionnelles
- Location à une personne qui utilise le bien à des fins professionnelles
- Explications de la partie 1 du document préparatoire à la déclaration, exercice d’imposition 2026 (cadre III)
- Revenu cadastral : définition et usage
- L’habitation propre
- Déclarer des revenus immobiliers
- Fourniture des logements meublés : modification importante à partir du 1er juillet 2022 (TVA)
Article à visée informative, mis à jour le 24 septembre 2026. Il ne remplace pas un avis juridique individuel : en cas de litige, consultez un professionnel ou le juge de paix compétent. Une question sur votre situation ?
Citer cet article
Hennin, E. (2026). Revenus locatifs et impôts. Mon état des lieux. https://www.mon-etatdeslieux.be/guides/fiscalite/revenus-locatifs-impots/