L’essentiel en quatre points
Une valeur fictive : le revenu annuel net moyen que le bien rapporterait s’il était loué, selon les références de 1975.
Une base fédérale : le SPF Finances fixe le revenu cadastral et l’indexe chaque année ; il n’est pas recalculé.
Un impôt régional : le précompte immobilier se calcule sur ce revenu cadastral indexé, par la Wallonie, Bruxelles ou la Flandre.
Deux mois pour contester : la réclamation s’introduit par recommandé, avec une contre-proposition, après la notification.
Table des matières
Sur l’avertissement-extrait de rôle, deux notions se côtoient et se confondent souvent : le revenu cadastral et le précompte immobilier. L’un est une base de calcul fédérale, l’autre un impôt régional. Ce guide de nos guides de fiscalité immobilière se concentre sur le revenu cadastral et sur son lien avec l’impôt ; pour le fonctionnement complet de l’impôt lui-même, voyez notre article sur le précompte immobilier.
Le revenu cadastral, une valeur fictive
Le SPF Finances définit le revenu cadastral comme « une valeur fictive » déterminée pour un bien immobilier, qu’il s’agisse d’un bâtiment ou d’un terrain. Il correspond au revenu locatif annuel net moyen que ce bien rapporterait s’il était loué en 1975.
Trois idées en découlent :
- ce n’est pas un loyer réel : peu importe que le bien soit loué ou non, et pour quel montant ;
- ce n’est pas une valeur de vente : il ne mesure pas le prix auquel le bien se vendrait aujourd’hui ;
- c’est une référence ancienne : il repose sur les références de 1975, que l’indexation annuelle tient ensuite à jour.
Le revenu cadastral relève du niveau fédéral. Il est établi par le SPF Finances, dont l’Administration générale de la Documentation patrimoniale gère les données cadastrales. La Wallonie le rappelle depuis la reprise du précompte immobilier : la gestion du cadastre est restée au SPF Finances. C’est donc au SPF Finances, et non à la Région, qu’il faut s’adresser pour toute question sur le revenu cadastral lui-même.
À quoi sert le revenu cadastral
Le SPF Finances décrit deux usages principaux du revenu cadastral.
Le premier est le précompte immobilier. Si vous vous demandez c’est quoi le précompte immobilier, c’est l’impôt régional annuel qui frappe les biens immobiliers situés en Belgique ; il se calcule sur le revenu cadastral indexé.
Le second est l’impôt des personnes physiques. Le revenu cadastral sert à déclarer les revenus immobiliers dans la déclaration d’impôt, pour les biens situés en Belgique comme à l’étranger. Les règles de cette déclaration, notamment pour un bien donné en location, sont traitées dans notre guide revenus locatifs et impôts.
L’indexation annuelle du revenu cadastral
Le revenu cadastral n’est pas recalculé chaque année : il est indexé. Le SPF Finances publie pour chaque exercice d’imposition un coefficient par lequel on multiplie le revenu cadastral non indexé.
Coefficient d’indexation du revenu cadastral (SPF Finances)
- 2,1763exercice d’imposition 2024
- 2,2446exercice d’imposition 2025
- 2,3exercice d’imposition 2026
Source : SPF Finances, « Revenu cadastral : définition et usage »
La formule est donc simple :
revenu cadastral indexé = revenu cadastral non indexé × coefficient de l’exercice
Le revenu cadastral non indexé est le chiffre qui figure dans les données cadastrales du bien ; certaines conditions de réduction, comme celle de l’habitation modeste, se réfèrent d’ailleurs à ce montant non indexé. Le revenu cadastral indexé est celui qui sert de base au calcul de l’impôt.
Du revenu cadastral au précompte immobilier
Une fois le revenu cadastral indexé connu, la Région applique son taux. Le SPW Finances résume la règle wallonne ainsi : « En Wallonie, le précompte immobilier s’élève à 1,25 % du revenu cadastral indexé ». À ce taux régional s’ajoutent des centimes additionnels provinciaux et communaux, qui varient d’un endroit à l’autre. À Bruxelles, la page officielle de la Région indique un taux régional de 1,25 %, complété par une part d’agglomération et par les centimes additionnels de la commune.
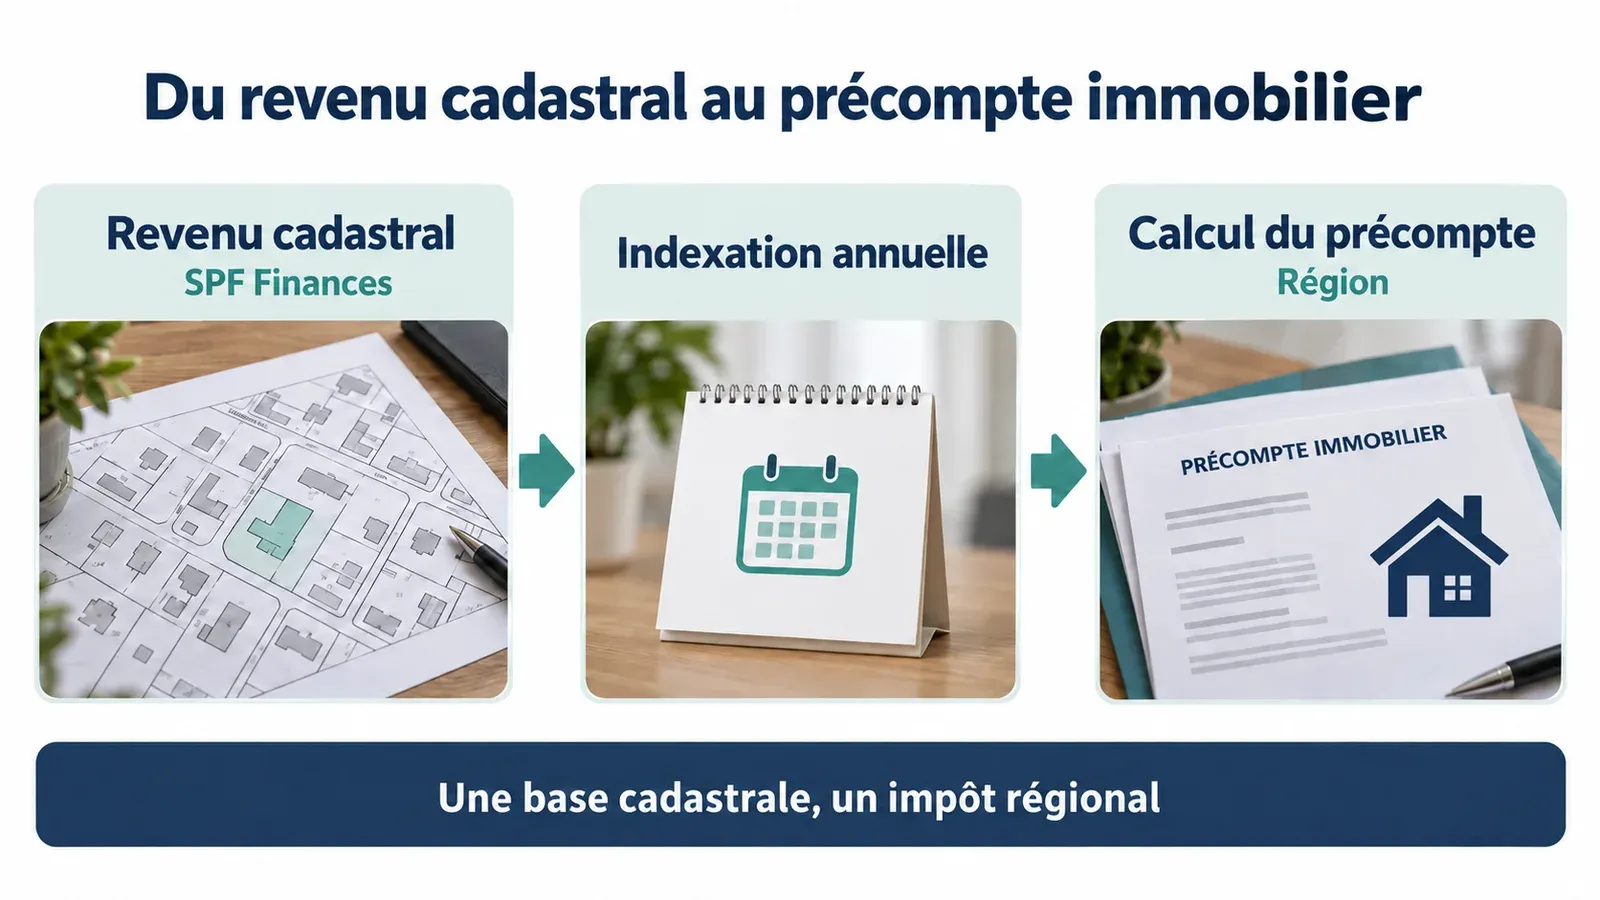
La mécanique complète, étape par étape, est présentée dans notre guide sur le calcul précompte immobilier sur base du revenu cadastral. Pour les règles propres à la capitale, voyez notre article sur le précompte immobilier à Bruxelles.
Différence entre précompte immobilier et revenu cadastral
| Critère | Revenu cadastral | Précompte immobilier |
|---|---|---|
| Nature | Base de calcul, valeur fictive | Impôt annuel |
| Niveau de pouvoir | Fédéral (SPF Finances) | Régional (Wallonie, Bruxelles, Flandre) |
| Évolution | Indexé chaque année par un coefficient | Suit l’indexation, le taux régional et les centimes additionnels |
| Paiement | Aucun | Oui, sur avertissement-extrait de rôle |
| Contestation | Auprès du SPF Finances, après notification | Auprès de l’administration régionale |
| Réductions | Non | Oui, selon la Région |
Cette distinction a une conséquence pratique : les réductions pour habitation modeste, charges de famille ou handicap s’appliquent au précompte, pas au revenu cadastral. Et une erreur sur le revenu cadastral ne se corrige pas par une demande de réduction régionale.
Le revenu cadastral d’une maison neuve ou transformée
Le SPF Finances consacre des pages distinctes à la déclaration et à la notification du revenu cadastral, ainsi qu’à la visite sur place. Un bien neuf ou modifié reçoit un revenu cadastral qui est ensuite notifié à son propriétaire ; c’est cette notification qui ouvre le délai de contestation. Vérifiez les obligations de déclaration et leurs délais directement sur le portail du SPF Finances consacré au revenu cadastral.
Pour une habitation nouvellement construite en Wallonie, la réduction pour habitation modeste peut être portée à 50 % pendant les cinq premières années, sous conditions ; la demande s’accompagne alors d’une attestation de l’Administration générale de la Documentation patrimoniale.
Contester le revenu cadastral
La contestation du revenu cadastral suit une procédure fédérale précise, décrite par le SPF Finances.
Qui peut contester et dans quel délai
Le propriétaire peut introduire une réclamation dans un délai de deux mois à partir de la notification officielle du nouveau revenu cadastral. Si la date limite tombe un dimanche ou un jour férié, elle est reportée au premier jour ouvrable suivant.
Le SPF Finances insiste sur un point : l’achat d’un bien ne donne pas au nouveau propriétaire le droit de contester le revenu cadastral fixé antérieurement. Autrement dit, on ne conteste pas un revenu cadastral ancien au moment d’acheter ; on ne peut réagir qu’à une notification.
Comment introduire la réclamation
La réclamation n’est valable que si elle :
- contient une contre-proposition, c’est-à-dire le revenu cadastral que vous estimez correct ;
- est envoyée par lettre recommandée, au plus tard à la date mentionnée dans la notification ;
- est adressée au service compétent, dont l’adresse figure dans la notification.
Le SPF Finances conseille d’y indiquer votre numéro de téléphone et votre adresse e-mail.
La suite de la procédure
L’administration examine la réclamation et tente d’abord un accord amiable. À défaut, une conciliation fiscale peut être demandée, puis un arbitrage par un ou trois arbitres ; la sentence arbitrale peut encore être contestée devant le tribunal. L’arbitrage a un coût, calculé selon un barème publié sur la page du SPF Finances consacrée à la réclamation, avec un plafond de 1 000 €.
Le revenu cadastral en Wallonie
Depuis que la Wallonie a repris le précompte immobilier, au 1er janvier 2021, beaucoup de propriétaires wallons se demandent à qui s’adresser. La réponse dépend de la question :
- le revenu cadastral lui-même (son montant, sa révision, sa contestation) reste de la compétence du SPF Finances, qui a conservé la gestion du cadastre ;
- le précompte calculé sur ce revenu cadastral (montant, réductions, paiement) relève du SPW Finances.
Les internautes cherchent souvent comment diminuer le revenu cadastral en Wallonie. Il n’existe pas de voie régionale pour le faire : la seule procédure est la réclamation fédérale, dans les deux mois d’une notification. En revanche, plusieurs réductions régionales diminuent le précompte sans toucher au revenu cadastral. La réduction pour habitation modeste, par exemple, se réfère au revenu cadastral non indexé : il ne doit pas dépasser 745 €, tous biens situés en Belgique confondus, pour une habitation unique occupée personnellement.
Les confusions les plus fréquentes
Quelques erreurs reviennent souvent dans les questions des propriétaires :
- Confondre revenu cadastral et loyer : un bien loué cher peut avoir un revenu cadastral bas, et inversement. Le revenu cadastral ne suit pas le loyer réel.
- Oublier l’indexation : le montant qui figure dans les données cadastrales est non indexé ; la base de l’impôt est plus élevée, puisqu’elle est multipliée par le coefficient de l’année.
- Contester au mauvais endroit : une réclamation contre le revenu cadastral adressée à la Région, ou une demande de réduction adressée au SPF Finances, fait perdre du temps, parfois au-delà des délais.
- Attendre l’avertissement-extrait de rôle pour réagir à un nouveau revenu cadastral : le délai de deux mois court à partir de la notification du revenu cadastral, pas de l’impôt.
Revenu cadastral et valeur de marché
Parce qu’il repose sur des références de 1975, le revenu cadastral ne reflète ni l’état actuel du bien ni le marché local. Deux maisons au revenu cadastral comparable peuvent se vendre à des prix très différents selon leur quartier, leur état ou leur performance énergétique. Le revenu cadastral répond à une question fiscale ; la valeur vénale répond à une question patrimoniale.
En résumé : le revenu cadastral est fixé et indexé par le SPF Finances, le précompte immobilier est calculé dessus par la Région, et chacun se conteste auprès de sa propre administration. Pour les règles wallonnes, poursuivez avec notre guide sur le précompte immobilier en Wallonie.
Questions fréquentes
Qu’est-ce que le revenu cadastral ?
Selon le SPF Finances, le revenu cadastral est une valeur fictive déterminée pour un bien immobilier, bâti ou non bâti. Il correspond au revenu locatif annuel net moyen que ce bien rapporterait s’il était loué en 1975. Il n’est pas recalculé chaque année, mais indexé au moyen d’un coefficient publié pour chaque exercice d’imposition.
Quelle est la différence entre précompte immobilier et revenu cadastral ?
Le revenu cadastral est une base de calcul, fixée par le SPF Finances au niveau fédéral. Le précompte immobilier est l’impôt annuel calculé sur cette base, après indexation, par l’administration de la Région où se trouve le bien. Le premier n’est pas une somme à payer ; le second, oui. On conteste l’un auprès du SPF Finances, l’autre auprès de la Région.
Quel est le coefficient d’indexation du revenu cadastral en 2026 ?
Le SPF Finances publie un coefficient d’indexation de 2,3 pour l’exercice d’imposition 2026, contre 2,2446 pour 2025 et 2,1763 pour 2024. Le revenu cadastral indexé s’obtient en multipliant le revenu cadastral non indexé par ce coefficient. C’est ce montant indexé qui sert de base au précompte immobilier.
Comment contester un revenu cadastral ?
Le propriétaire introduit une réclamation dans les deux mois de la notification du nouveau revenu cadastral, par lettre recommandée, au service indiqué dans la notification. Il doit y formuler une contre-proposition, c’est-à-dire le revenu cadastral qu’il estime correct. Suivent des négociations, puis une conciliation fiscale et, à défaut d’accord, un arbitrage et un éventuel recours au tribunal.
Peut-on faire diminuer le revenu cadastral d’une maison achetée ?
Le SPF Finances précise que l’achat d’un bien ne donne pas au nouveau propriétaire le droit de contester le revenu cadastral fixé antérieurement. La réclamation n’est possible que dans les deux mois d’une notification. Un revenu cadastral peut en revanche être revu lorsque le bien est modifié : c’est la procédure de déclaration, à vérifier auprès du SPF Finances.
Qui calcule le précompte immobilier sur le revenu cadastral ?
Chaque Région pour les biens situés sur son territoire : le SPW Finances en Wallonie, Bruxelles Fiscalité en Région de Bruxelles-Capitale et la Vlaamse Belastingdienst en Flandre. En Wallonie et à Bruxelles, le taux régional est de 1,25 % du revenu cadastral indexé, auquel s’ajoutent des centimes additionnels, dont ceux de la commune.
Sources et références légales
Cet article s’appuie sur les textes en vigueur en Belgique et sur la pratique de terrain de nos experts. Les liens ci-dessous renvoient aux sources officielles.
- Revenu cadastral : définition et usage (coefficients d’indexation, administrations régionales)
- Revenu cadastral : réclamation
- Revenu cadastral (définition, déclaration, notification, réclamation, visite)
- Précompte immobilier : calcul et taux régional
- Précompte immobilier : calcul, réductions et prime BE HOME
- Demander une réduction du précompte immobilier, mise à jour du 23 juillet 2026
Article à visée informative, mis à jour le 24 septembre 2026. Il ne remplace pas un avis juridique individuel : en cas de litige, consultez un professionnel ou le juge de paix compétent. Une question sur votre situation ?
Citer cet article
Hennin, E. (2026). Revenu cadastral et précompte immobilier. Mon état des lieux. https://www.mon-etatdeslieux.be/guides/fiscalite/precompte-immobilier-revenu-cadastral/