L’essentiel en quatre points
Deux assurances complémentaires : le bailleur assure en pratique le bâtiment, le locataire sa responsabilité et son contenu.
Une obligation régionale pour le locataire : en Wallonie pour les baux conclus ou renouvelés depuis le 1er septembre 2018, à Bruxelles depuis le 1er novembre 2024.
Une preuve à fournir : le locataire justifie le paiement de ses primes auprès du bailleur, selon le calendrier de sa Région.
Un filet partiel : à défaut de preuve, le bailleur peut ajouter un abandon de recours à sa police et en répercuter le coût.
Table des matières
Signer un bail, c’est aussi se poser la question de l’assurance. Le bailleur doit-il garder sa police ? Le locataire doit-il en prendre une, et depuis quand ? Que se passe-t-il si l’un des deux ne le fait pas ? Ce guide de nos guides location et bail répond à ces questions pour la Wallonie et Bruxelles, et sert de porte d’entrée au dossier : chaque situation particulière, colocation, kot, bailleur, prix, y a son article détaillé.
Qui assure quoi dans une location
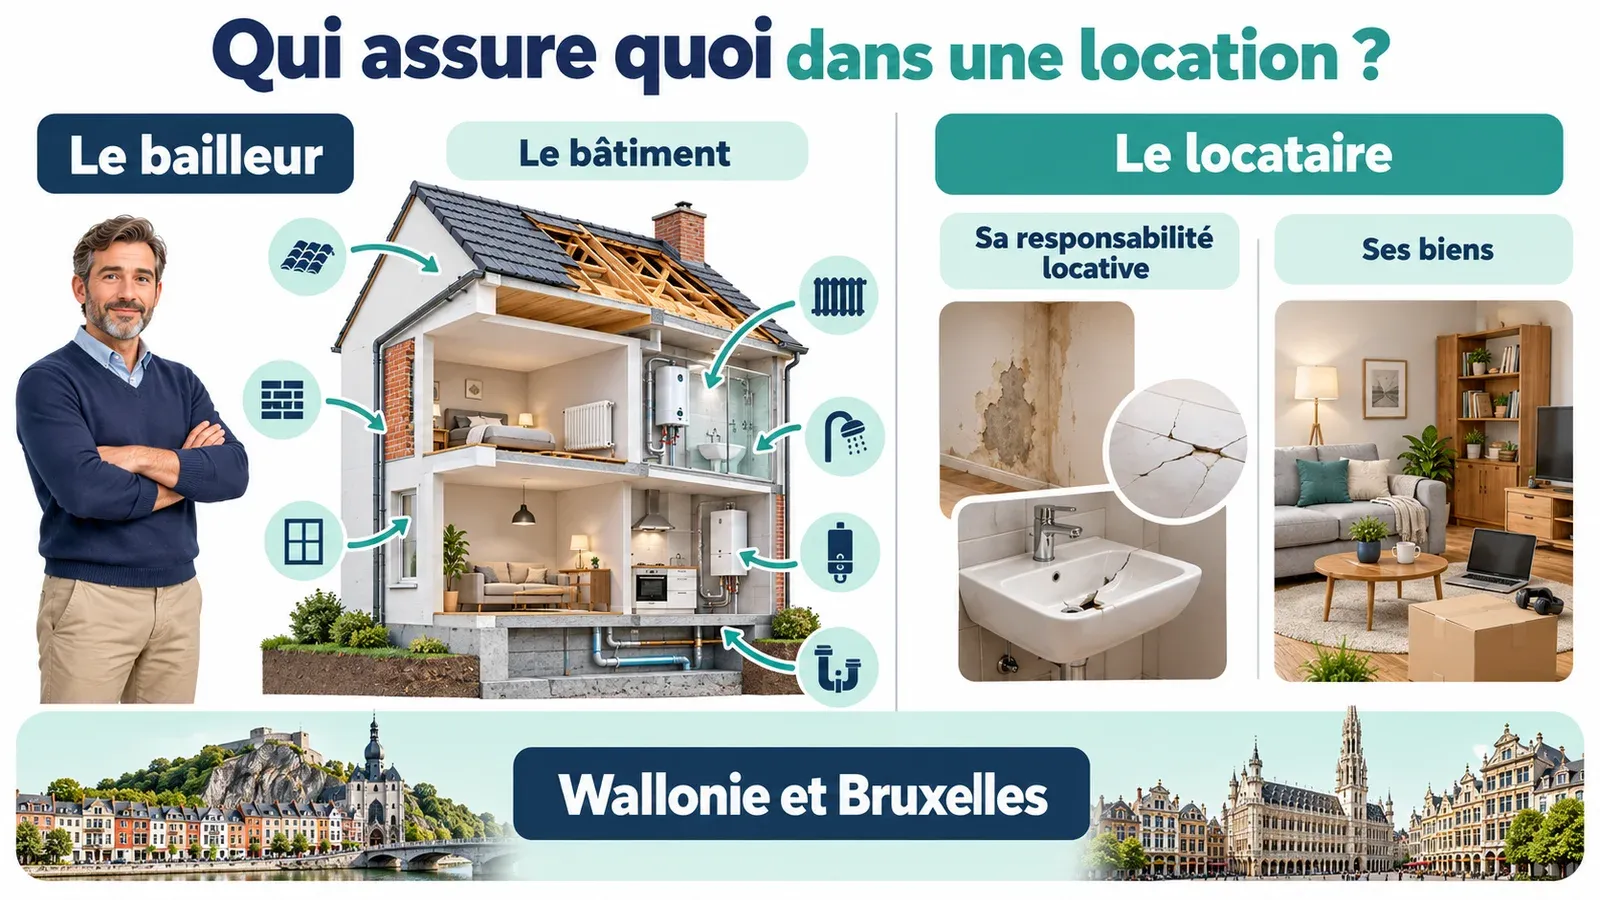
Dans une location, deux assurances se complètent :
- le bailleur assure en pratique le bâtiment : murs, toiture, installations fixes ;
- le locataire assure sa responsabilité à l’égard du logement qu’il occupe et, s’il le souhaite, ses propres biens : meubles, électroménager, vêtements, matériel.
Droits Quotidiens le résume ainsi pour Bruxelles : le bailleur assure le bâtiment contre l’incendie, le locataire assure sa responsabilité et ses meubles. Les deux polices ne font pas double emploi : l’une protège un patrimoine, l’autre répond à la question « qui paie si l’occupant est à l’origine du sinistre ? ».
Pourquoi le locataire doit s’assurer
La responsabilité du locataire est large. En Wallonie, l’article 16 du décret du 15 mars 2018 prévoit que le preneur « répond des dégradations ou des pertes qui arrivent pendant sa jouissance, à moins qu’il ne prouve qu’elles ont eu lieu sans sa faute », et l’article 17 qu’il « répond de l’incendie, à moins qu’il ne prouve que celui-ci s’est déclaré sans sa faute ». À Bruxelles, l’article 220/1 du Code du logement pose la même présomption pour l’incendie et le dégât des eaux. Autrement dit, c’est au locataire de démontrer qu’il n’y est pour rien. Sans assurance, un seul sinistre peut dépasser de loin ce qu’il pourrait rembourser.
Ce que la loi impose au locataire
Le bail d’habitation relève des Régions. L’obligation d’assurance du locataire dépend donc de l’endroit où se trouve le logement et de la date du bail.
| Région | Texte | Risques visés | Baux concernés | Preuve après l’entrée |
|---|---|---|---|---|
| Wallonie | Décret du 15 mars 2018, art. 17 | Incendie | Conclus ou renouvelés depuis le 1er septembre 2018 | Dans le mois de chaque date anniversaire de l’entrée |
| Bruxelles | Code bruxellois du logement, art. 220/1 | Incendie et dégât des eaux | Conclus ou renouvelés depuis le 1er novembre 2024 | Dans le mois qui suit la demande du bailleur |
Dans les deux Régions, sauf si les parties en conviennent autrement, l’assurance est souscrite avant l’entrée dans les lieux, et une première preuve est attendue dans le mois qui suit cette entrée. À Bruxelles, l’assureur doit en outre être autorisé ou exempté d’autorisation conformément à la loi du 13 mars 2016. Les textes font foi : la version consolidée du décret wallon sur Wallex et l’ordonnance bruxelloise du 4 avril 2024, qui a inséré l’article 220/1.
Pour un bail plus ancien, jamais renouvelé depuis ces dates, l’obligation légale ne s’applique pas : tout dépend alors du contrat. Le risque, lui, existe toujours. Toutes les nuances, région par région, sont réunies dans notre article assurance du locataire : est-elle obligatoire.
Ce que doit assurer le bailleur
Les articles régionaux sur le bail que nous avons lus organisent l’assurance du locataire ; ils n’imposent pas d’assurance au bailleur. Le SPF Economie recommande néanmoins de souscrire une assurance contre l’incendie et rappelle que propriétaires, locataires, copropriétaires ou emprunteurs peuvent y être tenus par une réglementation régionale ou par un contrat, comme un crédit hypothécaire.
En pratique, le bailleur assure son bâtiment, signale à l’assureur que le bien est loué et vérifie chaque année que son locataire est lui aussi couvert. Selon le SPF Economie, l’assurance incendie des risques simples inclut d’office la tempête et les catastrophes naturelles, et peut être complétée par des garanties comme le chômage immobilier ou le recours des tiers. Tout cela est développé dans notre guide sur l’assurance du propriétaire bailleur.
Sans preuve d’assurance, l’abandon de recours
Que se passe-t-il si le locataire ne prouve pas qu’il est assuré ? En Wallonie comme à Bruxelles, le texte permet au bailleur de demander à son assureur d’ajouter, au profit du preneur, une clause d’abandon de recours à son contrat d’assurance « habitation », et d’en répercuter le coût au preneur. La franchise peut rester à charge du preneur si sa responsabilité est engagée.
Par cette clause, l’assureur du bailleur renonce à se retourner contre le locataire pour les dommages couverts au bâtiment. C’est un filet partiel :
- il protège le bâtiment du bailleur ;
- il ne couvre pas le mobilier du locataire ;
- il ne couvre pas sa responsabilité envers les voisins et les autres bâtiments.
Un locataire qui compte sur l’abandon de recours plutôt que sur sa propre police reste donc exposé.
Les situations particulières
Colocation
Plusieurs preneurs sous un même toit, c’est plusieurs responsabilités à couvrir. En Wallonie comme à Bruxelles, le pacte de colocation doit régler la question des assurances : qui souscrit, pour qui, et comment la prime se partage. Nous détaillons les options, police commune ou contrats séparés, dans notre guide sur l’assurance en colocation.
Kot étudiant
Un étudiant qui loue une chambre reste un preneur, avec les mêmes questions d’assurance, auxquelles s’ajoutent celles propres à un kot. Le point est fait dans notre article sur l’assurance pour un kot étudiant.
Logement meublé
Dans un bail meublé, une partie du contenu appartient au bailleur. Faites préciser dans le bail et l’inventaire ce qui lui appartient, et vérifiez de part et d’autre qui assure ces meubles : la police du bâtiment ne couvre pas forcément le mobilier, celle du locataire vise en principe ses propres biens.
Garant
Le garant dans un bail s’engage à payer si le locataire ne paie pas. Il ne remplace pas l’assurance : un sinistre important dépasse souvent ce qu’un garant peut ou veut prendre en charge, et son engagement dépend des termes de l’acte de caution.
Bail commercial et bail professionnel
Les règles ci-dessus concernent le bail d’habitation. Pour un bail commercial ou professionnel, les assurances dépendent surtout du contrat : qui assure le bâtiment, pour le compte de qui, avec ou sans abandon de recours, et qui paie la prime. Une clause d’assurance claire, relue avant la signature, évite bien des litiges après un sinistre.
Choisir et comparer les polices
Une assurance de locataire se choisit en lisant les conditions générales : les risques couverts, les montants assurés pour la responsabilité locative, la valeur du contenu, les options comme le vol ou le bris de vitre. Nous ne publions pas de tarif : le coût dépend du logement, de la région et des garanties. Les facteurs qui font varier la prime sont expliqués dans notre guide sur le prix d’une assurance locataire. Le détail des garanties utiles à l’occupant se trouve dans notre guide sur l’assurance du locataire, et le fonctionnement de la police qui couvre le feu dans l’article assurance incendie en location.
Fin du bail, assurance et attestation
Au départ du locataire, deux sujets se croisent.
- La police du locataire doit être résiliée ou transférée vers le nouveau logement, en veillant à rester couvert jusqu’à la remise des clés. Certains assureurs demandent un document établissant la fin du bail : lettre de renon avec sa preuve d’envoi, accord écrit de résiliation, état des lieux de sortie signé ou confirmation de la remise des clés par le bailleur. Demandez à votre assureur ce qu’il accepte.
- Les dégâts constatés à la sortie doivent être répartis : usure normale, dégâts locatifs à charge du locataire, ou sinistre déjà déclaré et indemnisé. Seule une comparaison fiable entre l’état des lieux d’entrée et celui de sortie permet de trancher.
Les dégâts locatifs ordinaires, trous, taches, usure anormale, ne relèvent en général pas de l’assurance incendie : ils sont réglés entre les parties, le cas échéant sur la garantie locative.
En résumé : dans une location, chacun s’assure pour ce qui le concerne. En Wallonie depuis 2018 et à Bruxelles depuis novembre 2024, la loi impose au locataire d’assurer sa responsabilité et de le prouver ; le bailleur, lui, a tout intérêt à assurer correctement son bâtiment. L’abandon de recours n’est qu’une solution de repli.
Sommaire du dossier « Assurance et location »
Questions fréquentes
Qui doit s’assurer dans une location, le locataire ou le propriétaire ?
Les deux, pour des risques différents. Le bailleur assure en pratique le bâtiment : murs, toiture, installations fixes. Le locataire assure sa responsabilité à l’égard du logement loué et, s’il le souhaite, ses propres biens. En Wallonie et à Bruxelles, l’assurance du locataire est obligatoire pour les baux récents ; celle du bâtiment est recommandée par le SPF Economie.
Le bail doit-il prévoir une clause d’assurance ?
Pour les baux récents, l’obligation d’assurance du locataire découle directement du décret wallon ou du Code bruxellois du logement : elle s’applique même si le bail est muet. Une clause reste utile pour préciser les risques à couvrir, le calendrier de la preuve ou l’existence d’un abandon de recours. Pour un bail plus ancien, c’est le contrat qui décide.
Qu’est-ce que l’abandon de recours dans un contrat de bail ?
C’est une clause de la police du bailleur par laquelle son assureur renonce à se retourner contre le locataire après un sinistre couvert. En Wallonie et à Bruxelles, le bailleur peut la faire ajouter si le locataire ne prouve pas le paiement de ses primes, et en répercuter le coût. Elle ne couvre ni le mobilier du locataire ni les dommages aux tiers.
Existe-t-il une assurance dégâts locatifs en Belgique ?
Les textes régionaux imposent au locataire d’assurer sa responsabilité en cas d’incendie, et à Bruxelles aussi de dégât des eaux. Les dégâts locatifs ordinaires constatés à la sortie, trous, taches, usure anormale, relèvent en revanche de la responsabilité du locataire et de la garantie locative. Demandez à l’assureur ce que votre police couvre exactement avant de compter dessus.
Mon assureur demande une attestation de fin de bail : que fournir ?
Aucun modèle officiel n’existe à notre connaissance. Selon ce que demande l’assureur, plusieurs documents peuvent établir la fin du bail : la lettre de renon et sa preuve d’envoi, l’accord écrit de résiliation, l’état des lieux de sortie signé ou un document du bailleur confirmant la remise des clés. Demandez à l’assureur quel document il accepte.
Les règles sont-elles les mêmes pour un bail commercial ?
Non. Les obligations d’assurance décrites ici sont celles du bail d’habitation, régi par le décret wallon ou le Code bruxellois du logement. Pour un bail commercial ou professionnel, les assurances dépendent surtout du contrat : qui assure le bâtiment, pour le compte de qui, avec ou sans abandon de recours. Relisez la clause d’assurance avant de signer.
Sources et références légales
Cet article s’appuie sur les textes en vigueur en Belgique et sur la pratique de terrain de nos experts. Les liens ci-dessous renvoient aux sources officielles.
- Décret du 15 mars 2018 relatif au bail d’habitation, version consolidée (art. 16, 17 et 72)
- Décret du 15 mars 2018 relatif au bail d’habitation, version initiale au 1er septembre 2018 (art. 91 et 94)
- Ordonnance du 4 avril 2024 modifiant le Code bruxellois du Logement (art. 18 insérant l’art. 220/1, art. 38)
- Code bruxellois du Logement, version consolidée (art. 2, § 1er, 35°, et art. 220/1)
- Assurance incendie et catastrophes naturelles (risques simples)
- Dois-je prendre une assurance incendie si je suis locataire ? (Bruxelles)
Article à visée informative, mis à jour le 26 septembre 2026. Il ne remplace pas un avis juridique individuel : en cas de litige, consultez un professionnel ou le juge de paix compétent. Une question sur votre situation ?
Citer cet article
Hennin, E. (2026). Assurance et location : qui doit s’assurer ?. Mon état des lieux. https://www.mon-etatdeslieux.be/guides/location/assurance-location/