L’essentiel en quatre points
Deux polices distinctes : le bailleur assure en pratique le bâtiment, le locataire assure sa responsabilité et son mobilier.
Une obligation régionale : en Wallonie pour les baux conclus ou renouvelés depuis le 1er septembre 2018, à Bruxelles depuis le 1er novembre 2024.
Une preuve à fournir : le locataire apporte chaque année la preuve du paiement de ses primes au bailleur.
Un filet partiel : à défaut de preuve, le bailleur peut faire ajouter un abandon de recours à sa police et en répercuter le coût.
Table des matières
Un logement loué est exposé aux mêmes risques qu’un logement occupé par son propriétaire : incendie, dégât des eaux, bris de vitre, tempête. La différence, c’est qu’il y a deux personnes concernées, le bailleur qui possède le bien et le locataire qui l’occupe, et donc deux assurances qui se complètent. Ce guide de nos guides location et bail fait le point sur l’assurance habitation d’un logement loué, en Wallonie et à Bruxelles. Pour la vue d’ensemble, du bailleur au garant, commencez par notre article assurance et location.
Assurance habitation et assurance incendie, de quoi parle-t-on
Dans le langage courant, « assurance habitation » et « assurance incendie » désignent le plus souvent le même contrat : une police qui couvre le logement et son contenu contre l’incendie et une série d’autres événements, selon les garanties choisies. Les textes régionaux sur le bail emploient des termes plus précis. Le décret wallon parle de la responsabilité du preneur en cas d’incendie ; le Code bruxellois du logement vise l’incendie et le dégât des eaux ; l’un comme l’autre évoquent le contrat d’assurance « habitation » du bailleur.
Ce qui compte, pour une location, n’est pas le nom commercial de la police, mais ce qu’elle couvre et pour le compte de qui.
Qui assure quoi dans une location
La répartition habituelle est simple. Selon les fiches de Droits Quotidiens, pour la Wallonie comme pour Bruxelles :
- le bailleur assure le bâtiment ;
- le locataire assure sa responsabilité et son mobilier.
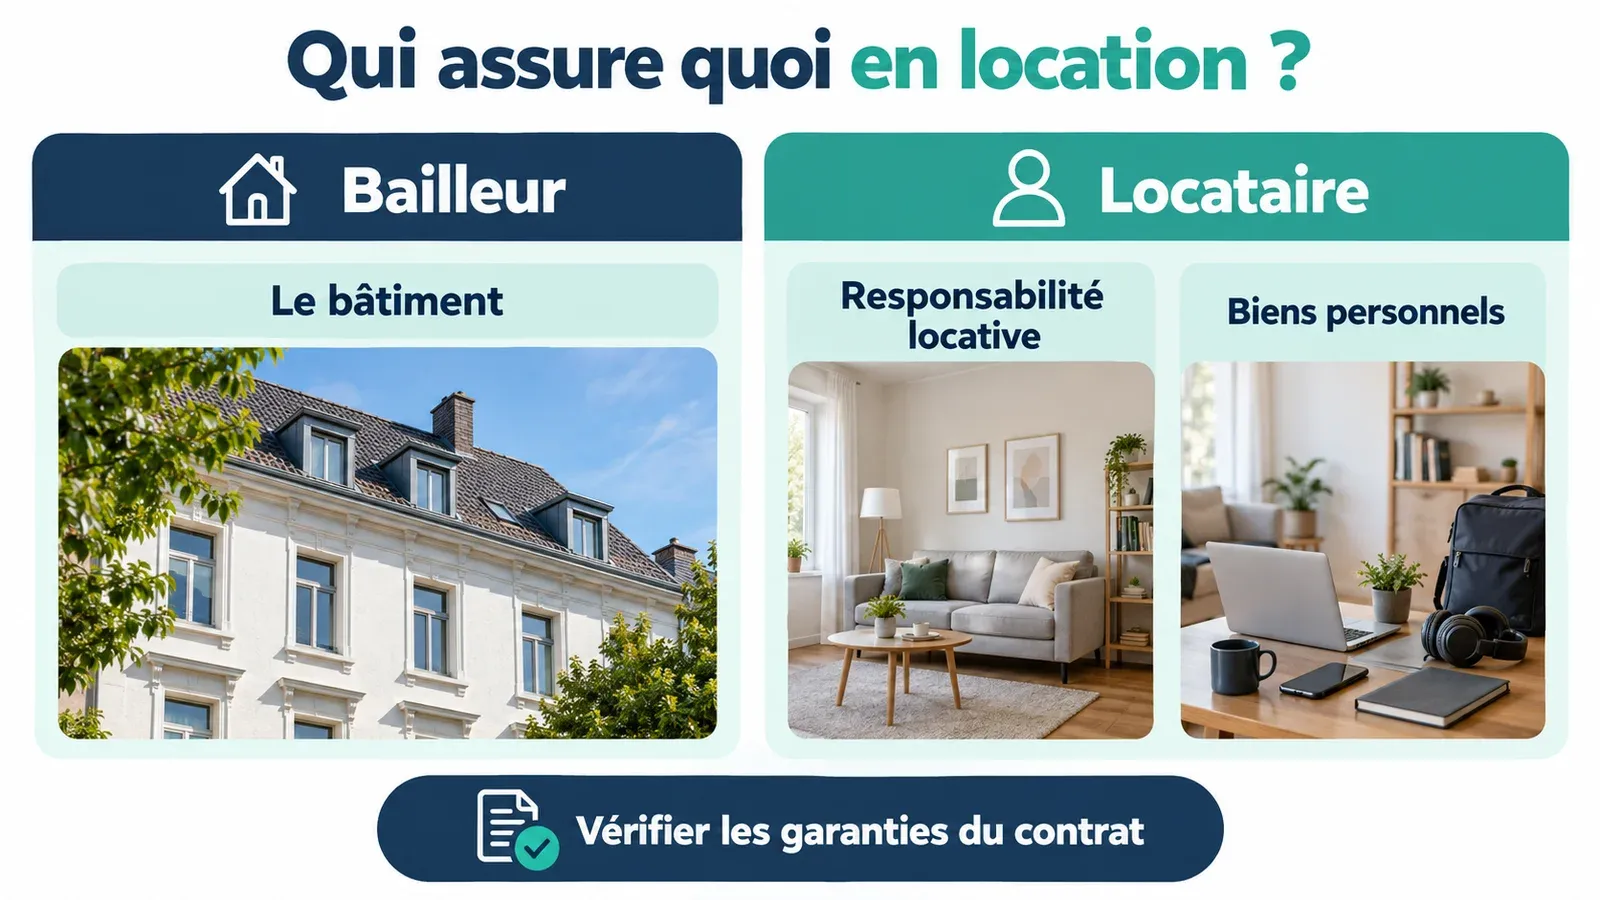
Les deux polices ne font donc pas double emploi. Celle du bailleur protège son patrimoine immobilier. Celle du locataire répond à une autre question : qui paie si l’occupant est à l’origine du sinistre, et qui indemnise ses propres affaires ? Le détail des garanties utiles à l’occupant est développé dans notre guide sur l’assurance pour appartement en location.
La responsabilité du locataire en cas d’incendie
Le point de départ est la responsabilité du preneur. En Wallonie, l’article 17 du décret du 15 mars 2018 relatif au bail d’habitation pose que « le preneur répond de l’incendie, à moins qu’il ne prouve que celui-ci s’est déclaré sans sa faute ». À Bruxelles, l’article 220/1 du Code bruxellois du logement reprend la même règle en l’étendant au dégât des eaux.
Concrètement, le locataire est présumé responsable. S’il n’est pas assuré, il doit en principe supporter le coût des dommages, sauf à démontrer qu’il n’a commis aucune faute ; Droits Quotidiens souligne que cette preuve est souvent difficile à apporter. Un incendie peut coûter bien plus que la garantie locative, d’où l’intérêt d’une assurance, même là où elle ne serait pas obligatoire.
Ce que la loi impose selon la Région
Le bail d’habitation relève des Régions. L’obligation d’assurance du locataire n’est donc pas la même partout, et elle dépend aussi de la date du bail.
| Région | Texte | Risques visés | Baux concernés |
|---|---|---|---|
| Wallonie | Décret du 15 mars 2018, art. 17 | Incendie | Baux conclus ou renouvelés depuis le 1er septembre 2018 |
| Bruxelles | Code bruxellois du logement, art. 220/1 | Incendie et dégâts des eaux | Baux conclus ou renouvelés depuis le 1er novembre 2024 |
En Wallonie
Le décret prévoit que la responsabilité du preneur « est couverte par une assurance ». La disposition transitoire du décret (article 91) réserve l’article 17 aux baux conclus ou renouvelés à dater de son entrée en vigueur, le 1er septembre 2018. Le texte fait foi dans sa version consolidée sur Wallex. Toutes les nuances, bail ancien compris, sont détaillées dans notre article sur l’assurance du locataire obligatoire en Wallonie.
À Bruxelles
L’obligation a été introduite par l’ordonnance du 4 avril 2024 modifiant le Code bruxellois du logement, entrée en vigueur le 1er novembre 2024. Elle ne vaut que pour les baux conclus ou renouvelés à partir de cette date. Le texte bruxellois précise en outre que l’assurance doit être conclue auprès d’un assureur autorisé ou exempté d’autorisation conformément à la loi du 13 mars 2016 relative au statut et au contrôle des entreprises d’assurance ou de réassurance.
Pour un bail plus ancien
Pour un bail signé avant ces dates et jamais renouvelé depuis, l’obligation légale ne s’applique pas. Selon Droits Quotidiens, tout dépend alors de ce que prévoit le contrat : de nombreux baux contiennent une clause qui impose au locataire de s’assurer. Même sans clause, la responsabilité du locataire reste entière, et l’assurance reste vivement conseillée.
Quand souscrire et comment prouver son assurance
Avant l’entrée dans les lieux
Les textes wallon et bruxellois prévoient que, sauf si les parties en conviennent autrement, le preneur contracte son assurance « préalablement à l’entrée dans les lieux ». La réponse à la question fréquente « assurance avant ou après le bail » est donc : après la signature, mais avant la remise des clés, pour être couvert dès le premier jour.
Il arrive que l’assureur demande une copie du bail pour établir la police : l’adresse, le type de logement et la date de prise de cours y figurent. Que le contrat soit signé sous seing privé ou qu’il s’agisse d’un bail habitation notaire, la règle d’assurance est la même.
La preuve annuelle du paiement des primes
Le locataire apporte la preuve du paiement des primes chaque année. Les délais diffèrent légèrement :
- en Wallonie, dans le mois qui suit l’entrée dans les lieux, puis dans le mois qui suit chaque date anniversaire de l’entrée ;
- à Bruxelles, dans le mois qui suit l’entrée dans les lieux, puis, selon le texte de l’article 220/1, dans le mois qui suit la demande du bailleur.
Droits Quotidiens conseille d’envoyer cette preuve par courriel ou par recommandé et de garder une trace de l’envoi. Ce que le texte exige, c’est la preuve du paiement des primes : conservez les documents qui l’établissent.
Sans assurance, l’abandon de recours
Que risque un locataire sans assurance habitation ? Si la preuve n’est pas fournie dans le délai, le bailleur peut demander à son propre assureur d’ajouter, au profit du preneur, une clause d’abandon de recours à son contrat d’assurance « habitation ». Il peut alors en répercuter le coût au preneur. La franchise peut aussi être laissée à charge du preneur si sa responsabilité est engagée.
Cette clause empêche l’assureur du bailleur de se retourner contre le locataire pour les dégâts au bâtiment. Mais elle a des limites importantes, que rappelle la fiche de Droits Quotidiens pour la Wallonie : elle ne couvre ni les dommages causés aux tiers, ni ceux causés aux immeubles voisins, ni le mobilier du locataire.
Cas particuliers
Maison, appartement ou kot
Les règles d’obligation ne distinguent pas une maison d’un appartement : ce qui compte est l’existence d’un bail d’habitation soumis au décret wallon ou au Code bruxellois. En revanche, le contrat d’assurance, lui, s’adapte au bien : surface, nombre de pièces, valeur du contenu. Dans un immeuble à appartements, un sinistre touche plus facilement les voisins, ce qui rend la garantie de responsabilité d’autant plus utile.
Colocation
Lorsque plusieurs occupants partagent un logement, la question de savoir qui s’assure, et pour quelle part, mérite d’être réglée dès le départ. Nous la traitons dans notre guide sur l’assurance en colocation.
Achat d’un logement
Quand on devient propriétaire, la logique s’inverse : c’est à vous d’assurer le bâtiment, et plus seulement votre responsabilité d’occupant. Si vous achetez pour mettre en location, vous serez dans la position du bailleur : assurer le bâtiment et vérifier, chaque année, que votre locataire est lui aussi assuré.
Fin du bail, état des lieux et assurance
Au départ du locataire, deux sujets se croisent. D’un côté, la police du locataire doit être résiliée ou transférée vers son nouveau logement, en veillant à rester couvert jusqu’à la remise des clés. De l’autre, les dégâts constatés à la sortie posent la question de leur prise en charge : usure normale, dégâts locatifs, ou sinistre déclaré à l’assurance. Nous détaillons ce point dans notre guide sur l’état des lieux de sortie et assurance habitation.
Dans tous les cas, l’assureur comme le juge ont besoin d’une comparaison fiable entre l’état du logement à l’entrée et à la sortie. Sans état des lieux d’entrée détaillé, cette comparaison devient une affaire de souvenirs et de photos éparses.
En cas de litige avec l’assureur
Un refus d’intervention, une indemnisation jugée trop faible ou une résiliation contestée se règlent d’abord avec l’assureur, par écrit. Si vous n’obtenez pas satisfaction, l’Ombudsman des Assurances, service de médiation des litiges en assurance, peut être saisi gratuitement, en ligne ou par courrier.
En résumé : en location, le bailleur assure en pratique le bâtiment et le locataire sa responsabilité et ses biens. En Wallonie et à Bruxelles, l’assurance du locataire est obligatoire pour les baux récents, à souscrire avant l’entrée et à prouver chaque année. Un état des lieux précis complète utilement ces deux polices.
Questions fréquentes
Le locataire doit-il avoir une assurance habitation en Belgique ?
Cela dépend de la Région et de la date du bail. En Wallonie, le décret du 15 mars 2018 impose au preneur d’assurer sa responsabilité en cas d’incendie pour les baux conclus ou renouvelés depuis le 1er septembre 2018. À Bruxelles, l’obligation couvre l’incendie et les dégâts des eaux pour les baux conclus ou renouvelés depuis le 1er novembre 2024. Pour un bail plus ancien, tout dépend de ce que prévoit le contrat.
Faut-il souscrire l’assurance avant ou après la signature du bail ?
En Wallonie comme à Bruxelles, le texte prévoit que le preneur contracte son assurance préalablement à l’entrée dans les lieux, sauf si les parties en conviennent autrement. L’idéal est donc de la souscrire entre la signature du bail et la remise des clés, pour être couvert dès le premier jour d’occupation.
L’assurance du propriétaire ne suffit-elle pas ?
Non. Selon Droits Quotidiens, le bailleur assure le bâtiment et le locataire sa responsabilité et son mobilier. La police du bailleur ne couvre ni les meubles du locataire ni sa responsabilité envers les voisins ou d’autres tiers. Les deux contrats se complètent : ils ne font pas double emploi.
Que se passe-t-il si le locataire ne prouve pas qu’il est assuré ?
Si la preuve du paiement des primes n’est pas fournie dans le délai prévu, le bailleur peut demander à son assureur d’ajouter, au profit du preneur, une clause d’abandon de recours à sa police habitation, et en répercuter le coût au preneur. La franchise peut rester à charge du preneur si sa responsabilité est engagée.
Que couvre la clause d’abandon de recours ?
Elle évite que l’assureur du bailleur se retourne contre le locataire pour les dégâts au bâtiment. Mais, comme le rappelle Droits Quotidiens, elle ne couvre ni les dommages causés aux tiers et aux immeubles voisins, ni le mobilier du locataire. Elle ne remplace donc pas une véritable assurance du locataire.
Que faire en cas de litige avec son assureur ?
Adressez-vous d’abord à votre assureur, par écrit, en exposant clairement le problème. Si la réponse ne vous satisfait pas, vous pouvez saisir l’Ombudsman des Assurances, service de médiation des litiges en assurance, accessible gratuitement, via son formulaire de plainte en ligne ou par courrier.
Sources et références légales
Cet article s’appuie sur les textes en vigueur en Belgique et sur la pratique de terrain de nos experts. Les liens ci-dessous renvoient aux sources officielles.
- Décret du 15 mars 2018 relatif au bail d’habitation, version consolidée (art. 17)
- Décret du 15 mars 2018 relatif au bail d’habitation, version initiale au 1er septembre 2018 (art. 17 et 91)
- Ordonnance du 4 avril 2024 modifiant le Code bruxellois du Logement en vue de concrétiser le droit au logement (art. 220/1 inséré)
- Dois-je prendre une assurance incendie si je suis locataire ? (Wallonie)
- Dois-je prendre une assurance incendie si je suis locataire ? (Bruxelles)
- Ombudsman des Assurances : service de médiation des litiges en assurance
Article à visée informative, mis à jour le 24 septembre 2026. Il ne remplace pas un avis juridique individuel : en cas de litige, consultez un professionnel ou le juge de paix compétent. Une question sur votre situation ?
Citer cet article
Hennin, E. (2026). Assurance incendie en location. Mon état des lieux. https://www.mon-etatdeslieux.be/guides/location/assurance-location-incendie/