L’essentiel en quatre points
Deux régimes régionaux : en Wallonie, le locataire assure sa responsabilité en cas d’incendie ; à Bruxelles, en cas d’incendie et de dégât des eaux, pour les baux depuis le 1er novembre 2024.
Dégât locatif n’est pas sinistre : l’usure anormale, les trous ou les taches relèvent de la responsabilité du locataire, pas forcément de son assurance.
L’état des lieux de sortie comme preuve : contradictoire, après la libération des lieux et avant la remise des clés, il fixe l’état du logement rendu.
Pas d’attestation officielle : l’assureur s’appuie sur les documents du bail, en premier lieu les états des lieux d’entrée et de sortie.
Table des matières
Au moment de quitter un logement loué, bailleur et locataire se demandent souvent si « l’assurance » va payer les dégâts constatés. La réponse est rarement aussi simple. L’assurance habitation du locataire couvre des sinistres précis, alors que l’état des lieux de sortie compare le logement rendu à celui qui avait été reçu. Ce guide de nos guides sur l’état des lieux fait le lien entre les deux. Pour les étapes de la visite elle-même, voyez notre article sur le déroulement d’un état des lieux de sortie.
Ce que l’état des lieux de sortie établit
L’état des lieux de sortie constate l’état du logement au moment où le locataire le rend. Comparé à l’état des lieux d’entrée, il permet d’identifier les dégradations dont le locataire répond.
En Wallonie, l’article 27 du décret du 15 mars 2018 permet à chaque partie de requérir un état des lieux de sortie contradictoire et à frais partagés. Il est établi après la libération des lieux par le preneur et avant la remise des clés au bailleur, et comporte au minimum la date des constatations, l’identité de leurs auteurs, les références du bail et de l’état des lieux d’entrée, les index des compteurs, la remise des clés et les signatures. À défaut d’accord, le juge de paix, saisi avant la remise des clés, désigne un expert.
À Bruxelles, l’article 220, § 3, du Code bruxellois du logement prévoit le même état des lieux contradictoire et à frais partagés, après la libération des lieux et avant la remise des clés, et depuis le 1er novembre 2024 au plus tard dans le mois de la libération des lieux. À défaut d’accord, le juge compétent, saisi avant la remise des clés, désigne un expert.
Pour un logement en immeuble, notre guide sur l’état des lieux de sortie d’un appartement détaille les points propres aux parties privatives et aux compteurs.
La responsabilité du locataire à la sortie
Le locataire répond des dégradations et des pertes survenues pendant sa jouissance, sauf s’il prouve qu’elles ont eu lieu sans sa faute. En Wallonie, c’est l’article 16 du décret ; l’article 18 ajoute qu’il est tenu des dégradations causées par les personnes de son habitation ou ses sous-locataires. L’article 28 précise l’enjeu de l’état des lieux d’entrée : s’il a été fait un état des lieux détaillé, le preneur rend le bien tel qu’il l’a reçu, excepté ce qui a péri ou a été dégradé par vétusté ou force majeure ; s’il n’y en a pas eu, il est présumé avoir reçu le bien dans l’état où il le rend, sauf preuve contraire.
À Bruxelles, la règle générale des dégradations reste celle de l’article 1732 de l’ancien Code civil, qui s’exprime dans les mêmes termes.
Dégât locatif ou sinistre
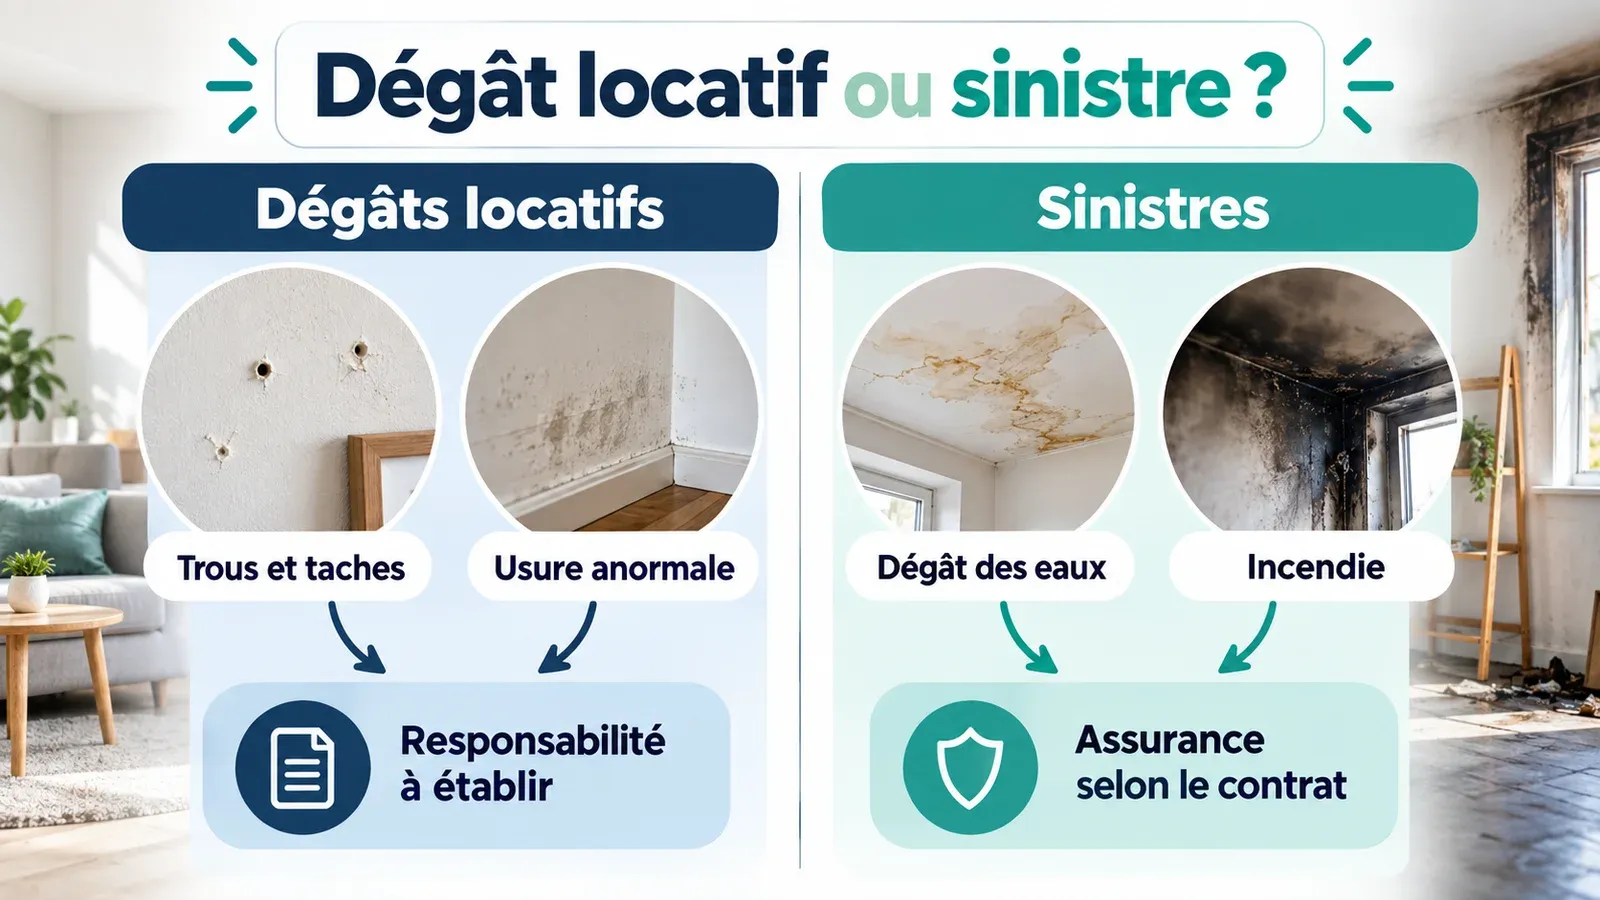
C’est la distinction clé. Un trou dans un mur, un parquet rayé, une tache sur une moquette ou une porte abîmée sont des dégâts locatifs : ils se règlent entre le bailleur et le locataire, le plus souvent sur la garantie locative. Un incendie ou un dégât des eaux sont des sinistres : ils se déclarent à l’assureur, qui applique les garanties et exclusions de sa police.
Une assurance habitation n’est pas une assurance « fin de bail ». Avant de compter sur elle pour un dégât constaté à la sortie, lisez vos conditions générales : la liste des événements couverts, les exclusions et la franchise y figurent.
L’obligation d’assurance, région par région
En Wallonie, l’incendie
L’article 17 du décret wallon prévoit que le preneur répond de l’incendie, à moins qu’il ne prouve que celui-ci s’est déclaré sans sa faute, et que cette responsabilité est couverte par une assurance. Sauf convention contraire, le preneur la contracte avant l’entrée dans les lieux et « apporte la preuve du paiement des primes annuellement ». S’il ne le fait pas dans le mois suivant l’entrée dans les lieux, ou ensuite dans le mois suivant la date anniversaire de l’entrée, le bailleur peut faire ajouter à sa propre police une clause d’abandon de recours au profit du preneur et lui en répercuter le coût ; la franchise peut rester à charge du preneur si sa responsabilité est engagée.
À Bruxelles, l’incendie et le dégât des eaux
Pour les baux signés ou renouvelés depuis le 1er novembre 2024, l’article 220/1 du Code bruxellois du logement prévoit que le preneur répond de l’incendie et du dégât des eaux, sauf s’il prouve qu’ils se sont déclarés sans sa faute. Sa responsabilité est couverte par une assurance conclue auprès d’un assureur autorisé ; sauf convention contraire, il la contracte avant l’entrée dans les lieux et apporte la preuve du paiement des primes annuellement. Si la preuve manque dans le mois suivant l’entrée, puis dans le mois qui suit la demande du bailleur, celui-ci peut faire ajouter une clause d’abandon de recours et en répercuter le coût ; la franchise peut rester à charge du preneur.
Ces délais d’un mois sont des délais de réaction pour le bailleur, pas une dispense de preuve annuelle. Pour le détail des garanties, voyez notre guide sur l’assurance incendie en location.
| Critère | Wallonie | Bruxelles |
|---|---|---|
| Texte | Décret du 15 mars 2018, art. 17 | Code bruxellois du logement, art. 220/1 |
| Risques visés | Incendie | Incendie et dégât des eaux |
| Baux concernés | Baux régis par le décret, en vigueur depuis le 1er septembre 2018 | Baux signés ou renouvelés depuis le 1er novembre 2024 |
| Preuve | Paiement des primes, chaque année | Paiement des primes, chaque année |
| À défaut | Abandon de recours sur la police du bailleur, coût répercuté | Idem |
Pas d’« attestation d’état des lieux de sortie » officielle
On cherche souvent une « attestation d’état des lieux de sortie pour l’assurance ». Aucun texte wallon ou bruxellois consulté ne prévoit un tel document. Si un sinistre est déclaré, l’assureur peut demander ce qui lui paraît utile : bail, états des lieux d’entrée et de sortie, photos datées, factures. Le document qui a le plus de poids reste l’état des lieux de sortie contradictoire, signé par les deux parties ou dressé par un expert qu’elles ont désigné ensemble.
Si le locataire ne se présente pas, ou refuse de signer, la procédure change : voyez notre guide « locataire refuse état des lieux de sortie ». Sans constat contradictoire, la discussion avec un assureur devient nettement plus difficile.
Un sinistre découvert à la sortie
Il arrive que l’état des lieux de sortie révèle une trace d’humidité, une infiltration ou les suites d’une fuite. Dans ce cas :
- faites-le décrire dans l’état des lieux de sortie, avec sa localisation, son étendue et des photos datées ;
- déclarez-le rapidement aux assureurs concernés : celui du locataire, celui du bailleur et, en appartement, celui de la copropriété si les parties communes sont touchées ;
- ne réparez pas avant le constat, sauf mesure urgente pour limiter les dégâts ;
- conservez les échanges avec l’assureur et l’autre partie.
L’assureur déterminera l’origine du sinistre et ce que couvre la police. Si un défaut n’apparaît qu’après la remise des clés, la question devient celle d’un vice caché après l’état des lieux de sortie, plus délicate à trancher.
En cas de désaccord persistant avec votre assureur, l’Ombudsman des assurances propose un service de médiation des litiges.
Qui paie l’état des lieux de sortie
Les deux Régions prévoient un état des lieux de sortie à frais partagés entre le bailleur et le locataire lorsqu’une partie le requiert. En Wallonie, pour l’état des lieux d’entrée, l’article 27 précise qu’un expert désigné conjointement est payé à parts égales, alors qu’un expert désigné par une seule partie reste à sa charge. Ce coût ne relève pas de l’assurance habitation : c’est une dépense liée à la fin du bail, pas un sinistre. Si la sortie se fait en colocation, la répartition entre colocataires suit le bail et le pacte de colocation.
Le rôle d’un expert indépendant
Un expert désigné par les deux parties dresse l’état des lieux de sortie contradictoirement, en le comparant pièce par pièce à l’état des lieux d’entrée. Il distingue l’usure normale et la vétusté des dégâts locatifs, localise et photographie chaque constat. Il ne se prononce pas sur la couverture d’une assurance, qui relève de l’assureur, mais son rapport constitue une base solide pour la discussion. Notre bureau réalise l’état des lieux d’entrée ou de sortie dès 80 € TVAC par partie, en Wallonie et à Bruxelles.
En résumé : l’état des lieux de sortie fixe l’état du logement rendu, l’assurance habitation couvre les sinistres prévus par la police. En Wallonie, le locataire assure l’incendie ; à Bruxelles, l’incendie et le dégât des eaux pour les baux depuis le 1er novembre 2024. Un constat contradictoire et photographié reste la meilleure preuve, pour le bailleur, le locataire et leurs assureurs.
Questions fréquentes
L’assurance habitation couvre-t-elle les dégâts constatés à l’état des lieux de sortie ?
Pas en règle générale. Le locataire répond des dégradations survenues pendant sa jouissance, sauf preuve qu’elles ont eu lieu sans sa faute. Une assurance habitation couvre, elle, les sinistres définis par le contrat, comme l’incendie ou le dégât des eaux. Trous, taches ou usure anormale se règlent donc le plus souvent entre bailleur et locataire. Lisez vos conditions générales pour connaître vos garanties.
Faut-il fournir une attestation d’état des lieux de sortie à son assureur ?
Aucun texte wallon ou bruxellois consulté ne prévoit une attestation officielle à remettre à l’assureur. Si vous déclarez un sinistre, l’assureur peut demander tout document utile : états des lieux d’entrée et de sortie, photos datées, bail. L’état des lieux de sortie contradictoire, signé par les deux parties, est la meilleure preuve de l’état du logement rendu.
L’assurance incendie est-elle obligatoire pour le locataire ?
Oui, dans les deux Régions, avec des nuances. En Wallonie, le décret du 15 mars 2018 prévoit que la responsabilité du preneur en cas d’incendie est couverte par une assurance. À Bruxelles, pour les baux signés ou renouvelés depuis le 1er novembre 2024, l’assurance couvre l’incendie et le dégât des eaux. Dans les deux cas, le preneur prouve chaque année le paiement des primes.
Un dégât des eaux découvert à la sortie : que faire ?
Faites-le constater dans l’état des lieux de sortie, avec sa localisation et des photos, puis déclarez-le rapidement aux assureurs concernés, celui du locataire et, le cas échéant, celui du bailleur ou de la copropriété. À Bruxelles, le preneur répond du dégât des eaux, sauf s’il prouve qu’il s’est déclaré sans sa faute. L’assureur déterminera ce que couvre la police.
La clause d’abandon de recours dispense-t-elle le locataire de payer à la sortie ?
Non. Si le preneur ne prouve pas son assurance, le bailleur peut faire ajouter à sa propre police une clause d’abandon de recours au profit du preneur et lui en répercuter le coût. Cette clause ne vise que les sinistres couverts par la police du bailleur ; la franchise peut rester à charge du preneur, et les dégâts locatifs ordinaires restent à régler à la sortie.
Faut-il résilier son assurance habitation à la sortie du logement ?
Prévenez votre assureur de votre déménagement dès que la date est connue. Selon votre contrat, la police peut être transférée au nouveau logement ou prendre fin ; les modalités dépendent des conditions de votre assurance. Veillez surtout à rester couvert jusqu’à la remise des clés, puisque l’état des lieux de sortie se fait après la libération des lieux et avant cette remise.
Sources et références légales
Cet article s’appuie sur les textes en vigueur en Belgique et sur la pratique de terrain de nos experts. Les liens ci-dessous renvoient aux sources officielles.
- Décret du 15 mars 2018 relatif au bail d’habitation, articles 16, 17, 27 et 28 (version consolidée)
- Code bruxellois du logement, articles 220 et 220/1 (version consolidée)
- Ancien Code civil, articles 1732 et 1733 (version consolidée, notes régionales)
- Dois-je prendre une assurance incendie si je suis locataire ? (Bruxelles)
- Un litige en assurance ? L’ombudsman des assurances peut vous aider
Article à visée informative, mis à jour le 30 septembre 2026. Il ne remplace pas un avis juridique individuel : en cas de litige, consultez un professionnel ou le juge de paix compétent. Une question sur votre situation ?
Citer cet article
Hennin, E. (2026). État des lieux de sortie et assurance habitation. Mon état des lieux. https://www.mon-etatdeslieux.be/guides/etat-des-lieux/sortie-assurance/