L’essentiel en quatre points
Chaque colocataire est un preneur : la responsabilité en cas d’incendie, et à Bruxelles de dégât des eaux, doit être couverte par une assurance pour les baux récents.
Le pacte règle l’assurance : en Wallonie comme à Bruxelles, il doit prévoir qui conclut les contrats d’assurance et comment les primes sont payées.
Solidarité envers le bailleur : les colocataires d’un bail unique sont tenus ensemble des obligations du bail, assurance comprise.
Bail unique ou baux individuels : la réponse change selon que vous signez un contrat commun ou chacun le vôtre pour une chambre.
Table des matières
Une maison partagée à Liège, un grand appartement à Ixelles, une ancienne maison de maître divisée entre étudiants et jeunes actifs : la colocation se développe, et avec elle une question très concrète. Qui doit s’assurer quand plusieurs personnes louent le même logement ? Un seul contrat pour tout le monde, ou chacun le sien ? Ce guide de nos guides location et bail répond pour la Wallonie et Bruxelles. Pour la vue d’ensemble, du bailleur au locataire seul, commencez par notre article assurance et location.
Ce que la loi impose à chaque colocataire
La colocation ne crée pas de règle d’assurance à part : chaque colocataire est un preneur, soumis aux mêmes obligations que n’importe quel locataire. Ce qui change, c’est l’organisation entre eux.
En Wallonie
L’article 17 du décret wallon du 15 mars 2018 relatif au bail d’habitation pose que « le preneur répond de l’incendie, à moins qu’il ne prouve que celui-ci s’est déclaré sans sa faute », puis que cette responsabilité « est couverte par une assurance ». Sauf si les parties en conviennent autrement, l’assurance est contractée avant l’entrée dans les lieux, et la preuve du paiement des primes est apportée chaque année. La disposition transitoire du décret (article 91) réserve cet article, comme le chapitre sur la colocation, aux baux conclus ou renouvelés depuis son entrée en vigueur, le 1er septembre 2018. Le texte fait foi dans sa version consolidée sur Wallex.
À Bruxelles
Le Code bruxellois du logement contient depuis le 1er novembre 2024 un article 220/1 : le preneur répond de l’incendie et du dégât des eaux, sauf preuve que le sinistre s’est déclaré sans sa faute, et cette responsabilité est couverte par une assurance conclue auprès d’un assureur autorisé. L’ordonnance du 4 avril 2024 qui l’a inséré réserve cette règle aux baux conclus ou renouvelés à partir de cette date.
Le détail de ces obligations, pour un locataire seul, figure dans nos guides sur l’assurance incendie en location et sur l’assurance du locataire. En colocation, les mêmes règles valent pour chaque preneur.
| Région | Risques visés | Baux concernés | Rôle du pacte |
|---|---|---|---|
| Wallonie | Incendie | Conclus ou renouvelés depuis le 1er septembre 2018 | Modalités de conclusion des contrats d’assurance |
| Bruxelles | Incendie et dégât des eaux | Conclus ou renouvelés depuis le 1er novembre 2024 | Prise en charge des assurances, dont l’assurance incendie |
Bail unique ou bail individuel, ce qui change
Avant de choisir une assurance, il faut savoir quel type de contrat vous avez signé. Les recherches parlent de « bail solidaire », « bail collectif », « bail unique » ou « bail individuel » : derrière ces mots, il y a deux situations très différentes.
Le bail de colocation unique
C’est la colocation au sens des textes régionaux : un seul contrat, signé par tous les colocataires avec le bailleur. En Wallonie, l’article 66 du décret prévoit que « les colocataires sont solidairement tenus de l’ensemble des obligations qui découlent du bail ». À Bruxelles, le régime de la colocation s’applique lorsque les preneurs optent pour lui en signant un pacte de colocation ; le Code prévoit, là aussi, une solidarité envers le bailleur.
Conséquence pour l’assurance : face au bailleur, l’obligation de s’assurer et de prouver le paiement des primes pèse sur le groupe. Un colocataire non assuré fragilise tout le monde, puisque le bailleur peut se tourner vers n’importe lequel des colocataires pour les obligations du bail.
Les baux individuels par chambre
Dans une maison découpée en chambres, chaque occupant signe parfois son propre bail, pour sa chambre et l’usage des pièces communes. Ce n’est pas un bail de colocation unique : chacun est le seul preneur de son contrat et répond seul de ses obligations. L’assurance habitation d’une colocation en bail individuel est donc, en pratique, une affaire personnelle : chaque occupant souscrit sa propre police, qui doit tenir compte de l’usage partagé de la cuisine, de la salle de bain ou du séjour.
Le pacte de colocation, là où l’assurance se décide
Le pacte de colocation est l’accord conclu entre colocataires. Il ne lie pas le bailleur, mais il organise la vie commune, et l’assurance fait partie de son contenu minimum dans les deux Régions.
- En Wallonie, l’article 72 du décret impose que le pacte précise « les modalités de conclusion des contrats d’assurance relatifs au bien loué ».
- À Bruxelles, le Code définit le pacte comme un document qui contient au minimum, entre autres, les questions relatives « à la prise en charge des assurances dont l’assurance incendie ».
Droits Quotidiens résume le contenu attendu pour Bruxelles : le pacte doit dire qui signe les contrats d’assurance et comment les primes sont payées. Il ajoute qu’à défaut de répartition prévue, les obligations se divisent de façon égale entre les colocataires (fiche de Droits Quotidiens sur le pacte de colocation).
Les points à écrire dans le pacte
- Qui souscrit : un colocataire au nom de tous, ou chacun pour son compte.
- Qui est assuré : vérifier que tous les colocataires figurent sur la police commune, le cas échéant.
- Le partage de la prime : parts égales, proportion du loyer, surface des chambres.
- Qui envoie la preuve au bailleur, et dans quel délai.
- Ce qui se passe en cas d’arrivée ou de départ : retrait du partant, ajout du nouveau colocataire, remboursement éventuel d’un prorata de prime.
- La déclaration d’un sinistre : qui prévient l’assureur et le bailleur, et comment la franchise est partagée.
Police commune ou contrats séparés
Aucun texte ne choisit à votre place. Les deux formules existent sur le marché ; ce qui compte, c’est que la responsabilité de chaque preneur soit effectivement couverte et que le bailleur puisse le vérifier.
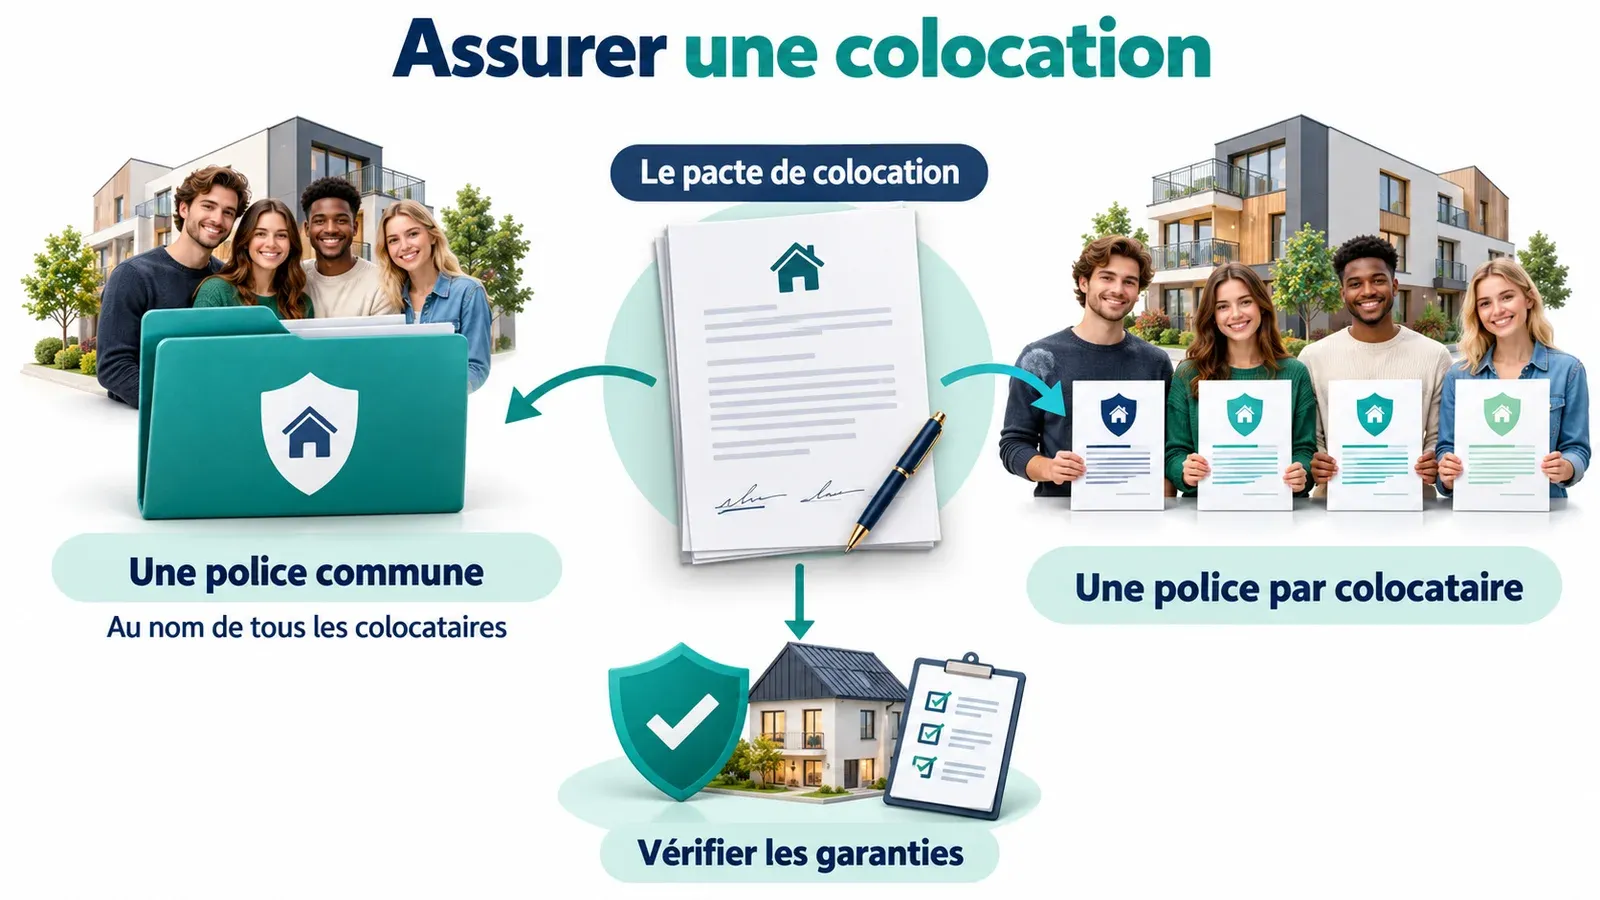
Une police commune
Un contrat d’assurance colocation unique, souscrit pour l’ensemble du logement, simplifie la preuve à envoyer au bailleur : une seule attestation. Mais il suppose une bonne entente et une vraie organisation :
- tous les colocataires doivent être désignés comme assurés, pas seulement celui qui signe ;
- le contenu de chacun, meubles, ordinateur, vélo, doit être déclaré ;
- chaque changement d’occupant doit être signalé à l’assureur.
Une police par colocataire
Chacun assure sa responsabilité et ses propres biens. La formule est plus souple lors des départs et des arrivées, puisque le partant résilie ou transfère son contrat et que le nouveau souscrit le sien. Elle multiplie en revanche les attestations à envoyer au bailleur, et impose de vérifier que chaque police couvre bien l’usage des pièces communes.
Dans tous les cas, lisez les conditions générales et posez la question à l’assureur ou au courtier : la colocation, le logement meublé ou la présence d’étudiants font partie des situations à signaler. Le coût dépend du logement et des garanties ; nous ne publions pas de tarif.
Arrivées et départs en cours de bail
La colocation vit : un colocataire part, un autre arrive. En Wallonie, chaque mouvement appelle un avenant au bail, un avenant au pacte et un avenant à l’état des lieux. L’assurance doit suivre le même rythme.
- Le colocataire qui part vérifie qu’il n’est plus désigné sur une police commune après son départ, ou résilie son propre contrat au bon moment, sans rester découvert jusqu’à la remise effective de ses clés.
- Le colocataire qui arrive est ajouté à la police commune ou souscrit sa police avant l’entrée dans les lieux, comme le prévoit la règle générale.
- Les colocataires qui restent mettent à jour le partage de la prime prévu dans le pacte.
Ces moments sont aussi ceux où naissent les litiges sur les dégâts : qui a abîmé quoi, et quand. Un avenant à l’état des lieux, pièce par pièce, évite de faire payer au nouveau venu ce qui existait avant lui. Nous détaillons cette pratique dans notre guide sur l’état des lieux colocation.
Sans assurance, l’abandon de recours
Si la preuve du paiement des primes n’est pas fournie dans les délais, le bailleur peut demander à son assureur d’ajouter, au profit du preneur, une clause d’abandon de recours à sa police habitation, et en répercuter le coût. La franchise peut rester à charge du preneur si sa responsabilité est engagée. Cette solution de repli existe en Wallonie comme à Bruxelles.
Elle a ses limites : l’abandon de recours protège le bâtiment du bailleur, pas les meubles des colocataires, ni leur responsabilité envers les voisins. Dans une colocation, où les biens de plusieurs personnes sont réunis sous un même toit, ce trou dans la couverture peut coûter cher.
Sinistre en colocation, les bons réflexes
- Mettre les personnes en sécurité et appeler les secours si nécessaire.
- Prévenir le bailleur sans attendre, pour qu’il avertisse son propre assureur.
- Déclarer le sinistre à l’assureur des colocataires, en respectant les délais du contrat.
- Photographier les dégâts et conserver les objets endommagés tant que l’assureur ne s’est pas prononcé.
- Retrouver l’état des lieux d’entrée et ses avenants, qui montrent l’état du logement avant le sinistre.
En résumé : en colocation, chaque preneur doit être couvert pour sa responsabilité, en Wallonie pour l’incendie et à Bruxelles pour l’incendie et le dégât des eaux, lorsque le bail relève de ces règles. Le pacte de colocation dit qui souscrit, qui est assuré et comment la prime se partage. Police commune ou contrats séparés, l’essentiel est de n’oublier personne, surtout au moment des départs et des arrivées.
Questions fréquentes
En colocation, chaque colocataire doit-il être assuré ?
Chaque colocataire est un preneur et répond de l’incendie, sauf preuve que le feu s’est déclaré sans sa faute ; à Bruxelles, la règle vise aussi le dégât des eaux. Pour les baux concernés, cette responsabilité doit être couverte par une assurance. Elle peut l’être par une police commune ou par des contrats séparés, à condition que chacun soit effectivement couvert.
Qui signe le contrat d’assurance dans une colocation ?
Les textes laissent le choix aux colocataires, mais ils imposent d’en parler dans le pacte de colocation. En Wallonie, le pacte fixe les modalités de conclusion des contrats d’assurance relatifs au bien loué. À Bruxelles, il règle la prise en charge des assurances, dont l’assurance incendie. Droits Quotidiens précise qu’il doit dire qui signe et comment les primes sont payées.
Comment partager la prime d’assurance entre colocataires ?
Selon la clé prévue dans le pacte de colocation : parts égales, proportion du loyer ou de la surface occupée, par exemple. À Bruxelles, Droits Quotidiens indique qu’à défaut de répartition prévue, les obligations se divisent de façon égale entre les colocataires. Écrivez la clé retenue pour éviter toute discussion au départ d’un colocataire.
Que se passe-t-il quand un colocataire quitte le logement ?
Son départ doit être répercuté partout : avenant au bail, avenant au pacte, avenant à l’état des lieux, et adaptation de l’assurance. Si la police est commune, prévenez l’assureur pour retirer le partant et ajouter son remplaçant. Si chacun a son contrat, le nouveau colocataire souscrit le sien avant d’entrer dans les lieux.
Avec un bail individuel pour une chambre, faut-il sa propre assurance ?
Oui, en pratique. Avec un bail individuel, vous êtes le seul preneur de votre contrat et vous répondez seul de vos obligations envers le bailleur, assurance comprise. Vérifiez avec l’assureur ce que couvre la police pour les parties partagées, cuisine ou salle de bain, que vous utilisez avec d’autres occupants.
Que peut faire le bailleur si les colocataires ne prouvent pas leur assurance ?
Comme pour tout bail, il peut demander à son assureur d’ajouter une clause d’abandon de recours à sa police habitation et en répercuter le coût aux preneurs. Cette clause ne couvre que le bâtiment du bailleur : ni le mobilier des colocataires, ni leur responsabilité envers les voisins. Elle ne remplace donc pas une vraie assurance.
Sources et références légales
Cet article s’appuie sur les textes en vigueur en Belgique et sur la pratique de terrain de nos experts. Les liens ci-dessous renvoient aux sources officielles.
- Décret du 15 mars 2018 relatif au bail d’habitation, version consolidée (art. 17, 66 et 72)
- Décret du 15 mars 2018 relatif au bail d’habitation, version initiale au 1er septembre 2018 (art. 91 et 94)
- Code bruxellois du Logement, version consolidée (art. 2, § 1er, 35°, pacte de colocation)
- Ordonnance du 4 avril 2024 modifiant le Code bruxellois du Logement (art. 18 insérant l’art. 220/1, art. 38)
- Comment répartir les obligations entre les colocataires (pacte de colocation) ? (colocation Bruxelles)
Article à visée informative, mis à jour le 26 septembre 2026. Il ne remplace pas un avis juridique individuel : en cas de litige, consultez un professionnel ou le juge de paix compétent. Une question sur votre situation ?
Citer cet article
Hennin, E. (2026). Assurance en colocation. Mon état des lieux. https://www.mon-etatdeslieux.be/guides/location/assurance-location-colocation/