L’essentiel en quatre points
Pas de prix officiel : la prime est fixée librement par chaque assureur, sur devis.
Un minimum légal : la responsabilité du locataire en cas d’incendie en Wallonie, incendie et dégâts des eaux à Bruxelles, pour les baux récents.
Des facteurs connus : type et taille du logement, valeur du contenu, garanties ajoutées, niveau de franchise.
Un coût caché à éviter : sans preuve d’assurance, le bailleur peut vous facturer un abandon de recours qui vous couvre moins bien.
Table des matières
« Combien coûte une assurance pour un appartement en location ? » C’est l’une des premières questions d’un locataire qui s’installe, surtout depuis que l’assurance est devenue obligatoire pour les baux récents en Wallonie et à Bruxelles. Ce guide de nos guides location et bail ne vous donnera pas de tarif : il n’en existe pas d’officiel, et chaque assureur fixe sa prime. Il vous explique en revanche ce qui fait le prix, et comment comparer. Pour savoir d’abord qui doit s’assurer, et pour quoi, commencez par notre article assurance et location.
Pourquoi aucun prix officiel n’existe
Les textes régionaux imposent une assurance, pas un tarif, et nous n’avons trouvé aucun barème de référence publié par une autorité belge pour l’assurance habitation d’un locataire. La prime est fixée par chaque assureur, sur la base des informations que vous lui donnez et des garanties que vous choisissez. Deux locataires d’un même immeuble peuvent donc payer des montants différents, simplement parce qu’ils n’ont pas assuré la même chose.
Méfiez-vous, dès lors, des « prix moyens » affichés sans explication : ils comparent souvent des contrats qui ne couvrent pas les mêmes risques. Pour un budget réaliste, la seule méthode fiable est de demander plusieurs devis sur une base identique.
Le minimum légal, point de départ du prix
Avant de parler de garanties facultatives, il faut connaître le socle imposé par la loi. Il dépend de la Région du logement et de la date du bail.
| Région | Ce que la loi impose au locataire | Baux concernés |
|---|---|---|
| Wallonie | Couvrir sa responsabilité en cas d’incendie (décret du 15 mars 2018, art. 17) | Conclus ou renouvelés depuis le 1er septembre 2018 |
| Bruxelles | Couvrir sa responsabilité en cas d’incendie et de dégâts des eaux (Code bruxellois du logement, art. 220/1) | Conclus ou renouvelés depuis le 1er novembre 2024 |
En Wallonie, l’article 17 du décret prévoit que « le preneur répond de l’incendie, à moins qu’il ne prouve que celui-ci s’est déclaré sans sa faute » et que cette responsabilité « est couverte par une assurance » ; il se lit dans sa version consolidée sur Wallex. À Bruxelles, l’article 220/1 inséré par l’ordonnance du 4 avril 2024 ajoute le dégât des eaux et exige un assureur autorisé ou exempté d’autorisation conformément à la loi du 13 mars 2016. Les particularités bruxelloises sont détaillées dans notre guide assurance appartement Bruxelles.
Pour un bail plus ancien, l’obligation dépend des clauses du contrat. Mais le risque, lui, ne dépend pas de la date du bail : le locataire reste présumé responsable de l’incendie.
Les facteurs qui font varier la prime
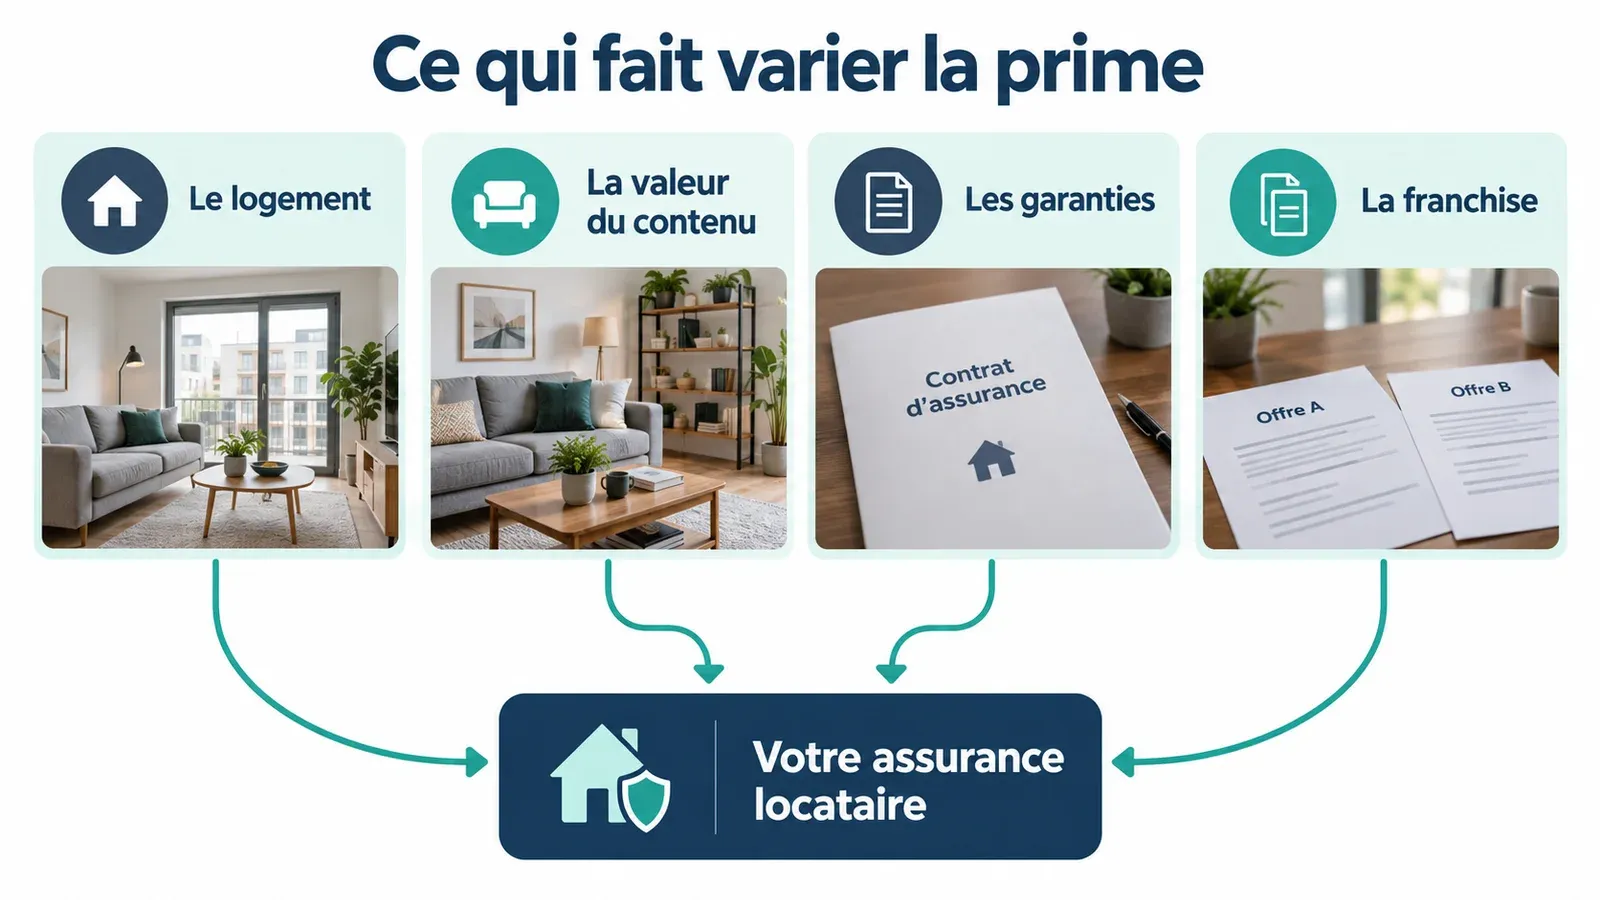
Le logement lui-même
L’assureur doit savoir ce qu’il couvre : appartement ou maison, surface, nombre de pièces, adresse. Ces éléments décrivent l’ampleur du risque. Si vous vous demandez « combien coûte une assurance d’appartement en location » plutôt que d’une maison, sachez que c’est précisément ce type d’information qui fait la différence dans le devis. Pour le détail des garanties adaptées à un occupant, voyez notre guide sur l’assurance bien immobilier en location.
La valeur du contenu
Votre police couvre aussi, en principe, vos biens : meubles, électroménager, vêtements, matériel informatique. Plus la valeur déclarée est élevée, plus l’indemnité possible l’est aussi, et la prime suit. Faites un inventaire honnête de ce que vous possédez : un contenu sous-évalué peut réduire l’indemnisation le jour d’un sinistre, un contenu surévalué vous fait payer pour rien.
Les garanties ajoutées
Au-delà du minimum légal, chaque garantie supplémentaire a un coût : dégâts des eaux en Wallonie, vol, bris de vitre, catastrophes naturelles, assistance, protection juridique. Certaines sont utiles, d’autres moins selon votre situation. Posez-vous la question pour chacune : quel dommage réel me couvrirait-elle, dans ce logement-ci ?
La franchise
La franchise est la part du dommage qui reste à votre charge. Une franchise plus élevée peut faire baisser la prime, mais vous la payez à chaque sinistre. Choisissez un montant que vous pourriez supporter sans difficulté.
Le coût d’une absence d’assurance
Ne pas s’assurer n’est pas une économie. D’abord parce que le locataire, présumé responsable, risque de devoir payer lui-même les dégâts d’un incendie, bien au-delà de ce que représente une prime annuelle. Ensuite parce que la loi prévoit un mécanisme qui a lui aussi un prix.
En Wallonie comme à Bruxelles, si le locataire ne fournit pas la preuve du paiement de ses primes dans le délai, le bailleur peut demander à son assureur d’ajouter, au profit du preneur, une clause d’abandon de recours à sa police habitation, et en répercuter le coût au preneur. La franchise peut aussi rester à charge du preneur si sa responsabilité est engagée.
Or cette clause couvre moins bien qu’une assurance personnelle. Selon la fiche de Droits Quotidiens pour la Wallonie, elle ne protège ni contre les dommages causés aux tiers et aux immeubles voisins, ni le mobilier du locataire. Vous payez donc une protection partielle, choisie par un autre.
Appartement en copropriété, questions à poser
Quand vous louez dans un immeuble à appartements, l’assurance du bâtiment relève du propriétaire. Pour ajuster votre propre police, demandez au bailleur comment l’immeuble est assuré et ce que couvre cette assurance. Les particularités de la location dans un immeuble divisé sont traitées dans notre guide pour louer un appartement en copropriété.
Profitez aussi de la visite du logement pour repérer ce qui influencera votre contrat : état des installations, présence de détecteurs d’incendie, fenêtres, accès. Mieux vaut poser ces questions avant de signer.
Comment obtenir le bon prix
Une démarche simple permet de comparer utilement :
- Fixez votre base : minimum légal de votre Région, valeur de votre contenu, garanties que vous voulez vraiment.
- Demandez plusieurs devis sur cette même base, avec la même franchise.
- Lisez les exclusions et les plafonds d’indemnisation, pas seulement la prime.
- Vérifiez l’assureur : à Bruxelles, la loi exige un assureur autorisé ou exempté d’autorisation.
- Souscrivez avant l’entrée dans les lieux, comme le prévoient les textes wallon et bruxellois, sauf accord contraire avec le bailleur.
En cas de difficulté avec votre assureur, adressez-vous d’abord à lui par écrit. Si le différend persiste, l’Ombudsman des Assurances offre une médiation gratuite des litiges en assurance.
Adapter son contrat en cours de bail
Le prix payé la première année n’est pas figé pour toute la durée de la location. Plusieurs événements justifient de relire votre police, et parfois de la modifier :
- un nouveau bail ou un renouvellement : un bail renouvelé depuis le 1er septembre 2018 en Wallonie, ou depuis le 1er novembre 2024 à Bruxelles, entre dans le champ de l’obligation légale, même si le bail d’origine était plus ancien ;
- un changement de logement : nouvelle adresse, nouvelle surface, nouveau type de bien, la base du devis change ;
- un contenu qui évolue : achat de meubles ou d’équipements de valeur, ou au contraire départ d’un colocataire avec ses affaires ;
- l’échéance annuelle : c’est le moment de comparer à nouveau, sur la même base, et de vérifier que la prime correspond toujours à vos besoins.
Un point mérite une attention particulière : la valeur du contenu. Beaucoup de locataires l’estiment une fois, à la signature, puis n’y reviennent plus. Or c’est elle qui détermine ce que l’assureur vous versera si vos biens sont détruits. Une liste simple de vos biens principaux, avec quelques photos et les factures des achats importants, facilite à la fois le choix du bon montant et, le jour venu, la déclaration de sinistre.
Chaque modification doit rester compatible avec le minimum légal de votre Région. Et, quelle que soit la formule retenue, pensez à transmettre au bailleur la preuve du paiement des primes à chaque échéance prévue par le texte.
L’état des lieux, l’autre pièce du dossier
Le prix de l’assurance n’est pas le seul coût de départ d’une location. L’état des lieux d’entrée en fait partie, et il a un lien direct avec l’assurance : lorsqu’un sinistre survient, c’est lui qui montre l’état du logement avant les dégâts. Chez nous, un état des lieux d’entrée ou de sortie commence dès 80 € ; le détail des tarifs selon la taille du bien est expliqué dans notre article sur le prix d’un état des lieux d’un appartement.
En résumé : le prix d’une assurance locataire n’est fixé par aucun barème officiel. Il dépend de votre logement, de la valeur de vos biens, des garanties choisies et de la franchise. Partez du minimum légal de votre Région, comparez des devis identiques et envoyez chaque année votre preuve au bailleur : c’est le moyen le plus sûr de payer le juste prix.
Questions fréquentes
Combien coûte une assurance pour un appartement en location ?
Il n’existe aucun tarif officiel : chaque assureur fixe sa prime librement. Elle dépend notamment de la taille et du type de logement, de la valeur du contenu à assurer, des garanties ajoutées au minimum légal et du niveau de franchise. Le seul moyen fiable de connaître le prix est de demander plusieurs devis sur une base identique.
Une maison en location coûte-t-elle plus cher à assurer qu’un appartement ?
Le type de bien, sa taille et le nombre de pièces font partie des éléments que l’assureur prend en compte. Une maison plus grande, avec davantage de contenu, conduit souvent à une prime différente de celle d’un petit appartement. Mais seuls des devis comparables vous diront l’écart réel pour votre logement.
Quel est le minimum à assurer pour respecter la loi ?
En Wallonie, le décret du 15 mars 2018 impose de couvrir la responsabilité du preneur en cas d’incendie, pour les baux conclus ou renouvelés depuis le 1er septembre 2018. À Bruxelles, l’obligation vise l’incendie et les dégâts des eaux pour les baux conclus ou renouvelés depuis le 1er novembre 2024. Les autres garanties sont facultatives.
Choisir une franchise élevée est-il une bonne idée ?
Une franchise plus élevée peut réduire la prime, mais elle reste à votre charge à chaque sinistre. Les textes wallon et bruxellois prévoient d’ailleurs que, en cas d’abandon de recours, la franchise peut être laissée à charge du preneur si sa responsabilité est engagée. Choisissez un montant que vous pourriez payer sans difficulté.
Ne pas s’assurer permet-il d’économiser ?
Rarement. Pour un bail soumis à l’obligation, le bailleur peut, à défaut de preuve, faire ajouter une clause d’abandon de recours à sa police et vous en répercuter le coût. Vous payez alors une protection limitée au bâtiment, sans couverture de votre mobilier ni des dommages causés aux voisins et aux tiers.
Où se plaindre en cas de litige avec un assureur ?
Adressez-vous d’abord à votre assureur par écrit. Si la réponse ne vous satisfait pas, l’Ombudsman des Assurances, service de médiation des litiges en assurance, peut être saisi gratuitement, via son formulaire de plainte en ligne ou par courrier.
Sources et références légales
Cet article s’appuie sur les textes en vigueur en Belgique et sur la pratique de terrain de nos experts. Les liens ci-dessous renvoient aux sources officielles.
- Décret du 15 mars 2018 relatif au bail d’habitation, version consolidée (art. 17)
- Décret du 15 mars 2018 relatif au bail d’habitation, version initiale au 1er septembre 2018 (art. 17 et 91)
- Ordonnance du 4 avril 2024 modifiant le Code bruxellois du Logement en vue de concrétiser le droit au logement (art. 220/1 inséré)
- Dois-je prendre une assurance incendie si je suis locataire ? (Wallonie)
- Dois-je prendre une assurance incendie si je suis locataire ? (Bruxelles)
- Ombudsman des Assurances : service de médiation des litiges en assurance
Article à visée informative, mis à jour le 24 septembre 2026. Il ne remplace pas un avis juridique individuel : en cas de litige, consultez un professionnel ou le juge de paix compétent. Une question sur votre situation ?
Citer cet article
Hennin, E. (2026). Prix d’une assurance locataire. Mon état des lieux. https://www.mon-etatdeslieux.be/guides/location/assurance-location-prix/