L’essentiel en quatre points
Le locataire répond de l’incendie : en Wallonie, le décret prévoit qu’il en répond, sauf s’il prouve que le feu s’est déclaré sans sa faute.
Une assurance obligatoire : en Wallonie pour les baux conclus depuis le 1er septembre 2018, à Bruxelles pour les baux signés ou renouvelés depuis le 1er novembre 2024.
Une preuve de paiement des primes : dans le mois qui suit l’entrée dans le logement ; ensuite chaque année (en Wallonie, dans le mois de la date anniversaire ; à Bruxelles, au plus tard un mois après une demande du bailleur).
L’abandon de recours n’est qu’un filet : à défaut de preuve, le bailleur peut l’ajouter à sa police et en répercuter le coût, mais il ne couvre pas tout.
Table des matières
Quand on loue un appartement ou une maison, le locataire occupe un bien qui ne lui appartient pas et répond des dégâts qu’il y cause. Un incendie, une fuite, un bris de vitre peuvent coûter bien plus que la garantie locative. D’où une question que se posent presque tous les candidats à la location : faut-il s’assurer, pour quoi, et est-ce obligatoire ? Ce guide de nos guides location et bail répond pour la Wallonie et Bruxelles. Pour la vue d’ensemble, bailleur compris, commencez par notre article assurance et location.
Qui assure quoi dans une location
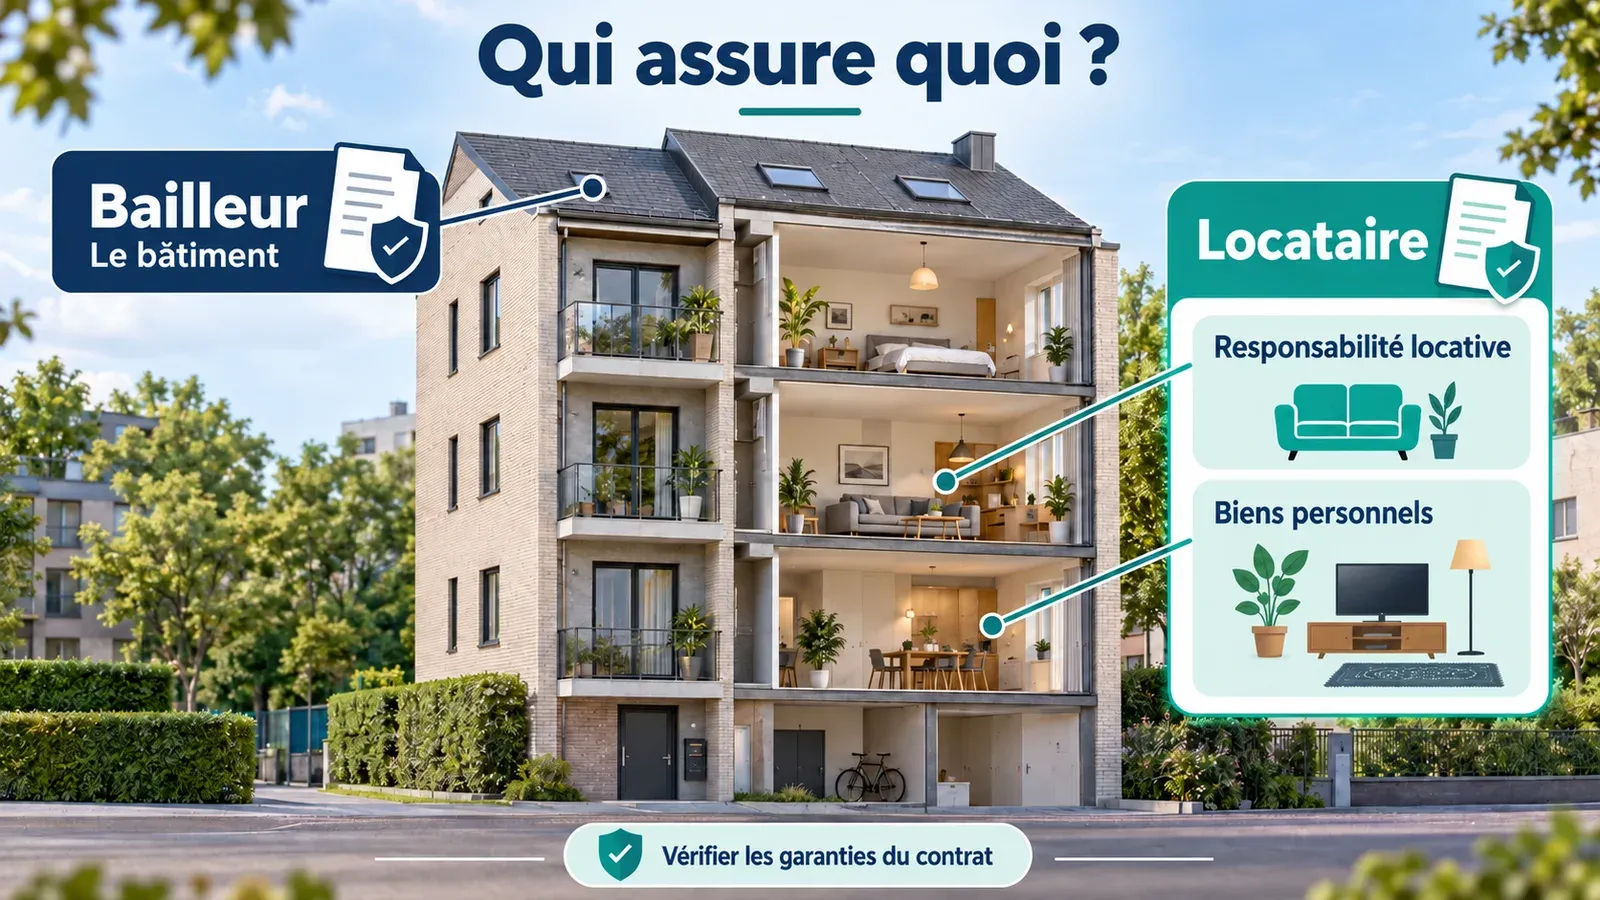
Dans une location, deux assurances cohabitent :
- le bailleur assure le bâtiment, c’est-à-dire les murs, la toiture, les installations fixes ;
- le preneur assure sa responsabilité à l’égard du bâtiment loué, ce qu’on appelle la responsabilité locative, et, s’il le souhaite, son propre contenu : meubles, électroménager, vêtements, matériel.
Cette répartition est rappelée par Droits Quotidiens pour Bruxelles : le locataire assure sa responsabilité et ses biens contre l’incendie, le bailleur assure le bâtiment. La police du locataire ne fait donc pas double emploi avec celle du propriétaire : elle couvre un autre risque.
Pourquoi la responsabilité locative compte
Le décret wallon pose la règle de base : « le preneur répond de l’incendie, à moins qu’il ne prouve que celui-ci s’est déclaré sans sa faute ». Autrement dit, après un incendie, c’est au locataire de démontrer qu’il n’y est pour rien. Sans assurance, il risque de devoir payer lui-même la remise en état, une somme sans commune mesure avec son loyer.
L’obligation d’assurance en Wallonie
En Wallonie, le décret du 15 mars 2018 relatif au bail d’habitation va plus loin : la responsabilité du preneur en cas d’incendie « est couverte par une assurance ». Le texte fait foi dans sa version consolidée sur Wallex.
Selon la fiche de Droits Quotidiens pour la Wallonie, l’assurance incendie est obligatoire pour les baux conclus à partir du 1er septembre 2018 ; pour les baux plus anciens, elle reste vivement recommandée, et le bail lui-même peut l’imposer.
Le preneur justifie le paiement de la prime :
- avant l’entrée dans les lieux ou dans le mois qui suit cette entrée ;
- puis chaque année, dans le mois qui suit la date anniversaire du bail.
Le détail des règles wallonnes, cas particuliers compris, fera l’objet de notre guide sur l’assurance obligatoire en Wallonie.
L’obligation d’assurance à Bruxelles
À Bruxelles, l’obligation est plus récente. Pour les baux signés ou renouvelés à partir du 1er novembre 2024, l’article 220/1 du Code bruxellois du logement impose au locataire d’assurer sa responsabilité contre l’incendie et le dégât des eaux, avant l’entrée dans les lieux sauf si les parties en conviennent autrement. Il apporte la preuve du paiement des primes dans le mois qui suit son entrée dans le logement, puis dans le mois qui suit chaque demande du bailleur. La fiche de Droits Quotidiens pour Bruxelles conseille d’envoyer cette preuve par courriel ou par recommandé.
Pour tout ce qui concerne la capitale, voyez notre guide consacré à l’assurance locative Bruxelles.
| Région | Depuis quand | Première preuve | Ensuite |
|---|---|---|---|
| Wallonie | Baux conclus depuis le 1er septembre 2018 | Avant l’entrée ou dans le mois qui suit | Chaque année, dans le mois de la date anniversaire |
| Bruxelles | Baux signés ou renouvelés depuis le 1er novembre 2024 | Dans le mois qui suit l’entrée | Chaque année ; le bailleur peut réagir un mois après sa demande |
En Flandre, les règles relèvent du décret flamand sur la location de logements ; nous ne les détaillons pas ici.
Sans preuve d’assurance, l’abandon de recours
Que se passe-t-il si le locataire ne fournit pas sa preuve d’assurance ? En Wallonie comme à Bruxelles, les fiches de Droits Quotidiens décrivent le même mécanisme : le bailleur peut faire ajouter à sa propre police une clause d’abandon de recours et en facturer le coût au locataire.
Par cette clause, l’assureur du bailleur renonce à se retourner contre le locataire après un sinistre couvert. C’est une protection utile, mais partielle :
- elle couvre les dommages au bien du bailleur ;
- elle ne couvre pas la responsabilité du locataire envers les voisins, les autres occupants de l’immeuble ou les bâtiments voisins ;
- elle ne couvre pas les meubles et effets personnels du locataire.
Un locataire sans assurance propre reste donc exposé, même si son bailleur a souscrit un abandon de recours.
Choisir son assurance habitation de locataire
Une assurance maison en location ou une assurance pour appartement en location se choisit comme toute police : en lisant les conditions générales. Quelques points à vérifier avec l’assureur ou le courtier :
- les risques couverts : l’incendie est le minimum légal ; les polices « locataire » couvrent souvent aussi les dégâts des eaux, la tempête, la grêle, le bris de vitrage ;
- le montant assuré pour la responsabilité locative, qui doit correspondre à la valeur du bien occupé ;
- le contenu : meubles, électroménager, matériel informatique, à estimer honnêtement ;
- les situations particulières : logement meublé, colocation, sous-location, location de courte durée ou de vacances, usage partiellement professionnel ;
- le vandalisme et le vol, souvent en option, avec des conditions précises.
Le coût dépend du logement, de la région et des garanties choisies ; nous ne publions pas de tarif. Les éléments qui font varier la prime sont passés en revue dans notre guide sur le prix assurance location maison.
Le cas de l’appartement en copropriété
Dans un immeuble à appartements, l’assurance du bâtiment peut être souscrite pour l’ensemble de l’immeuble plutôt que logement par logement. Le locataire, lui, assure toujours sa propre responsabilité et son contenu. Avant de signer, demandez au bailleur comment l’immeuble est assuré ; les spécificités de ce type de location sont expliquées dans notre guide pour louer un appartement en copropriété.
Quand le bail ne dit rien de l’assurance
Beaucoup de recherches portent sur le cas d’un bail qui ne prévoit rien au sujet de l’assurance. En Wallonie et à Bruxelles, l’obligation décrite plus haut découle de la législation régionale, pour les baux concernés : elle s’applique même si le contrat est muet. Pour un bail plus ancien, hors du champ de l’obligation, l’assurance reste fortement conseillée, puisque le locataire répond de toute façon des dégâts qu’il cause.
À l’inverse, un bail peut prévoir des exigences plus précises, par exemple l’obligation de couvrir aussi les dégâts des eaux ou de transmettre l’attestation à une date déterminée. Lisez donc la clause d’assurance avant de signer.
Les questions à poser avant de signer
- Le bailleur a-t-il souscrit une clause d’abandon de recours, et à quelles conditions ?
- Comment le bâtiment est-il assuré, et par qui ?
- Quels équipements appartiennent au bailleur et lesquels sont à vous ?
- À qui envoyer l’attestation annuelle, et sous quelle forme ?
Les réponses à ces questions évitent bien des discussions le jour d’un sinistre. D’autres points à vérifier lors de la visite sont rassemblés dans notre guide des questions à poser avant de louer.
Assurance et état des lieux, un duo indissociable
Après un sinistre, la première question de l’assureur est simple : qu’est-ce qui a été endommagé, et dans quel état était-ce avant ? L’état des lieux d’entrée répond à la seconde partie de la question. Sans lui, distinguer les dégâts du sinistre, l’usure normale et les défauts préexistants devient difficile, pour le locataire comme pour le bailleur.
Quelques réflexes simples :
- conservez l’état des lieux d’entrée signé avec votre bail et votre police d’assurance ;
- après un sinistre, prévenez le bailleur et l’assureur sans tarder, et photographiez les dégâts ;
- à la fin du bail, faites dresser un état des lieux de sortie contradictoire, qui fera la part entre dégâts locatifs, sinistres indemnisés et usure normale.
En résumé : en Wallonie depuis 2018 et à Bruxelles depuis novembre 2024, le locataire doit assurer sa responsabilité en cas d’incendie et le prouver chaque année. L’abandon de recours du bailleur n’est qu’un filet partiel ; une vraie police de locataire, adaptée au logement, reste la solution la plus sûre.
Questions fréquentes
L’assurance incendie est-elle obligatoire pour un locataire en Wallonie ?
Oui. Le décret wallon du 15 mars 2018 prévoit que la responsabilité du preneur en cas d’incendie est couverte par une assurance. Droits Quotidiens précise que cette obligation vaut pour les baux conclus à partir du 1er septembre 2018 ; pour un bail plus ancien, l’assurance reste vivement conseillée, et le bail lui-même peut l’imposer.
Et à Bruxelles, depuis quand est-elle obligatoire ?
Pour les baux signés ou renouvelés à partir du 1er novembre 2024. L’article 220/1 du Code bruxellois du logement impose au locataire d’assurer sa responsabilité contre l’incendie et le dégât des eaux, avant l’entrée dans les lieux sauf convention contraire, tandis que le bailleur assure le bâtiment.
Quand faut-il envoyer la preuve d’assurance au bailleur ?
Une première fois dans le mois qui suit l’entrée dans le logement, puis chaque année : en Wallonie, dans le mois qui suit la date anniversaire de cette entrée ; à Bruxelles, le bailleur peut réagir si la preuve manque un mois après sa demande. En Wallonie, le décret prévoit que la preuve du paiement de la prime peut aussi être fournie avant l’entrée dans les lieux. L’envoi par courriel ou par recommandé permet de garder une trace.
Que se passe-t-il si le locataire n’est pas assuré ?
S’il ne fournit pas la preuve demandée, le bailleur peut faire ajouter une clause d’abandon de recours à sa propre police et facturer au locataire le coût de cette clause. Mais cette clause ne couvre que les dommages au bien du bailleur : le locataire reste personnellement responsable des dégâts causés aux voisins, aux autres bâtiments et à ses propres affaires.
Qu’est-ce qu’une clause d’abandon de recours ?
C’est une clause de la police du bailleur par laquelle son assureur renonce à se retourner contre le locataire après un sinistre couvert, par exemple un incendie. Elle protège donc le locataire vis-à-vis du bailleur, mais pas vis-à-vis des tiers, et elle ne couvre ni ses meubles ni ses effets personnels. Elle ne remplace pas une assurance complète.
L’assurance incendie du locataire couvre-t-elle aussi les dégâts des eaux ?
Cela dépend du contrat. La loi régionale vise la responsabilité en cas d’incendie, mais une police habitation « locataire » comprend souvent d’autres garanties. Lisez les conditions générales ou demandez à votre assureur la liste des risques couverts, les exclusions et les montants assurés, en particulier si vous sous-louez, si le logement est meublé ou s’il s’agit d’une location de courte durée.
Sources et références légales
Cet article s’appuie sur les textes en vigueur en Belgique et sur la pratique de terrain de nos experts. Les liens ci-dessous renvoient aux sources officielles.
- Décret du 15 mars 2018 relatif au bail d’habitation, version consolidée (art. 17)
- Décret du 15 mars 2018 relatif au bail d’habitation, version initiale au 1er septembre 2018
- Dois-je prendre une assurance incendie si je suis locataire ? (Wallonie)
- Code bruxellois du Logement, version consolidée (art. 220/1, inséré par l’ordonnance du 4 avril 2024)
- Dois-je prendre une assurance incendie si je suis locataire ? (Bruxelles)
- Enregistrement d’un bail
Article à visée informative, mis à jour le 24 septembre 2026. Il ne remplace pas un avis juridique individuel : en cas de litige, consultez un professionnel ou le juge de paix compétent. Une question sur votre situation ?
Citer cet article
Hennin, E. (2026). Assurance du locataire. Mon état des lieux. https://www.mon-etatdeslieux.be/guides/location/assurance-location-locataire/