L’essentiel en quatre points
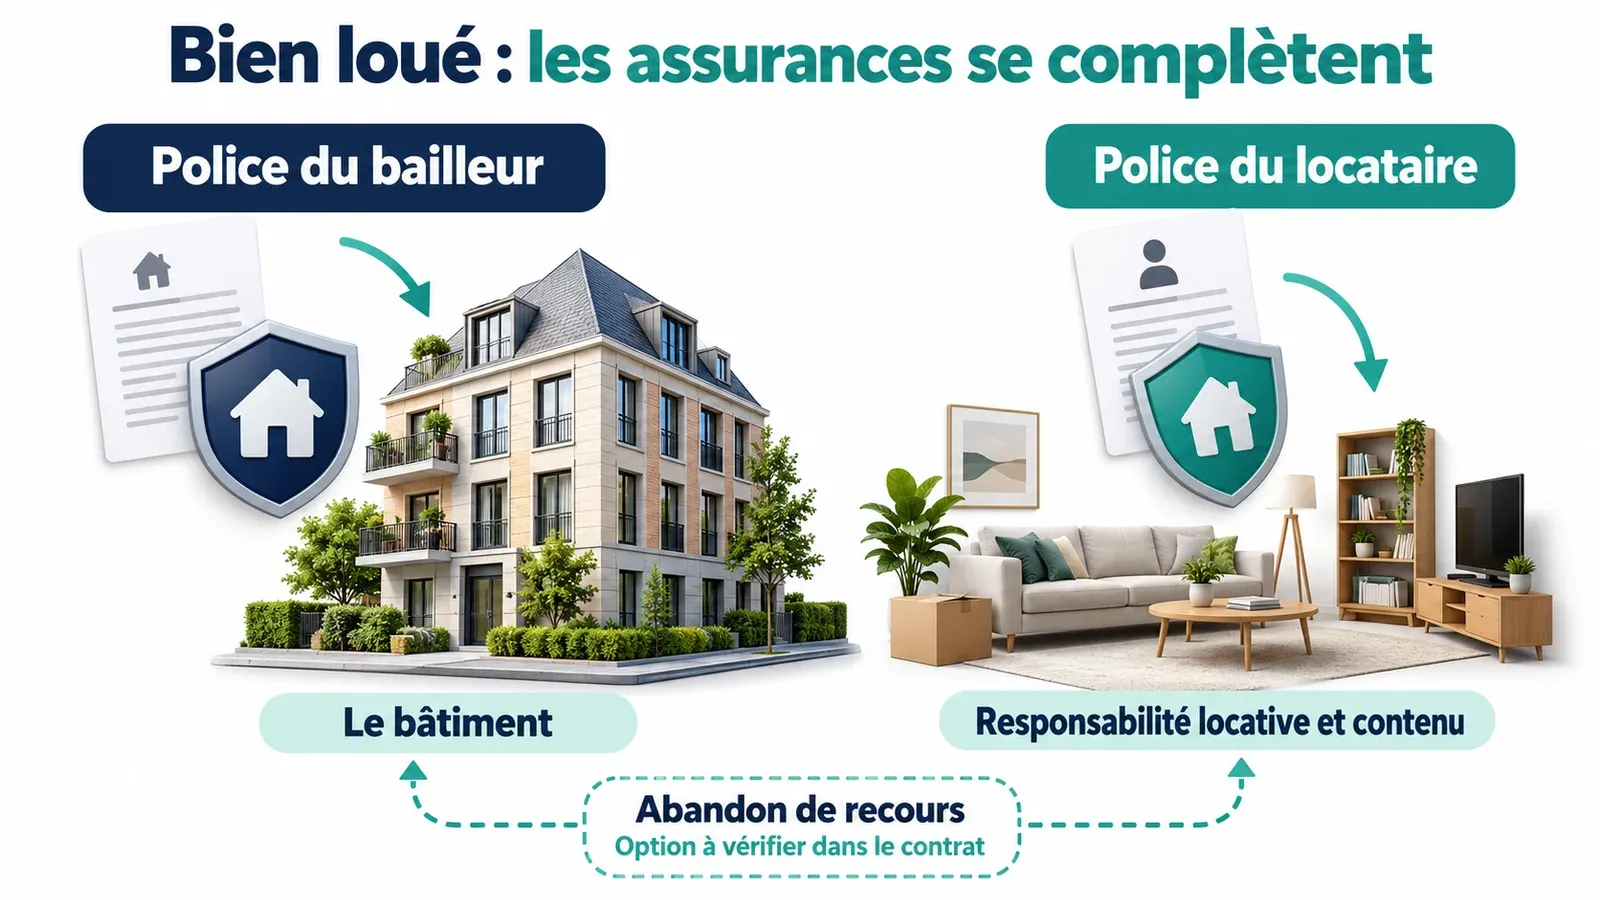
Le bailleur assure le bâtiment : murs, toiture, installations fixes ; le locataire assure sa responsabilité et ses biens.
Pas d’obligation régionale lue pour le bailleur : le SPF Economie recommande l’assurance incendie et renvoie aux règles régionales et contractuelles.
Vérifier le locataire chaque année : en Wallonie et à Bruxelles, il doit prouver le paiement de ses primes pour les baux récents.
L’abandon de recours, un outil à connaître : il peut être ajouté à la police du bailleur, aux frais du locataire qui ne prouve pas son assurance.
Table des matières
Vous mettez en location une maison à Namur, un appartement à Etterbeek ou un petit immeuble de rapport à Charleroi. Qui doit assurer quoi, maintenant que quelqu’un d’autre habite votre bien ? Le bailleur reste le propriétaire du bâtiment, et c’est à lui, en pratique, qu’il revient de l’assurer ; le locataire, de son côté, assure sa responsabilité et ses biens. Ce guide de nos guides location et bail fait le point côté propriétaire. Pour la vue d’ensemble, locataire compris, commencez par notre article assurance et location.
Assurance habitation, locataire ou propriétaire
La répartition habituelle tient en deux lignes :
- le bailleur assure le bâtiment : murs, toiture, installations fixes, parfois aussi les équipements qu’il met à disposition ;
- le locataire assure sa responsabilité à l’égard du bien loué et, s’il le souhaite, son propre contenu.
Droits Quotidiens le résume ainsi pour Bruxelles : le bailleur assure le bâtiment contre l’incendie, le locataire assure sa responsabilité et ses meubles. Les deux polices ne font pas double emploi. Celle du propriétaire protège un patrimoine ; celle du locataire répond à une autre question : qui paie si l’occupant est à l’origine du sinistre ?
Le bailleur est-il obligé de s’assurer
Les textes régionaux sur le bail d’habitation que nous avons consultés organisent l’assurance du locataire : l’article 17 du décret wallon du 15 mars 2018 et l’article 220/1 du Code bruxellois du logement. Ils n’imposent pas, dans ces articles, d’assurance au bailleur.
Le SPF Economie, dans sa page sur l’assurance incendie des risques simples, recommande de souscrire une assurance contre l’incendie comme mesure de précaution et invite propriétaires et locataires à vérifier s’ils n’y sont pas obligés par une réglementation régionale ou par un contrat. C’est souvent le cas en pratique : un crédit hypothécaire ou le fonctionnement d’une copropriété peuvent l’exiger.
Un propriétaire sans assurance habitation prend surtout un risque financier : un incendie ou une tempête peut détruire en quelques heures la valeur du bien et les loyers qu’il rapporte.
Maison, appartement ou immeuble locatif
- Une maison louée : le bailleur assure l’ensemble du bâtiment, comme s’il l’occupait, en signalant à l’assureur qu’il est donné en location.
- Un appartement en location dans une copropriété : le bâtiment peut être assuré pour l’ensemble de l’immeuble. Le propriétaire vérifie ce que couvre cette police commune et ce qui reste à sa charge, par exemple les aménagements propres à son lot ou les équipements qu’il loue.
- Un immeuble de rapport : plusieurs locataires, plusieurs polices de locataires à vérifier, et un seul bâtiment à assurer correctement, parties communes comprises.
Pour une assurance propriétaire d’appartement en location, la première question à poser au syndic est donc simple : comment l’immeuble est-il assuré, et pour quels montants ?
Ce que couvre l’assurance du bâtiment
Selon le SPF Economie, une assurance incendie des risques simples couvre au minimum les dommages dus à l’incendie, la foudre, l’explosion, l’implosion, la chute d’appareils de navigation aérienne et le heurt par un véhicule ou un animal. Elle inclut aussi obligatoirement :
| Garantie | Ce qu’il faut savoir |
|---|---|
| Tempête | Incluse d’office dans l’assurance incendie des risques simples |
| Catastrophes naturelles | Inondation, débordement ou refoulement d’égouts, glissement de terrain, tremblement de terre, avec des exceptions pour certaines constructions en zone à risque |
| Attentats et conflits du travail | Inclus d’office |
| Extensions fréquentes | Électricité, fumée, dégâts des eaux, bris de vitrage, dégâts liés à un cambriolage |
La liste des risques obligatoires publiée par le SPF Economie fait foi. Le vol, le vandalisme et les pertes indirectes restent facultatifs.
Les garanties utiles à un bailleur
Parmi les garanties complémentaires qu’énumère le SPF Economie, certaines intéressent directement le bailleur :
- le chômage immobilier, qui vise la perte de jouissance ou de revenus lorsque le bien devient inutilisable après un sinistre ;
- le recours des tiers, pour les dommages que le sinistre cause aux voisins ;
- les frais de relogement, de démolition ou d’expertise liés au sinistre.
Le chômage immobilier ne doit pas être confondu avec une couverture des loyers impayés : il répond à un logement devenu inhabitable, pas à un locataire qui ne paie pas. Contre l’impayé, l’outil légal reste la garantie locative, plafonnée à deux mois de loyer en Wallonie depuis le 1er juin 2023 et à Bruxelles pour les baux conclus ou renouvelés depuis le 1er novembre 2024.
L’assurance du locataire, à vérifier chaque année
Le bailleur a tout intérêt à ce que son locataire soit assuré : c’est la police du locataire qui indemnisera les dégâts dont il est responsable, sans que l’assureur du bâtiment n’ait à se retourner contre lui.
- En Wallonie, pour les baux conclus ou renouvelés depuis le 1er septembre 2018, l’article 17 du décret impose au preneur d’assurer sa responsabilité en cas d’incendie, avant l’entrée dans les lieux, et d’en prouver le paiement chaque année.
- À Bruxelles, pour les baux conclus ou renouvelés depuis le 1er novembre 2024, l’article 220/1 du Code impose une assurance contre l’incendie et le dégât des eaux, auprès d’un assureur autorisé.
Notez la date d’entrée du locataire dans votre agenda et réclamez l’attestation chaque année. Si vous venez d’acheter pour louer, la question de l’assurance habitation achat immobilier et le passage d’occupant à bailleur sont abordés dans notre guide sur l’assurance incendie d’un logement loué, qui détaille aussi les obligations du locataire.
À défaut de preuve, l’abandon de recours
Si le locataire ne fournit pas la preuve dans les délais, les deux textes régionaux permettent au bailleur de demander à son assureur d’ajouter, au profit du preneur, une clause d’abandon de recours à son contrat d’assurance « habitation », et d’en répercuter le coût au preneur. La franchise peut rester à charge du preneur si sa responsabilité est engagée.
Par cette clause, l’assureur du bailleur renonce à se retourner contre le locataire pour les dommages couverts au bâtiment. C’est une solution de repli, pas un équivalent : elle ne couvre ni les meubles du locataire, ni sa responsabilité envers les voisins.
La clause d’assurance « pour compte » dans le bail
Certains baux, notamment commerciaux, prévoient que le bailleur assure le bâtiment « pour compte » du preneur, avec abandon de recours, et récupère tout ou partie de la prime. Une telle clause relève du contrat : lisez-la attentivement, vérifiez qu’elle est acceptée par votre assureur et qu’elle ne contredit pas les règles impératives applicables au bail d’habitation dans votre Région.
Dégât des eaux et tempête, qui paie
Deux situations reviennent sans cesse dans les questions des propriétaires.
Le dégât des eaux. Tout dépend de l’origine. Une conduite encastrée qui cède relève en principe de la police qui assure le bâtiment. Un bain qui déborde ou un flexible de machine à laver mal raccordé engage la responsabilité de l’occupant. En Wallonie, l’article 16 du décret prévoit que le preneur répond des dégradations survenues pendant sa jouissance, sauf preuve qu’elles ont eu lieu sans sa faute ; à Bruxelles, l’article 220/1 vise expressément le dégât des eaux.
La tempête. Elle fait partie des risques obligatoirement inclus dans l’assurance incendie des risques simples. Une toiture arrachée relève de la police du bâtiment ; les biens du locataire, de sa propre police.
Dans les deux cas, le bon réflexe est de déclarer le sinistre à son propre assureur et de prévenir l’autre partie, sans attendre de savoir qui paiera : les assureurs se coordonnent entre eux.
Les autres obligations du bailleur
L’assurance n’est qu’une partie des devoirs du bailleur. Entretien, grosses réparations, jouissance paisible, jusqu’aux questions pratiques comme la boîte aux lettres, obligation du propriétaire : notre guide sur les droits du bailleur les passe en revue. Avant de louer, le certificat de performance énergétique est également à prévoir : voyez notre guide PEB et location : obligations du bailleur et, pour un bien wallon, notre article sur le certificat PEB location Wallonie.
L’état des lieux, allié de l’assurance
Après un sinistre, l’assureur pose toujours la même question : dans quel état était le bien avant ? L’état des lieux d’entrée y répond. En Wallonie, il est obligatoire, détaillé et contradictoire, dressé pendant que les lieux sont inoccupés ou au cours du premier mois d’occupation, annexé au bail et enregistré avec lui. Un expert désigné ensemble par les parties est payé à parts égales ; un expert désigné par une seule partie reste à sa charge.
Sans état des lieux précis, il devient difficile de distinguer le dommage indemnisable, l’usure normale et les défauts préexistants, que ce soit face à l’assureur ou face au locataire à la sortie.
En résumé : le propriétaire bailleur assure en pratique le bâtiment, le locataire sa responsabilité et ses biens. Vérifiez les garanties utiles à un bien loué, comme le chômage immobilier et le recours des tiers, contrôlez chaque année l’assurance de votre locataire et gardez l’abandon de recours comme solution de repli.
Questions fréquentes
Un propriétaire qui loue doit-il assurer son bien ?
Les articles des textes régionaux sur le bail que nous avons lus imposent l’assurance au locataire, pas au bailleur. Le SPF Economie recommande toutefois de souscrire une assurance incendie et invite à vérifier les obligations régionales ou contractuelles, par exemple celles d’un crédit hypothécaire ou d’une copropriété. En pratique, le bailleur assure le bâtiment : c’est son patrimoine qui est en jeu.
Assurance habitation : locataire ou propriétaire, qui assure quoi ?
Le bailleur assure le bâtiment : murs, toiture, installations fixes. Le locataire assure sa responsabilité à l’égard du bien loué et, s’il le souhaite, son propre contenu. Les deux polices se complètent et ne font pas double emploi. Pour les baux récents, l’assurance du locataire est obligatoire en Wallonie et à Bruxelles.
Dégât des eaux : l’assurance du locataire ou celle du propriétaire ?
Tout dépend de l’origine du dégât et des polices. Une conduite encastrée qui cède dans le bâtiment relève en principe de la police du bâtiment ; un débordement causé par l’occupant engage sa responsabilité. À Bruxelles, le locataire répond du dégât des eaux sauf preuve qu’il s’est produit sans sa faute. Déclarez le sinistre aux deux assureurs et laissez-les se coordonner.
Tempête : c’est l’assurance du locataire ou du propriétaire ?
Selon le SPF Economie, la tempête fait partie des risques obligatoirement inclus dans une assurance incendie des risques simples. Les dégâts à la toiture ou à la façade relèvent donc de la police qui assure le bâtiment, en pratique celle du bailleur ; les biens du locataire, de sa propre police s’il a assuré son contenu.
Qu’est-ce que l’abandon de recours dans un bail ?
C’est une clause de la police du bailleur par laquelle son assureur renonce à se retourner contre le locataire après un sinistre couvert. En Wallonie et à Bruxelles, le bailleur peut la faire ajouter si le locataire ne prouve pas le paiement de ses primes, et en répercuter le coût. Elle ne couvre ni le mobilier du locataire ni les dommages causés aux tiers.
L’assurance couvre-t-elle la perte de loyers après un sinistre ?
Le SPF Economie cite le chômage immobilier parmi les garanties complémentaires d’une assurance incendie : il vise la perte de jouissance ou de revenus lorsque le bien devient inutilisable après un sinistre. Ce n’est pas automatique et ce n’est pas une garantie contre les loyers impayés. Vérifiez sa présence, ses plafonds et sa durée dans vos conditions.
Sources et références légales
Cet article s’appuie sur les textes en vigueur en Belgique et sur la pratique de terrain de nos experts. Les liens ci-dessous renvoient aux sources officielles.
- Assurance incendie et catastrophes naturelles (risques simples)
- Risques obligatoires en assurance incendie
- Décret du 15 mars 2018 relatif au bail d’habitation, version consolidée (art. 16 et 17)
- Ordonnance du 4 avril 2024 modifiant le Code bruxellois du Logement (art. 220/1 inséré)
- Dois-je prendre une assurance incendie si je suis locataire ? (Bruxelles)
Article à visée informative, mis à jour le 26 septembre 2026. Il ne remplace pas un avis juridique individuel : en cas de litige, consultez un professionnel ou le juge de paix compétent. Une question sur votre situation ?
Citer cet article
Hennin, E. (2026). Assurance du propriétaire bailleur. Mon état des lieux. https://www.mon-etatdeslieux.be/guides/location/assurance-location-proprietaire-bailleur/