L’essentiel en quatre points
Une garantie bancaire progressive : la banque garantit d’emblée le bailleur, le locataire la reconstitue par mensualités sur trois ans au plus, sans intérêt débiteur.
Pas de refus pour solvabilité : les textes wallon et bruxellois interdisent à la banque de refuser cette garantie pour ce motif.
Deux mois de loyer au plus : en Wallonie pour toutes les formes, à Bruxelles pour les baux conclus ou renouvelés depuis le 1er novembre 2024.
Les assurances restent à part : une solution comme Korfine n’est pas une forme prévue par le décret wallon ; elle suppose l’accord du bailleur.
Table des matières
Réunir deux mois de loyer en plus des frais de déménagement n’est pas à la portée de tous les locataires. La garantie locative peut pourtant être constituée sans que le locataire bloque la somme d’un coup : les textes régionaux organisent une garantie bancaire, que le locataire rembourse progressivement, et d’autres formes sans dépôt immédiat. Ce guide de nos guides location et bail explique comment elles fonctionnent, en Wallonie et à Bruxelles. Pour le cadre général, commencez par notre article sur la garantie locative en Belgique.
Une garantie sans dépôt, de quoi parle-t-on
Le plus souvent, la garantie prend la forme d’une somme versée sur un compte individualisé au nom du locataire, bloquée au profit du bailleur. C’est la garantie « avec dépôt ». Les solutions « sans dépôt » répondent au même besoin du bailleur, être couvert si le locataire ne respecte pas ses obligations, sans exiger cette avance. On en distingue quatre familles :
- la garantie bancaire progressive, prévue en Wallonie et à Bruxelles ;
- la garantie bancaire via le CPAS, prévue elle aussi dans les deux Régions ;
- la caution personnelle et la sûreté réelle, formes ajoutées à Bruxelles pour les baux conclus ou renouvelés depuis le 1er novembre 2024 ;
- les produits d’assurance ou de courtage, qui ne figurent pas parmi les formes prévues par les textes.
La garantie bancaire progressive, mode d’emploi
C’est la garantie bancaire locative au sens strict. Le mécanisme est décrit presque mot pour mot dans l’article 62 du décret wallon du 15 mars 2018 et dans l’article 248 du Code bruxellois du logement.
Le principe
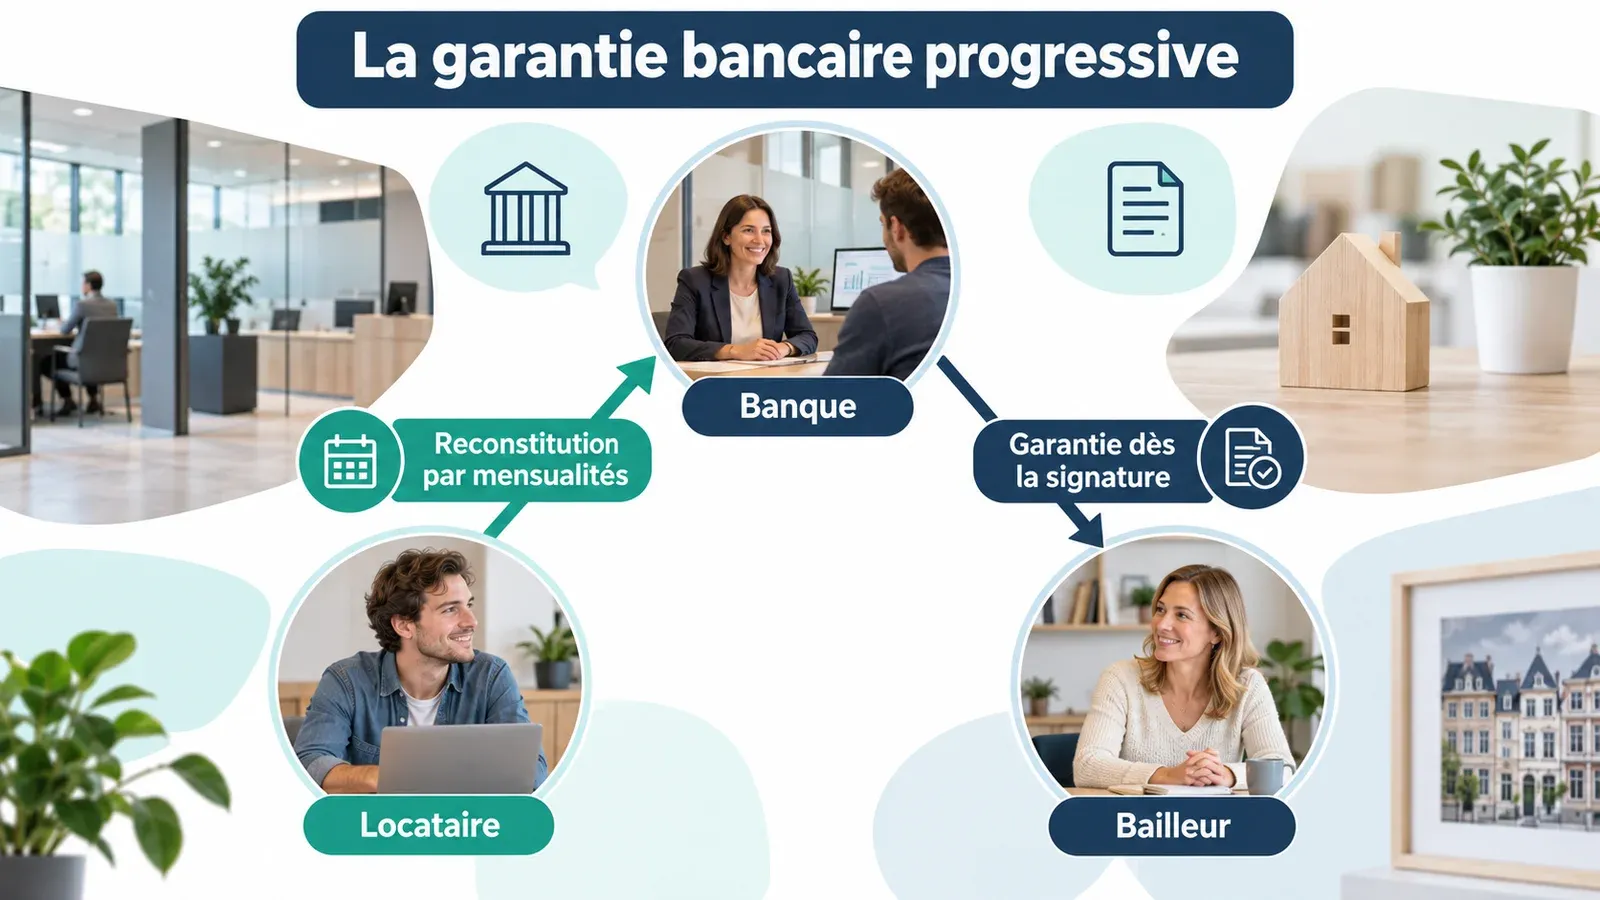
La banque s’engage d’emblée envers le bailleur pour le montant total de la garantie. Le locataire s’engage, lui, à la reconstituer totalement auprès de la banque par mensualités constantes, pendant la durée du contrat, avec un maximum de trois ans. Selon la brochure du Service public de Wallonie, la banque assure le montant total dès la signature du bail et remet une attestation au preneur, qui la fournit au bailleur.
Les règles protectrices
- Pas de refus pour solvabilité : nonobstant la loi bancaire, une institution financière ne peut pas refuser cette garantie pour des raisons liées à l’état de solvabilité du locataire.
- Pas d’intérêt débiteur : le locataire ne doit aucun intérêt à la banque, qui lui accorde des intérêts dès le jour où la garantie est entièrement constituée.
- Pas de crédit à la consommation : les textes écartent expressément les règles du Code de droit économique sur le crédit à la consommation.
- Un plafond de deux mois de loyer, en Wallonie depuis le 1er juin 2023 et à Bruxelles pour les baux conclus ou renouvelés depuis le 1er novembre 2024.
La banque de vos revenus
La demande doit être introduite auprès de l’institution financière où le locataire dispose, le cas échéant, du compte sur lequel sont versés ses revenus professionnels ou de remplacement. S’il cesse d’y faire verser ces revenus, la banque peut réclamer la reconstitution intégrale et immédiate de la garantie, sans préjudice d’un transfert vers une autre institution. Changer de banque en cours de bail n’est donc pas anodin.
La réalité du terrain
Droits Quotidiens, dans sa fiche bruxelloise mise à jour le 20 avril 2026, apporte deux nuances utiles. D’abord, ces garanties sont rares en pratique et les banques facturent souvent d’importants frais de dossier. Ensuite, il faut vérifier que la garantie proposée couvre bien tout ce que prévoit le bail : si le contrat vise « toutes vos obligations » et que la garantie ne couvre que les dégâts locatifs, elle n’est pas suffisante.
La garantie bancaire via le CPAS
Troisième forme commune aux deux Régions : la garantie bancaire résultant d’un contrat-type entre un CPAS et une institution financière. C’est le CPAS qui introduit la demande auprès de la banque, laquelle accorde la garantie au bailleur. Le plafond est le même : deux mois de loyer.
Droits Quotidiens précise qu’il s’agit d’une aide sociale, à demander au CPAS de la commune où vous habitez au moment de la demande, en général avant de déménager ; le CPAS vérifie que vous remplissez les conditions, et vous le remboursez ensuite progressivement. Pour éviter toute discrimination, le Gouvernement fixe un formulaire par lequel la banque atteste au bailleur que la garantie est octroyée, quelle que soit sa forme : selon la brochure wallonne, le CPAS n’y est pas mentionné.
Caution personnelle et sûreté réelle à Bruxelles
Pour les baux conclus ou renouvelés depuis le 1er novembre 2024, le Code bruxellois ajoute deux formes. La caution personnelle est l’engagement d’une personne, souvent un parent, de payer à la place du locataire ; elle ne se cumule avec une autre forme que pour le bail étudiant. La sûreté réelle est une garantie portant sur un bien, constituée auprès d’une institution financière au nom du locataire ; Droits Quotidiens cite le gage et l’hypothèque.
En Wallonie, la caution n’est pas l’une des trois formes de l’article 62. Droits Quotidiens relève que certains juges l’admettent, et met en garde : avec un garant, il n’y a pas de limite de montant.
Korfine et les assurances garantie locative
On rencontre aussi des solutions d’assurance : le locataire ne bloque pas la somme sur un compte bancaire classique, il passe par un intermédiaire. Dans sa fiche wallonne du 21 avril 2026, Droits Quotidiens écrit que « certains juges considèrent que la garantie peut prendre une autre forme », par exemple « une assurance, comme la société de courtage Korfine ».
Trois conséquences pratiques en découlent :
- Ce n’est pas une forme légale. Le décret wallon prévoit trois formes au choix du preneur ; une assurance n’en fait pas partie. Le bailleur peut donc la refuser, et elle doit être prévue dans le bail.
- À Bruxelles, la prudence s’impose. Pour les baux conclus ou renouvelés depuis le 1er novembre 2024, la brochure de Bruxelles Logement souligne que les formes de garantie sont désormais « limitativement définies ». Avant d’opter pour une assurance, assurez-vous avec le bailleur que la solution correspond à l’une des cinq formes du Code, et écrivez-le dans le contrat.
- Le contrat compte. Coût, durée, ce qui est couvert, procédure de libération, contact : lisez les conditions du prestataire avant de vous engager. Pour toute question pratique (espace client, formulaire de libération, remboursement), adressez-vous directement à lui.
Comparer les solutions sans dépôt
| Solution | Wallonie | Bruxelles (baux depuis le 1er novembre 2024) | À vérifier |
|---|---|---|---|
| Garantie bancaire progressive | Forme légale, deux mois au plus | Forme légale, deux mois au plus | Frais de dossier, couverture |
| Garantie via le CPAS | Forme légale, deux mois au plus | Forme légale, deux mois au plus | Conditions d’aide sociale |
| Caution personnelle | Hors des trois formes, admise par certains juges | Forme légale, cumul seulement pour le bail étudiant | Montant de l’engagement |
| Sûreté réelle | Hors des trois formes | Forme légale | Bien affecté, frais |
| Assurance ou courtier | Hors des formes légales, accord du bailleur | Formes limitatives, à vérifier avec le bailleur | Conditions, coût, couverture |
Pendant le bail et à la sortie
Pendant le bail, la garantie bancaire reste attachée au contrat. Le locataire paie ses mensualités, et la banque peut exiger la reconstitution immédiate s’il cesse d’y faire verser ses revenus.
À la sortie, la règle est la même que pour un compte bloqué : il ne peut être disposé ni de la garantie bancaire ni du compte sur lequel la reconstitution s’est effectuée qu’au profit de l’une ou l’autre partie, sur un accord écrit établi au plus tôt à la fin du bail ou sur la copie d’une décision judiciaire. À Bruxelles, pour les baux récents, la libération doit intervenir au plus tard deux mois après la remise des clés, sauf litige. Si le bailleur veut garder une partie du montant, voyez notre guide sur la retenue sur la garantie locative. En colocation, la répartition se règle selon des principes propres, détaillés dans notre guide sur la garantie locative en colocation.
Le choix de la forme
Le décret wallon comme le Code bruxellois parlent d’une forme choisie par le preneur. En pratique, la forme se discute avant la signature et s’inscrit dans le bail : Droits Quotidiens rappelle, pour Bruxelles, que le locataire qui signe un bail prévoyant une forme précise doit ensuite la respecter. Si vous n’avez pas l’épargne nécessaire, abordez donc la question avec le bailleur avant de signer, et non le jour de l’entrée.
En résumé : une garantie locative sans dépôt est parfaitement possible. La garantie bancaire progressive et la garantie via le CPAS sont prévues par la loi dans les deux Régions, Bruxelles y ajoute la caution personnelle et la sûreté réelle, et les assurances restent une solution contractuelle, à accepter par le bailleur. Dans tous les cas, la garantie se libère sur accord écrit, et un état des lieux précis à l’entrée comme à la sortie reste la meilleure façon de la récupérer.
Questions fréquentes
Qu’est-ce qu’une garantie locative sans dépôt ?
C’est une garantie qui ne demande pas au locataire de bloquer la somme en une fois au début du bail. Les textes wallon et bruxellois en prévoient plusieurs : la garantie bancaire que le locataire reconstitue par mensualités, la garantie bancaire via le CPAS et, à Bruxelles, la caution personnelle et la sûreté réelle. Des produits d’assurance existent aussi, en dehors de ces formes.
Une banque peut-elle refuser une garantie bancaire locative ?
Pas pour des raisons liées à la solvabilité du locataire : le décret wallon et le Code bruxellois l’interdisent expressément. La demande doit être introduite auprès de la banque où sont versés vos revenus professionnels ou de remplacement. Si vous cessez d’y faire verser ces revenus, la banque peut exiger la reconstitution immédiate de la totalité de la garantie.
La garantie Korfine est-elle valable ?
Droits Quotidiens indique que certains juges admettent d’autres formes que celles prévues par la loi, par exemple une assurance comme la société de courtage Korfine. Ce n’est donc pas une des trois formes du décret wallon, ni l’une des cinq formes énumérées par le Code bruxellois pour les baux récents. Le bailleur doit l’accepter, et le bail doit le prévoir.
La garantie bancaire coûte-t-elle quelque chose ?
Le locataire ne doit aucun intérêt débiteur à la banque, qui lui verse des intérêts dès que la garantie est entièrement reconstituée. Droits Quotidiens signale toutefois qu’en pratique les garanties bancaires sont rares et que les banques facturent souvent d’importants frais de dossier : demandez le coût exact avant de signer.
Combien de mois de garantie bancaire le bailleur peut-il demander ?
Deux mois de loyer au plus. En Wallonie, ce plafond vaut pour toutes les formes depuis le 1er juin 2023. À Bruxelles, il vaut pour les baux conclus ou renouvelés depuis le 1er novembre 2024 ; avant cette date, la garantie bancaire et la garantie via le CPAS pouvaient atteindre trois mois de loyer.
Comment récupérer une garantie bancaire en fin de bail ?
La banque ne libère ni la garantie ni le compte sur lequel le locataire l’a reconstituée sans un accord écrit des deux parties, établi au plus tôt à la fin du bail, ou sans la copie d’une décision judiciaire. Un état des lieux de sortie contradictoire, comparé à celui d’entrée, est le meilleur moyen d’obtenir cet accord rapidement.
Sources et références légales
Cet article s’appuie sur les textes en vigueur en Belgique et sur la pratique de terrain de nos experts. Les liens ci-dessous renvoient aux sources officielles.
- Décret du 15 mars 2018 relatif au bail d’habitation, version consolidée (art. 62)
- Code bruxellois du logement, version consolidée (art. 248 et 249)
- Dois-je payer une garantie locative ? (Wallonie), mise à jour du 21 avril 2026
- Comment créer ma garantie locative ? (Bruxelles), mise à jour du 20 avril 2026
- Un mauvais bail, ça peut faire mal. Les baux d’habitation à Bruxelles (brochure juridique, janvier 2025)
- Le bail d’habitation en Wallonie (brochure, juillet 2024), garantie locative
Article à visée informative, mis à jour le 1 octobre 2026. Il ne remplace pas un avis juridique individuel : en cas de litige, consultez un professionnel ou le juge de paix compétent. Une question sur votre situation ?
Citer cet article
Hennin, E. (2026). Garantie locative sans dépôt : la garantie bancaire expliquée. Mon état des lieux. https://www.mon-etatdeslieux.be/guides/location/garantie-locative-sans-depot/