L’essentiel en quatre points
Un compte au nom du locataire : ouvert auprès d’une institution financière, bloqué au profit du bailleur, deux mois de loyer au plus.
Des intérêts pour le locataire : ils sont capitalisés à son profit ; le bailleur a un privilège sur l’actif du compte.
Jamais sur le compte du propriétaire : le bailleur qui garde la somme doit des intérêts, et à Bruxelles le locataire peut la déduire des loyers.
Un déblocage encadré : accord écrit établi au plus tôt à la fin du bail, ou décision judiciaire ; à Bruxelles, dans les deux mois de la remise des clés.
Table des matières
Quand un bail prévoit une garantie locative, le locataire choisit le plus souvent de la verser sur un compte bloqué, que les textes appellent compte individualisé. Ce guide de nos guides location et bail détaille cette forme précise : ouverture, intérêts, erreurs à éviter et déblocage. Pour le montant maximum, les autres formes et les différences entre Régions, commencez par notre article sur la garantie locative en Belgique.
Ce qu’est un compte bloqué de garantie locative
Le compte bloqué est un compte d’épargne particulier : il est ouvert au nom du locataire, mais ni le locataire ni le bailleur ne peuvent en disposer seuls. Il sert de sûreté au bailleur pendant toute la durée de la location.
C’est l’une des formes de garantie prévues par les deux Régions, au choix du preneur :
- en Wallonie, l’article 62 du décret du 15 mars 2018 cite trois formes : le compte individualisé, la garantie bancaire constituée progressivement et la garantie bancaire résultant d’un contrat-type entre un CPAS et une institution financière ;
- à Bruxelles, l’article 248 du Code du logement en cite cinq pour les baux conclus ou renouvelés depuis le 1er novembre 2024 : les trois mêmes, plus la sûreté réelle auprès d’une institution financière et la caution personnelle.
Dans les deux Régions, le compte est ouvert « au nom du preneur » auprès d’une institution financière ; le texte bruxellois précise qu’elle doit être agréée par la FSMA.
Le montant
La garantie ne peut excéder deux mois de loyer : en Wallonie pour toutes les formes depuis le 1er juin 2023, à Bruxelles pour les baux conclus ou renouvelés depuis le 1er novembre 2024. Le plafond se calcule sur le loyer hors charges. Pour un loyer de 750 € hors charges, le compte bloqué ne peut donc pas dépasser 1 500 €.
Ouvrir un compte garantie locative
La démarche appartient au locataire, puisque le compte est à son nom. En pratique :
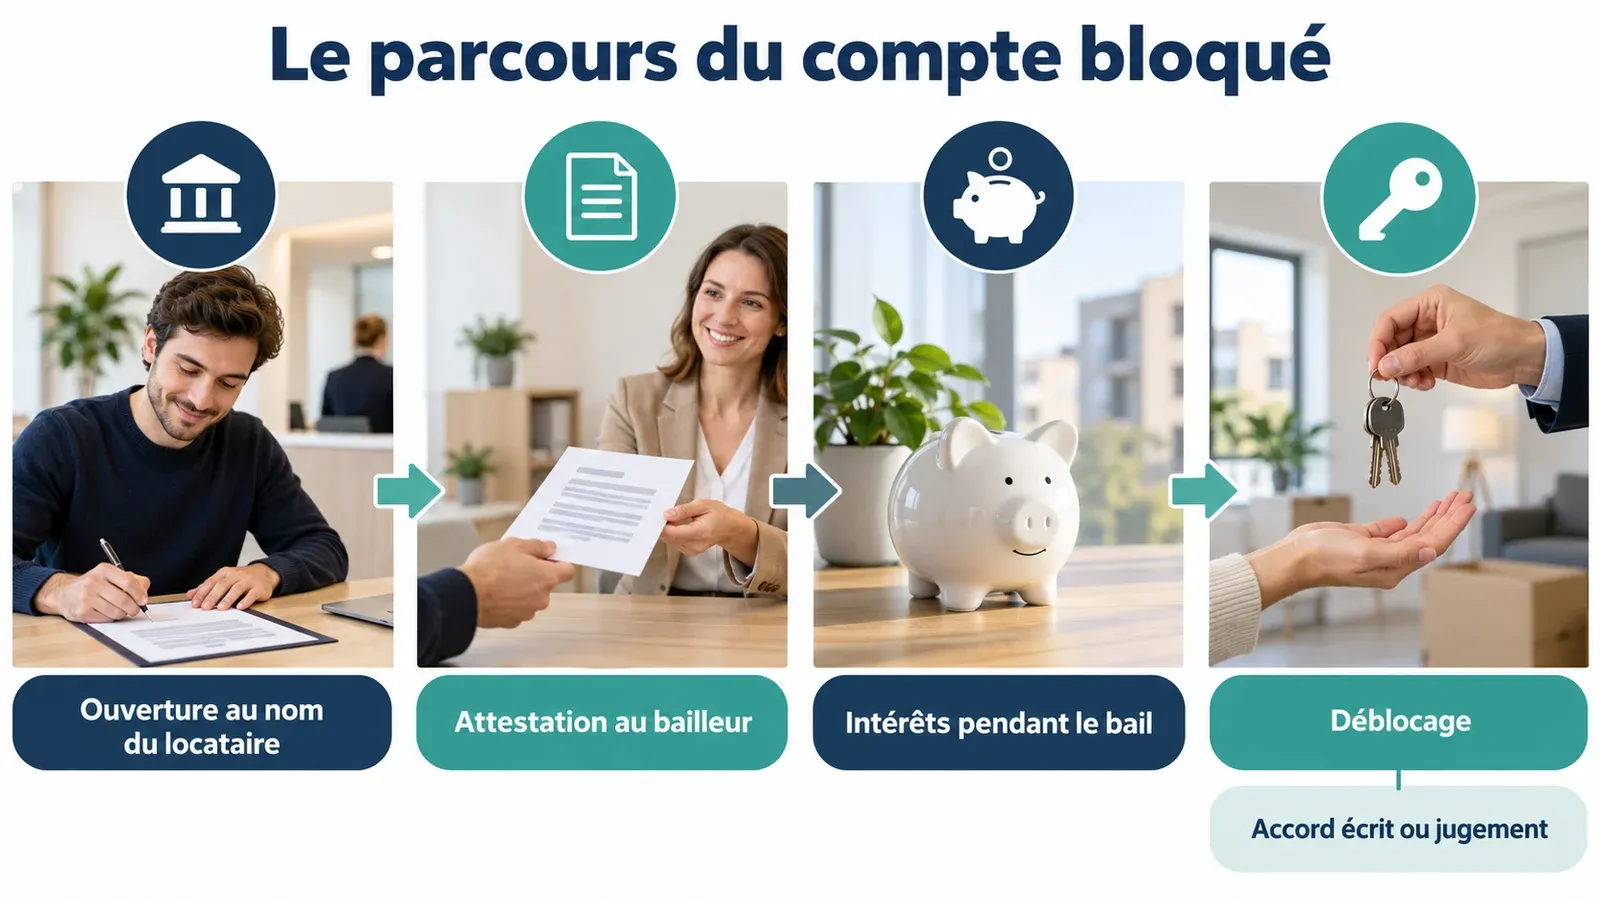
- Choisir l’institution financière. Le compte est ouvert auprès d’une institution financière, au choix du locataire, qui n’a pas à passer par la banque du bailleur. Certaines banques permettent de l’ouvrir à distance ; comparez leurs conditions avant de choisir.
- Fournir les pièces. Prévoyez le bail signé, l’identité du locataire et celle du bailleur, l’adresse du logement et le montant à bloquer : ce sont les éléments qui identifient la garantie.
- Verser le montant. Le locataire alimente le compte, par virement depuis son compte courant ou son épargne.
- Remettre l’attestation. L’institution financière délivre une attestation de constitution que le locataire transmet au bailleur. Les deux textes régionaux chargent le Gouvernement de fixer le formulaire par lequel les institutions financières attestent, vis-à-vis du bailleur, que la garantie est octroyée.
Aucun texte ne fixe le moment exact du versement. Le bail prévoit souvent que les clés ne sont remises qu’une fois la garantie constituée ; c’est une précaution utile pour les deux parties. Les échéances sont rassemblées dans le pilier du dossier.
En colocation
Lorsque plusieurs locataires signent ensemble, la question est de savoir au nom de qui ouvrir le compte et comment répartir la somme au départ de l’un d’eux. Ces règles propres sont détaillées dans notre guide sur la garantie locative en colocation.
Les intérêts du compte bloqué
Les deux Régions disent la même chose : lorsque le preneur opte pour un compte individualisé, « les intérêts produits sont capitalisés au profit du preneur ». Ils s’ajoutent au capital pendant toute la location et reviennent au locataire avec la garantie, sauf sommes dues au bailleur.
Le taux dépend de l’institution financière ; aucun texte n’en fixe le niveau. Le calcul est celui d’un compte d’épargne : capital bloqué, taux appliqué par la banque, intérêts ajoutés au compte. Le relevé de la banque permet de suivre le montant.
En contrepartie, le bailleur « acquiert un privilège sur l’actif du compte pour toute créance résultant de l’inexécution totale ou partielle des obligations du preneur ». Concrètement, il est payé en priorité sur cette somme pour les loyers, charges ou dégâts qui lui seraient dus.
Garantie locative sur compte du propriétaire
Certains bailleurs demandent la garantie en liquide ou par virement sur leur compte personnel. Ce n’est pas ce que prévoient les textes, et c’est risqué pour les deux parties.
En Wallonie, le bailleur qui détient la garantie sans la placer sur un compte individualisé doit au preneur des intérêts au taux moyen du marché financier, à partir de la remise de la somme, capitalisés. À dater du jour où le preneur le met en demeure de placer la garantie, ce sont les intérêts légaux qui sont dus (article 62, § 2). Droits Quotidiens conseille d’envoyer cette mise en demeure par recommandé, avec un délai, puis de saisir le juge de paix du lieu du logement si le bailleur ne réagit pas.
À Bruxelles, l’article 249 du Code du logement prévoit les mêmes intérêts au taux moyen du marché, avec le taux légal comme minimum. Surtout, le preneur qui établit la situation peut déduire des loyers le montant de la garantie, augmenté des intérêts capitalisés, et le placer lui-même sur un compte ouvert à son nom.
Si vous avez déjà versé la somme au bailleur, gardez la preuve du paiement : virement, reçu signé ou mention dans le bail.
Le déblocage en fin de bail
La règle
Pendant le bail, le compte est bloqué. À la fin, l’article 62, § 3, du décret wallon et l’article 249, § 2, du Code bruxellois du logement prévoient qu’il ne peut en être disposé, au profit de l’une ou l’autre partie, que sur production :
- soit d’un accord écrit des parties, établi au plus tôt à la fin du contrat de bail ;
- soit d’une copie d’une décision judiciaire, exécutoire par provision.
Un accord signé le jour de la signature du bail ne vaut donc pas : la libération se décide après la fin du contrat.
En pratique
L’accord prend souvent la forme d’un formulaire de libération remis par la banque. Bailleur et locataire le signent et y indiquent la répartition : tout pour le locataire si rien n’est dû, ou une part pour le bailleur s’il y a des loyers impayés ou des dégâts. La banque transfère alors les montants et clôture le compte. Les retenues doivent être justifiées : notre guide sur la retenue sur la garantie locative explique ce que le bailleur peut déduire et comment le chiffrer.
Lorsque bailleur et locataire ne sont d’accord que sur une partie de la somme, rien n’empêche de libérer cette partie par un accord écrit et de soumettre le reste au juge. C’est souvent la solution la plus raisonnable : le locataire récupère sans attendre ce qui n’est pas contesté.
Les délais
À Bruxelles, la garantie est libérée « dans un délai maximal de deux mois à compter de la remise des clés au bailleur », sous réserve d’une procédure contentieuse. Dans un immeuble à appartements géré par une même personne, une partie peut rester bloquée dans l’attente de la clôture annuelle des comptes. À défaut, le montant dû est majoré de 10 % du loyer mensuel par mois commencé. Le décret wallon ne fixe pas de délai équivalent ; un état des lieux de sortie contradictoire reste le meilleur moyen d’aller vite.
En cas de blocage
Si l’une des parties refuse de signer, l’autre lui écrit, puis la met en demeure, et saisit enfin le juge de paix. La copie du jugement suffit à la banque. En Wallonie, la brochure officielle précise aussi qu’en cas d’abandon du logement, le bailleur peut obtenir la libération à son profit, à concurrence des montants qui lui sont dus, sur requête unilatérale au juge de paix.
Bail commercial et absence de garantie
Les règles ci-dessus visent le bail d’habitation, régi par les Régions. Pour un commerce, la garantie se négocie librement dans le contrat : voyez notre guide sur la garantie locative d’un bail commercial. Et le bailleur qui préfère ne rien demander trouvera les précautions utiles dans notre guide pour louer sans garantie locative.
En résumé : un compte au nom du locataire, deux mois de loyer au plus, des intérêts qui lui reviennent, et un déblocage qui ne se fait qu’à deux, ou par le juge.
Questions fréquentes
Comment ouvrir un compte bloqué pour une garantie locative ?
Le locataire s’adresse à l’institution financière de son choix et ouvre un compte individualisé à son nom, bloqué au profit du bailleur, avec le bail et l’identité des parties. Il y verse le montant prévu, deux mois de loyer au plus. La banque délivre une attestation de constitution, que le locataire remet au bailleur. Certaines banques proposent la démarche à distance.
Les intérêts du compte bloqué reviennent-ils au locataire ?
Oui. En Wallonie (article 62 du décret du 15 mars 2018) comme à Bruxelles (article 248 du Code du logement), les intérêts produits par le compte individualisé sont capitalisés au profit du preneur. Ils s’ajoutent au capital et lui sont rendus avec lui à la fin du bail, sous déduction des sommes dues au bailleur, le cas échéant.
Le propriétaire peut-il demander la garantie sur son propre compte ?
Les textes prévoient un compte individualisé au nom du locataire. Le bailleur qui garde la somme sans la placer doit au locataire des intérêts au taux moyen du marché financier depuis la remise ; en Wallonie, des intérêts légaux à partir d’une mise en demeure, à Bruxelles avec le taux légal comme minimum. À Bruxelles, le locataire peut même déduire la garantie et ses intérêts de ses loyers pour la placer lui-même.
Comment débloquer la garantie à la fin du bail ?
La banque ne libère le compte, au profit de l’une ou l’autre partie, que sur production d’un accord écrit des deux parties, établi au plus tôt à la fin du bail, ou d’une copie d’une décision judiciaire. En pratique, bailleur et locataire signent un document de libération, souvent un formulaire de la banque, en indiquant la part revenant à chacun s’il y a des retenues.
Que faire si le bailleur refuse de signer la libération ?
Écrivez-lui en demandant la libération, puis envoyez une mise en demeure par recommandé. Sans réponse, le juge de paix du lieu du logement peut être saisi ; sa décision, exécutoire par provision, suffit à la banque. À Bruxelles, la garantie doit être libérée dans les deux mois de la remise des clés, sauf litige, sous peine d’une majoration de 10 % du loyer mensuel par mois commencé.
Le compte bloqué vaut-il aussi pour un bail commercial ?
Les règles décrites ici, plafond de deux mois, intérêts capitalisés et déblocage encadré, sont celles des baux d’habitation fixées par les Régions. Un bail commercial n’y est pas soumis : la forme, le montant et le sort des intérêts dépendent de ce que prévoit le contrat. Nous le détaillons dans notre guide consacré à la garantie d’un bail commercial.
Sources et références légales
Cet article s’appuie sur les textes en vigueur en Belgique et sur la pratique de terrain de nos experts. Les liens ci-dessous renvoient aux sources officielles.
- Décret du 15 mars 2018 relatif au bail d’habitation, version consolidée (art. 62)
- Code bruxellois du logement, version consolidée (art. 248 et 249)
- La garantie locative
- J’ai payé la garantie locative en liquide. Le propriétaire doit-il la mettre sur un compte bloqué ? (Wallonie), mise à jour du 21 avril 2026
- Le bail d’habitation en Wallonie, brochure juridique (juillet 2024)
Article à visée informative, mis à jour le 1 octobre 2026. Il ne remplace pas un avis juridique individuel : en cas de litige, consultez un professionnel ou le juge de paix compétent. Une question sur votre situation ?
Citer cet article
Hennin, E. (2026). Garantie locative sur compte bloqué : ouverture et déblocage. Mon état des lieux. https://www.mon-etatdeslieux.be/guides/location/garantie-locative-compte-bloque/