L’essentiel en quatre points
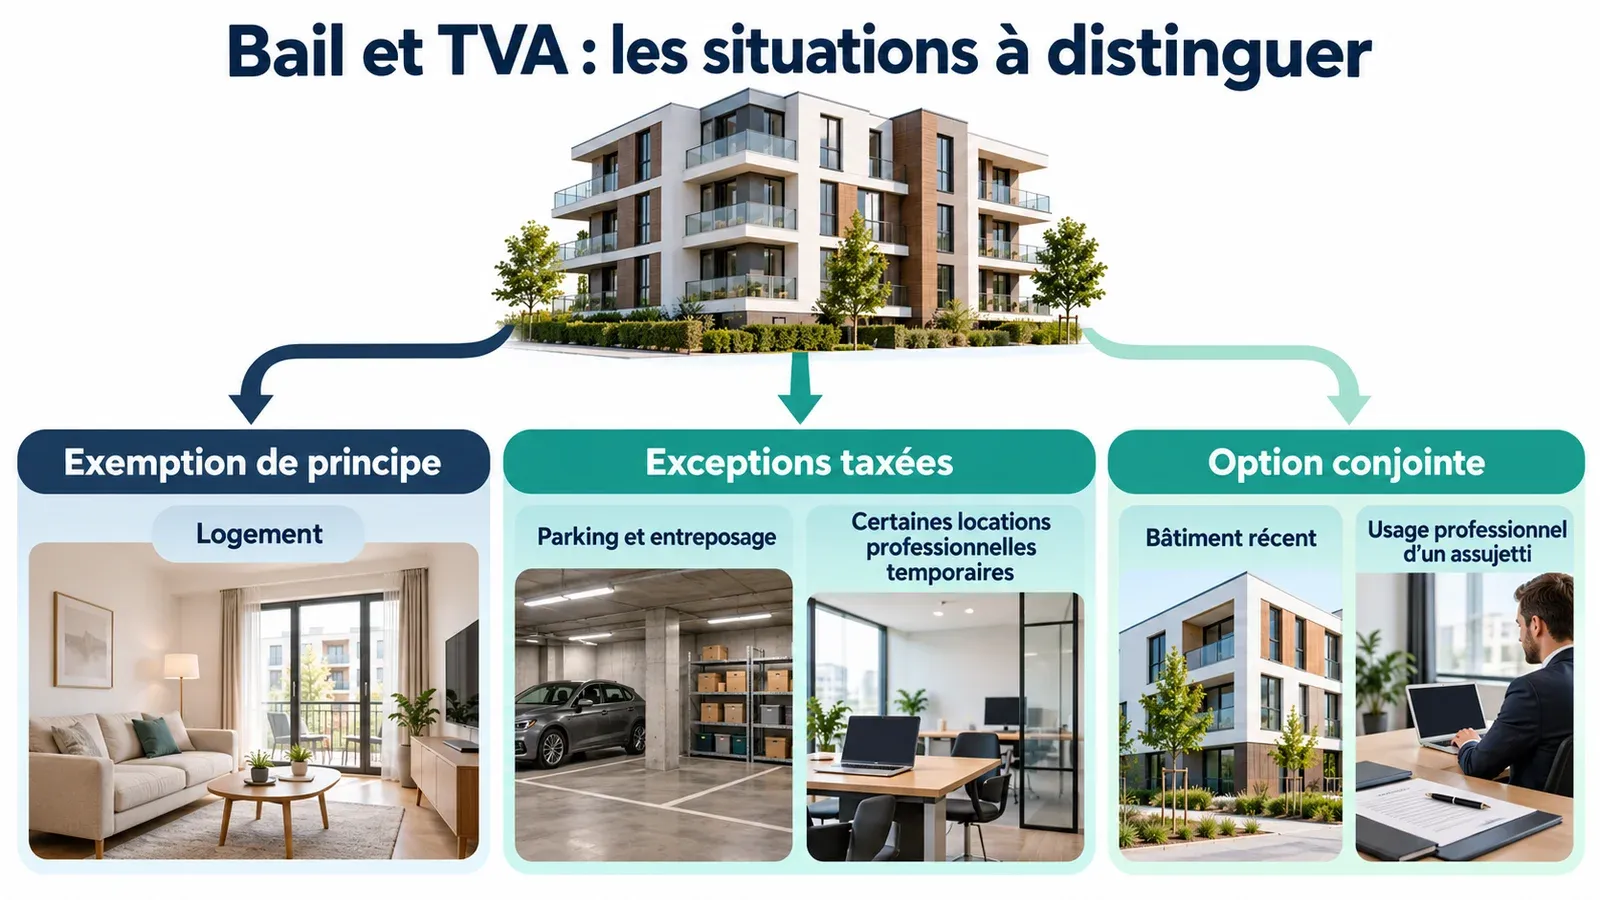
Une exemption de principe : le Code de la TVA exempte l’affermage et la location de biens immeubles par nature, à Bruxelles comme en Wallonie.
Des exceptions taxées : emplacements pour véhicules, entreposage, hôtellerie, camping, mises à disposition professionnelles de six mois au plus.
Une option à deux : depuis 2019, bailleur et preneur peuvent opter pour la TVA sur un bâtiment récent utilisé exclusivement pour une activité assujettie.
TVA et enregistrement, deux choses : le bail s’enregistre de toute façon, gratuitement pour un logement, à 0,2 % des loyers et charges pour les autres baux.
Table des matières
« Bail soumis à TVA » ou « loyer exonéré » : la mention figure dans de nombreux contrats, sans que les parties sachent toujours ce qu’elle recouvre. La TVA sur les loyers est un impôt fédéral, qui obéit aux mêmes règles à Bruxelles et en Wallonie, alors que le bail lui-même relève de règles civiles, souvent régionales. Ce guide de nos guides location et bail fait le point pour tous les types de baux. Pour la rédaction du contrat lui-même, voyez notre article sur le contrat de bail en Belgique.
Le principe, une location sans TVA
L’article 44, § 3, 2°, du Code de la TVA exempte « l’affermage et la location de biens immeubles par nature ». C’est la règle de base, qui vaut pour la très grande majorité des baux : logement, bureau, commerce, entrepôt loué à long terme, terrain. Le bailleur ne facture pas de TVA sur le loyer et, en contrepartie, ne peut pas déduire la TVA payée sur la construction ou les travaux du bien loué.
Cette règle ne dépend ni de la Région, ni du nom donné au contrat. Un bail d’habitation soumis au décret wallon ou au Code bruxellois, un bail commercial soumis à la loi du 30 avril 1951 ou un bail de droit commun relèvent tous, pour la TVA, du même article du Code. Ce qui compte, c’est la nature de la prestation : qu’est-ce qui est mis à disposition, pour combien de temps et à qui.
Les mises à disposition taxées
La loi du 14 octobre 2018 publiée sur Justel, en vigueur depuis le 1er janvier 2019, a réécrit l’article 44, § 3, 2°. L’exemption y connaît des exceptions, taxées sans qu’il faille opter :
| Mise à disposition | Régime selon la loi de 2018 |
|---|---|
| Emplacements pour véhicules | Taxée |
| Emplacements utilisés pour plus de 50 % pour l’entreposage de biens, et pour 10 % au plus comme espaces de vente | Taxée |
| Logements meublés dans les hôtels, motels et établissements où sont hébergés des hôtes payants | Taxée |
| Emplacements pour le camping | Taxée |
| Immeubles mis à disposition dans l’exploitation des ports, voies navigables et aéroports | Taxée |
| Outillages et machines fixés à demeure | Taxée |
| Coffres-forts | Taxée |
| Location-financement d’immeubles aux conditions du Code | Taxée |
| Mise à disposition autrement qu’à des fins de logement, six mois au plus | Taxée, sauf exclusions |
La dernière ligne concerne par exemple une salle, un local ou un terrain mis à disposition d’une entreprise pour quelques semaines. Elle ne s’applique pas à la mise à disposition à des personnes physiques qui utilisent le bien à des fins privées ou étrangères à leur activité économique, ni à des organisations sans but de lucre, ni à une personne qui affecte le bien à des opérations exemptées visées au paragraphe 2 de l’article.
La fiche des modifications du Code de la TVA sur Justel montre que l’article 44 a encore été modifié après 2018, notamment par une loi du 21 décembre 2022. Pour une situation limite, en particulier une location meublée de courte durée, faites vérifier la version en vigueur par un comptable ou un conseiller fiscal.
L’option pour la TVA depuis 2019
La loi de 2018 a ajouté une possibilité nouvelle : la location d’un bâtiment ou d’une fraction de bâtiment « que le preneur utilise exclusivement pour son activité économique lui conférant la qualité d’assujetti » peut être taxée si « le loueur et le preneur » ont « opté conjointement » pour la taxation.
Les conditions
- Un bâtiment ou une fraction de bâtiment. Lorsque le sol attenant est loué en même temps, l’option vaut pour les deux. Un terrain nu, loué seul, n’entre pas dans cette option.
- Un preneur assujetti, qui utilise les lieux exclusivement pour son activité économique.
- Un choix commun, qui vaut pour toute la durée du contrat.
- Un bâtiment récent : l’option n’est ouverte que si la TVA sur la construction du bâtiment est devenue exigible pour la première fois au plus tôt le 1er octobre 2018. Cette condition ne s’applique pas aux espaces d’entreposage pour lesquels l’option peut être exercée.
Les conséquences
Pour le bailleur, opter ouvre le droit de déduire la TVA sur la construction, mais la loi porte à vingt-cinq ans la période de révision de cette déduction pour les bâtiments loués sous option. Pour le preneur, le loyer est facturé avec TVA, qu’il déduit selon ses propres droits. Les détails pratiques de l’option, déclaration comprise, sont développés dans nos articles sur le bail professionnel et TVA et sur le bail commercial et TVA.
Bail par bail, qui paie la TVA
Le bail d’habitation
Un logement loué comme résidence, principale ou non, est une location exemptée. L’option n’est pas possible, puisque le preneur n’utilise pas les lieux exclusivement pour une activité économique. En Wallonie, le décret du 15 mars 2018 impose en outre que le bail écrit mentionne le loyer hors charges : la question de la TVA ne s’y pose pas.
Le bail commercial et le bail de bureau
Une boutique, un atelier ou un bureau se louent en principe sans TVA. L’option n’est envisageable que pour un bâtiment récent et un preneur assujetti qui l’utilise exclusivement pour son activité. Un immeuble ancien, non reconstruit, reste loué sans TVA.
Le bail entre un particulier et une entreprise
La qualité du bailleur ne change pas le principe : un particulier qui loue un bureau à une société ne facture pas de TVA. Pour opter, il devrait agir comme assujetti, avec les obligations qui en découlent. Dans l’autre sens, une entreprise qui loue un logement à un particulier applique la même exemption.
Le terrain et le parking
Un terrain loué pour les loisirs d’un particulier est exempté. Un parking, un emplacement de camping ou un espace principalement consacré à l’entreposage relèvent des exceptions taxées, tout comme un terrain mis à disposition d’une entreprise pour six mois au plus.
Le bail à construction
Les recherches sur un « bail à construction TVA » visent en général un droit de superficie ou une emphytéose, qui ne sont pas de simples locations mais des droits réels. Leur traitement fiscal suit d’autres règles, que le notaire chargé de l’acte vous indiquera.
TVA et enregistrement, deux régimes distincts
L’exemption de TVA ne dispense pas d’enregistrer le bail. Selon le SPF Finances :
- un bail portant exclusivement sur un logement s’enregistre gratuitement, dans les deux mois de la signature ;
- tout autre bail, par exemple pour un commerce, un bâtiment d’entreprise, un terrain ou une place de parking, s’enregistre dans les quatre mois, moyennant un droit de 0,2 % du montant total du loyer et des charges imposées au locataire pour toute la durée du bail, avec un minimum de 50 euros ;
- pour un immeuble loué en partie comme habitation et en partie à d’autres fins, le coût dépend du nombre de contrats signés.
Pour les suites d’un oubli, voyez notre article bail non enregistré état des lieux, qui explique aussi le sort de l’état des lieux annexé.
Ce qu’il faut écrire dans le bail
Pour éviter les malentendus, le contrat indique au minimum :
- le régime choisi : location exemptée, exception taxée ou option, avec les mentions requises ;
- le loyer, en précisant s’il s’entend hors TVA ou TVA comprise ;
- les charges, et si elles suivent le même régime ;
- l’affectation des lieux et l’interdiction de la modifier sans accord, puisque l’usage conditionne la TVA ;
- les conséquences d’un changement de situation du preneur, par exemple s’il perd sa qualité d’assujetti.
En résumé : un bail se paie en principe sans TVA. La taxe s’applique aux exceptions prévues par le Code, comme le parking ou l’entreposage, et lorsque bailleur et preneur optent ensemble pour la TVA sur un bâtiment professionnel récent. Dans tous les cas, le bail s’enregistre, et son régime fiscal se décide avant la signature.
Questions fréquentes
Un bail est-il soumis à la TVA en Belgique ?
En principe non. L’article 44, § 3, 2°, du Code de la TVA exempte l’affermage et la location de biens immeubles par nature. Le loyer d’un logement, d’un bureau ou d’un commerce se paie donc normalement sans TVA. Le Code prévoit toutefois des exceptions taxées et, depuis le 1er janvier 2019, une option pour la TVA sur certains bâtiments professionnels.
Quelles locations sont taxées d’office ?
Selon la loi du 14 octobre 2018 qui a réécrit l’article 44, sont notamment taxées la mise à disposition d’emplacements pour véhicules, d’emplacements principalement destinés à l’entreposage de biens, de logements meublés dans les hôtels et établissements hébergeant des hôtes payants, d’emplacements de camping, d’outillages fixés à demeure et de coffres-forts, ainsi que certaines mises à disposition non résidentielles de six mois au plus.
Un particulier qui loue à une entreprise doit-il facturer la TVA ?
Pas en principe : la location d’un immeuble reste exemptée, quel que soit le preneur. L’option pour la TVA suppose que le bailleur et le preneur la choisissent ensemble, pour un bâtiment dont la TVA de construction est devenue exigible au plus tôt le 1er octobre 2018, utilisé exclusivement pour l’activité assujettie du preneur. Le bailleur doit alors agir comme assujetti : demandez l’avis d’un comptable avant de signer.
Le loyer d’un logement peut-il être soumis à la TVA ?
Un bail d’habitation classique n’est pas soumis à la TVA, et l’option ne peut pas s’appliquer : elle suppose un preneur qui utilise les lieux exclusivement pour son activité économique. L’exception vise la fourniture de logements meublés dans les hôtels, motels et établissements hébergeant des hôtes payants. L’article 44 a été modifié depuis 2018 : pour une location meublée de courte durée, faites vérifier le régime actuel.
Un bail à construction est-il soumis à la TVA ?
Un « bail à construction » vise en général un droit de superficie ou une emphytéose, c’est-à-dire un droit réel et non une simple location. Son traitement fiscal suit d’autres règles que celles du loyer. Ces droits se constituent chez le notaire, qui vous indiquera la fiscalité applicable, TVA ou droits d’enregistrement, selon l’opération.
Un bail soumis à la TVA doit-il encore être enregistré ?
Oui. La TVA et l’enregistrement sont deux régimes distincts. Selon le SPF Finances, un bail portant exclusivement sur un logement s’enregistre gratuitement dans les deux mois ; les autres baux, comme un commerce, un bâtiment d’entreprise, un terrain ou une place de parking, dans les quatre mois, moyennant un droit de 0,2 % du total des loyers et charges de toute la durée, 50 euros au minimum.
Sources et références légales
Cet article s’appuie sur les textes en vigueur en Belgique et sur la pratique de terrain de nos experts. Les liens ci-dessous renvoient aux sources officielles.
- Loi du 14 octobre 2018 modifiant le Code de la TVA en ce qui concerne la taxation optionnelle en matière de location de biens immeubles par nature (art. 2 à 8 et dispositions transitoires)
- Loi du 3 juillet 1969 créant le Code de la taxe sur la valeur ajoutée, fiche des modifications
- Enregistrer un contrat de bail
- Décret du 15 mars 2018 relatif au bail d’habitation, version consolidée au 1er juillet 2024 (art. 2 et 3)
- Loi du 30 avril 1951 sur les baux commerciaux (art. 1er)
Article à visée informative, mis à jour le 29 septembre 2026. Il ne remplace pas un avis juridique individuel : en cas de litige, consultez un professionnel ou le juge de paix compétent. Une question sur votre situation ?
Citer cet article
Hennin, E. (2026). Bail et TVA. Mon état des lieux. https://www.mon-etatdeslieux.be/guides/location/bail-tva/