L’essentiel en quatre points
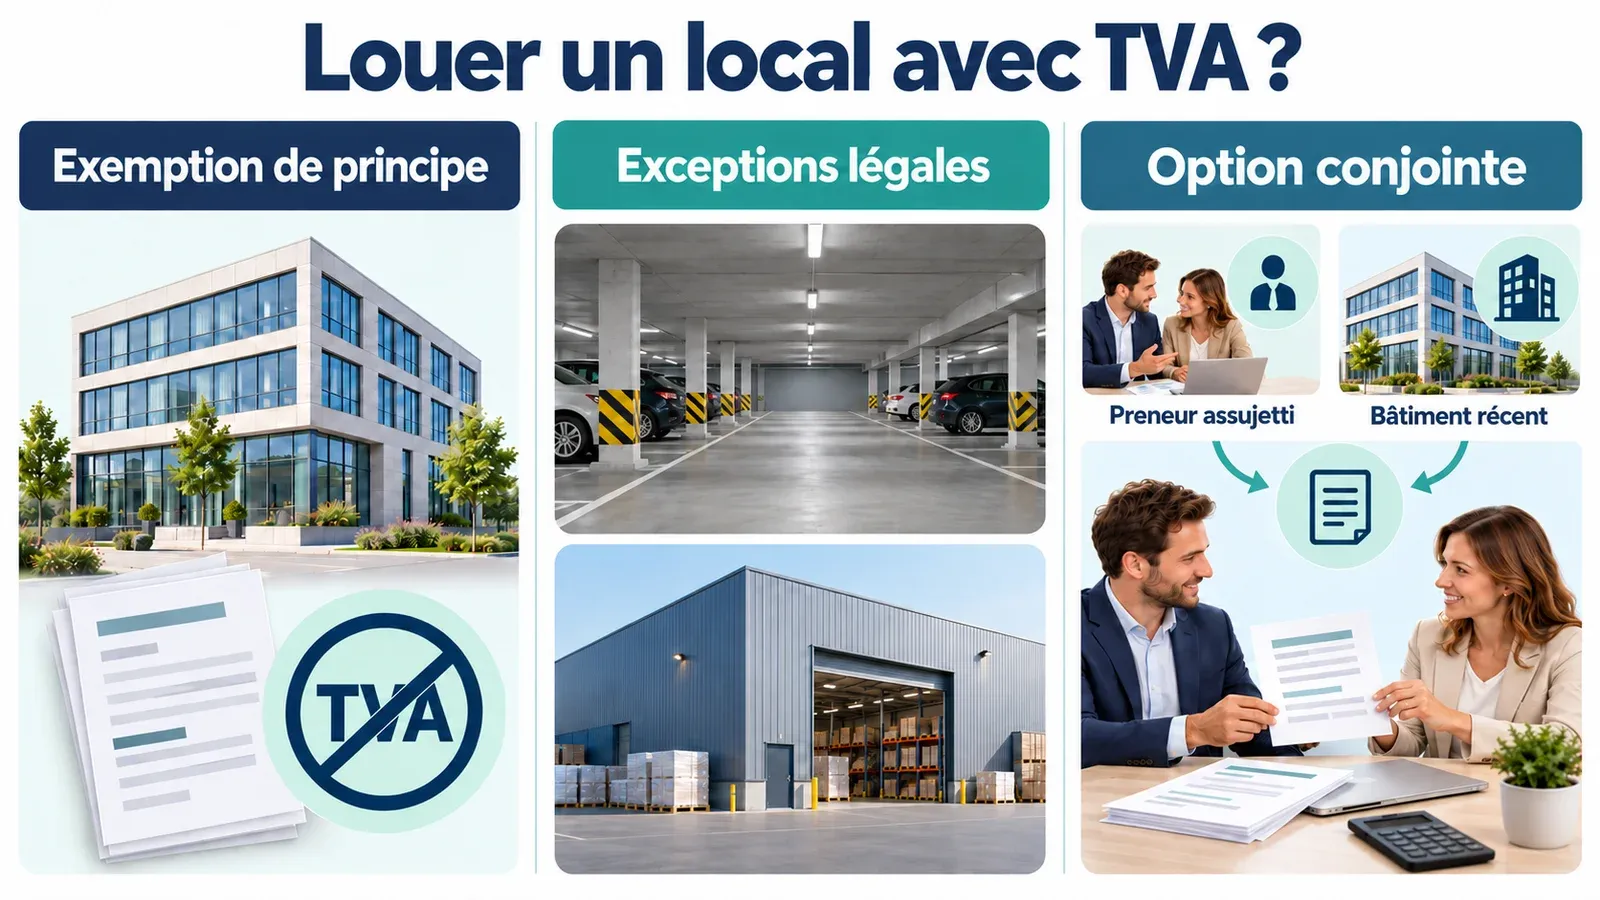
Une exemption de principe : l’affermage et la location de biens immeubles par nature sont exemptés de TVA par l’article 44, § 3, 2°, du Code de la TVA.
Des exceptions légales : emplacements pour véhicules, entreposage, hébergement hôtelier ou mise à disposition non résidentielle de six mois au plus, notamment.
Une option conjointe : bailleur et preneur peuvent opter ensemble pour la TVA si le preneur utilise le bâtiment exclusivement pour son activité d’assujetti.
Des bâtiments récents : l’option ne vaut que pour des bâtiments dont la TVA de construction est devenue exigible au plus tôt le 1er octobre 2018.
Table des matières
Faut-il ajouter la TVA au loyer d’une boutique, d’un atelier ou d’un bureau ? La question revient à chaque nouveau bail professionnel, et la réponse a changé en 2019. Le bail commercial et la TVA relèvent de deux mondes : le contrat obéit aux règles civiles, désormais régionales, tandis que la TVA est une matière fédérale. Ce guide de nos guides location et bail explique le principe, les exceptions et le régime optionnel, d’après le texte de loi. Pour le cadre du contrat lui-même, voyez notre article sur le bail commercial en Belgique.
Le principe, une location sans TVA
Le Code de la TVA exempte, à son article 44, § 3, 2°, « l’affermage et la location de biens immeubles par nature ». Un loyer commercial se paie donc, par principe, sans TVA, que le preneur soit commerçant, artisan ou société, et que le bien soit situé à Bruxelles ou en Wallonie.
Cette exemption a un revers pour le bailleur : n’effectuant pas d’opération taxée, il ne peut en principe pas récupérer la TVA payée sur la construction ou la rénovation du bâtiment. C’est précisément ce que le législateur a voulu corriger en 2018.
Les locations qui restent taxées
La loi du 14 octobre 2018, entrée en vigueur le 1er janvier 2019, a réécrit l’article 44, § 3, 2°. L’exemption connaît des exceptions, taxées d’office. Elles visent notamment :
- la mise à disposition d’emplacements pour véhicules ;
- la mise à disposition d’emplacements utilisés pour plus de 50 % pour l’entreposage de biens, à condition qu’ils ne servent pas pour plus de 10 % d’espaces de vente ;
- la fourniture de logements meublés dans les hôtels, motels et établissements où sont hébergés des hôtes payants ;
- la mise à disposition d’emplacements de camping ;
- la mise à disposition d’outillages et de machines fixés à demeure ;
- la mise à disposition, autrement qu’à des fins de logement, de biens immeubles pour une période ne dépassant pas six mois, sauf notamment au profit de personnes physiques qui les utilisent à des fins privées ou d’organisations sans but de lucre ;
- la location-financement d’immeubles, à certaines conditions, et la location de coffres-forts.
Un bail commercial classique, conclu pour neuf ans sur une boutique, n’entre dans aucune de ces exceptions. Il reste exempté, sauf option.
Le régime optionnel depuis 2019
La nouveauté de la loi est le point d) de l’article 44, § 3, 2°. Il vise « la location d’un bâtiment ou fraction d’un bâtiment, que le preneur utilise exclusivement pour son activité économique lui conférant la qualité d’assujetti, pour autant que le loueur et le preneur aient opté conjointement pour la taxation de cette location ». Le texte est publié au Moniteur belge du 25 octobre 2018.
Les conditions de l’option
| Condition | Ce que dit la loi |
|---|---|
| Le bien | Un bâtiment ou une fraction de bâtiment, le cas échéant avec le sol attenant |
| Le preneur | Un assujetti qui utilise le bien exclusivement pour l’activité économique lui conférant cette qualité |
| La décision | Une option exercée conjointement par le loueur et le preneur |
| La durée | L’option vaut pour toute la durée du contrat |
| L’âge du bâtiment | TVA grevant la construction exigible pour la première fois au plus tôt le 1er octobre 2018 |
| Les formalités | Moment de l’option et formalités fixés par le Roi |
Trois points méritent attention. D’abord, l’usage doit être exclusivement professionnel : un particulier, ou un preneur qui affecte une partie du bien à autre chose que son activité taxée, ne remplit pas la condition pour cette partie. Selon notaire.be, le régime ne s’applique pas aux locations immobilières à des particuliers.
Ensuite, la condition d’âge : l’option n’est ouverte que pour des bâtiments neufs ou dont la construction a donné lieu à une TVA exigible au plus tôt le 1er octobre 2018. Un immeuble commercial ancien, non reconstruit, reste en principe loué sans TVA. Pour les emplacements d’entreposage, cette condition ne s’applique pas.
Enfin, l’option est un choix commun et durable : elle se prend à deux, et elle vaut pour toute la durée du contrat. Lorsque le bâtiment est loué en même temps que le sol qui y est attenant, l’option porte sur les deux.
Et le bail mixte, commerce et habitation
Beaucoup de rez-de-chaussée commerciaux sont loués avec l’appartement de l’étage. La partie affectée au logement n’est pas utilisée exclusivement pour une activité économique ; le texte permettant d’opter pour une « fraction » de bâtiment, la ventilation entre les deux parties est une question à régler avec un comptable, avant la signature.
Ce que l’option change pour chaque partie
Pour le bailleur, une location taxée ouvre la déduction de la TVA ayant grevé le bâtiment, selon les règles générales de déduction. En contrepartie, la loi du 14 octobre 2018 porte la période de révision de cette déduction à vingt-cinq ans pour les bâtiments loués sous option : si la situation change pendant cette période, par exemple en cas d’inoccupation, de cession du bâtiment ou de fin de contrat, une partie de la TVA déduite peut devoir être reversée. Le Roi règle ces cas de révision.
Pour le preneur, le loyer est facturé avec TVA. Il la déduit ensuite selon ses propres droits à déduction, ce qu’il vérifie avec son comptable. La loi prévoit aussi que la base d’imposition peut être la valeur normale du loyer, et non le prix convenu, lorsque ce prix est inférieur à cette valeur, dans des situations qu’elle définit : droit à déduction incomplet du preneur, liens entre bailleur et preneur (contrat de travail, lien d’associé ou de contrôle, direction commune…).
Les droits de chacun restent régis par le bail : la TVA ne change ni la durée minimale de neuf ans, ni la faculté du preneur de partir à l’expiration de chaque triennat, ni son droit au renouvellement. À l’échéance, une reconduction du bail commercial pose la question de la TVA dans le nouveau contrat : faites-la vérifier à ce moment-là.
Trois situations fréquentes
Une boutique dans un immeuble ancien. Le bâtiment a été construit bien avant le 1er octobre 2018 et n’a pas été reconstruit depuis. L’option n’est pas ouverte : le loyer se paie sans TVA, comme avant 2019.
Un local neuf loué à une société assujettie. Le bâtiment vient d’être construit et le preneur l’utilise exclusivement pour son activité taxée. Les conditions peuvent être réunies : bailleur et preneur décident ensemble d’opter ou non, et formalisent ce choix dès la conclusion du bail, pour toute sa durée.
Un local neuf loué à un preneur qui n’est pas assujetti, ou qui l’est sans avoir un droit à déduction complet. Le premier cas ne remplit pas la condition légale. Dans le second, l’option peut théoriquement se discuter, mais la TVA facturée pèsera sur le preneur, et la loi prévoit des règles particulières de base d’imposition : un examen fiscal s’impose avant de signer.
Dans tous les cas, la question se pose au moment de la rédaction du contrat, pas après : c’est à ce stade que se choisissent la clause d’option et, le cas échéant, la manière dont le loyer est exprimé, hors TVA ou TVA comprise.
Distinguer TVA, régions et enregistrement
La TVA sur les loyers relève de la loi fédérale ; elle s’applique de la même façon à Bruxelles et en Wallonie. Les règles civiles du bail commercial, en revanche, sont une compétence régionale depuis 2014. L’enregistrement du bail est une formalité distincte : pour Bruxelles, hub.brussels indique que les parties soumettent le contrat à l’enregistrement dans les quatre mois de sa conclusion.
Si vous louez un bien à usage professionnel en dehors de la loi sur les baux commerciaux, par exemple un bureau, les mêmes règles de TVA s’appliquent : nous les reprenons, sous l’angle de tous les baux, dans notre guide bail et TVA.
L’état du local, un sujet indépendant de la TVA
Le régime fiscal du loyer ne dit rien de l’état du bien. À l’entrée, un état des lieux d’un local commercial décrit chaque pièce, les installations et les aménagements existants. À la sortie, le bail commercial état des lieux de sortie permet de comparer et de chiffrer les éventuels dégâts ou remises en état.
En résumé : un loyer commercial se paie en principe sans TVA. L’option, possible depuis 2019, vise des bâtiments récents loués à des assujettis qui les utilisent exclusivement pour leur activité ; elle se décide à deux, pour toute la durée du bail, et engage le bailleur sur une longue période de révision. Parlez-en à votre comptable avant de signer.
Questions fréquentes
Un bail commercial est-il soumis à la TVA en Belgique ?
Pas en principe. L’article 44, § 3, 2°, du Code de la TVA exempte l’affermage et la location de biens immeubles par nature. Un loyer commercial se paie donc normalement sans TVA. Des exceptions existent, et depuis le 1er janvier 2019 le bailleur et le preneur peuvent opter ensemble pour la taxation, à des conditions strictes liées au preneur et au bâtiment.
Qui peut opter pour la TVA sur un loyer commercial ?
Le bailleur et le preneur, ensemble. L’option suppose que le preneur utilise le bâtiment, ou la fraction de bâtiment, exclusivement pour son activité économique qui lui confère la qualité d’assujetti. Elle ne peut porter que sur des bâtiments dont la TVA grevant la construction est devenue exigible pour la première fois au plus tôt le 1er octobre 2018. Le moment de l’option et ses formalités sont fixés par arrêté royal.
L’option pour la TVA peut-elle être abandonnée en cours de bail ?
Selon la loi du 14 octobre 2018, l’option vaut pour toute la durée du contrat. Elle se décide donc à la conclusion du bail, en connaissance de cause. Lorsque le bâtiment est loué avec le sol qui y est attenant, l’option doit être exercée conjointement pour les deux. Faites valider le choix et sa formulation par votre comptable avant de signer.
Un bail commercial avec un logement à l’étage peut-il être soumis à la TVA ?
L’option vise la location d’un bâtiment ou d’une fraction de bâtiment que le preneur utilise exclusivement pour son activité économique d’assujetti. Une partie affectée au logement ne remplit pas cette condition d’usage exclusif. Pour un bail mixte, commerce et habitation, la ventilation entre les parties et le traitement de chacune doivent être examinés avec un comptable ou un conseiller fiscal.
Pourquoi un bailleur choisirait-il de louer avec TVA ?
Parce qu’une location taxée lui permet, selon les règles de déduction, de récupérer la TVA qui a grevé la construction du bâtiment. En contrepartie, cette déduction reste sujette à révision : pour les bâtiments loués sous option, la loi prévoit une période de révision de vingt-cinq ans. Le preneur, lui, paie la TVA sur le loyer et la déduit selon ses propres droits à déduction.
La TVA change-t-elle quelque chose à l’état des lieux du local ?
Non. Le régime de TVA du loyer ne modifie ni les règles du bail commercial ni l’intérêt d’un état des lieux. À l’entrée comme à la sortie, un constat détaillé et photographié reste la meilleure preuve de l’état du local, qu’il s’agisse de dégâts locatifs, d’aménagements réalisés ou de remise en état.
Sources et références légales
Cet article s’appuie sur les textes en vigueur en Belgique et sur la pratique de terrain de nos experts. Les liens ci-dessous renvoient aux sources officielles.
- Loi du 14 octobre 2018 modifiant le Code de la TVA en ce qui concerne la taxation optionnelle en matière de location de biens immeubles par nature (Moniteur belge du 25 octobre 2018)
- Cinq changements relatifs à l’immobilier depuis le 1er janvier 2019
- Loi du 30 avril 1951 sur les baux commerciaux, version consolidée
- Commercial lease: what do you need to consider?
- Me renseigner sur le bail commercial
Article à visée informative, mis à jour le 29 septembre 2026. Il ne remplace pas un avis juridique individuel : en cas de litige, consultez un professionnel ou le juge de paix compétent. Une question sur votre situation ?
Citer cet article
Hennin, E. (2026). Bail commercial : TVA. Mon état des lieux. https://www.mon-etatdeslieux.be/guides/location/bail-commercial-tva/