L’essentiel en quatre points
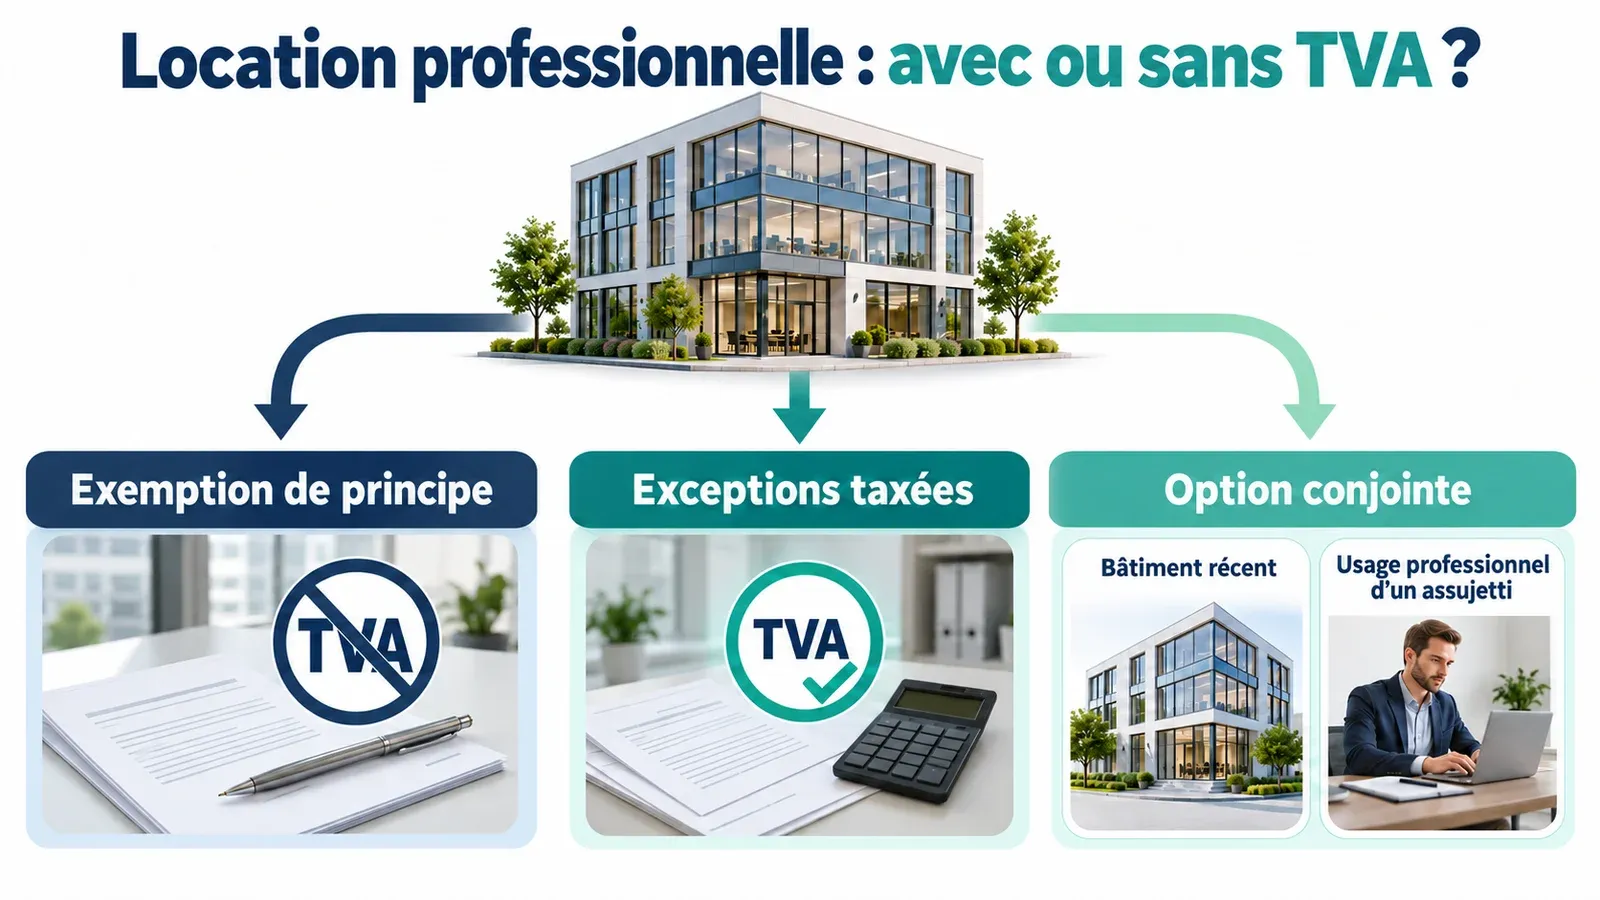
L’exemption en principe : l’article 44, § 3, 2°, du Code de la TVA exempte la location de biens immeubles par nature, bureaux compris.
Des exceptions taxées : parkings, espaces d’entreposage, coffres-forts, mises à disposition de six mois au plus à des professionnels, notamment.
Une option conjointe : bailleur et preneur peuvent soumettre la location d’un bâtiment à la TVA si le preneur l’utilise exclusivement pour son activité d’assujetti.
Des bâtiments récents : l’option ne vaut que pour les bâtiments dont la TVA sur la construction est devenue exigible au plus tôt le 1er octobre 2018.
Table des matières
Vous louez des bureaux à une société, un cabinet à un médecin ou un entrepôt à un artisan : le loyer doit-il être facturé avec TVA ? La réponse de principe est non, mais le Code de la TVA connaît des exceptions et, depuis la loi du 14 octobre 2018, une option pour taxer la location de certains bâtiments professionnels. Ce guide de nos guides location et bail fait le point sur le bail professionnel et la TVA à partir des textes publiés au Moniteur belge. Pour les règles civiles de ce contrat, voyez d’abord notre article sur le bail de droit commun.
La TVA, une question fédérale
Le bail de droit commun relève du droit civil, et pour un logement, du droit régional : le décret wallon du 15 mars 2018 ou le Code bruxellois du logement. La TVA, elle, est un impôt fédéral, régi par le Code de la TVA et ses arrêtés d’exécution. Les règles qui suivent sont donc les mêmes à Bruxelles, en Wallonie et en Flandre.
Elles ne dépendent pas non plus de l’étiquette du bail. Qu’il s’agisse d’un bail de bureau ou bail commercial, c’est la nature de la prestation qui compte pour la TVA : location d’un immeuble, mise à disposition d’un parking, d’un espace d’entreposage, durée de la mise à disposition, qualité du preneur.
Le principe, une location exemptée
L’article 44, § 3, 2°, du Code de la TVA exempte « l’affermage et la location de biens immeubles par nature ». Concrètement, le bailleur d’un bureau ou d’un logement ne facture pas de TVA sur le loyer et, en contrepartie, ne peut pas déduire la TVA payée sur la construction ou les travaux du bâtiment.
C’est la situation de la grande majorité des baux de droit commun : résidence secondaire, bureaux, cabinet de profession libérale, local d’une association.
Pour un immeuble plus ancien, construit avant la réforme de 2018 et jamais rénové dans des conditions qui feraient naître une nouvelle exigibilité de la TVA sur sa construction, l’option décrite plus bas n’est pas ouverte : la location de bureaux y reste exemptée, sauf si elle entre dans l’une des exceptions du Code. Vérifiez donc, avant toute négociation, l’histoire fiscale du bâtiment auprès du bailleur ou de son conseiller.
Les exceptions prévues par le Code
Le même article, dans sa version issue de la loi du 14 octobre 2018 sur Justel, énumère des prestations qui échappent à l’exemption et sont donc taxées :
| Prestation | Régime |
|---|---|
| Mise à disposition d’emplacements pour véhicules | Taxée |
| Emplacements utilisés pour plus de 50 % pour l’entreposage de biens, et pour 10 % au plus comme espaces de vente | Taxée |
| Logements meublés dans les hôtels, motels et établissements hébergeant des hôtes payants | Taxée |
| Emplacements pour le camping | Taxée |
| Immeubles mis à disposition dans le cadre de l’exploitation des ports, voies navigables et aéroports | Taxée |
| Outillages et machines fixés à demeure | Taxée |
| Coffres-forts | Taxée |
| Location-financement d’immeubles (leasing immobilier) aux conditions du Code | Taxée |
| Mise à disposition, autrement qu’à des fins de logement, pour six mois au plus | Taxée, sauf exclusions |
La mise à disposition de courte durée
La dernière exception mérite une lecture attentive. Est taxée la mise à disposition, autrement qu’à des fins de logement, de biens immeubles pour une période ne dépassant pas six mois. Le Code en exclut trois cas, qui restent exemptés :
- la mise à disposition à des personnes physiques qui utilisent le bien à des fins privées ou étrangères à leur activité économique ;
- la mise à disposition à des organisations sans but de lucre ;
- la mise à disposition à une personne qui affecte le bien à des opérations exemptées visées au paragraphe 2 de l’article 44.
Une salle louée trois mois à une entreprise pour un projet, par exemple, peut donc être taxée, alors qu’un bail de bureau de trois ans ne l’est pas, sauf option.
L’option pour la TVA sur un bâtiment professionnel
La loi du 14 octobre 2018 a ajouté un point d) à la liste des exceptions : la location d’un bâtiment ou d’une fraction de bâtiment « que le preneur utilise exclusivement pour son activité économique lui conférant la qualité d’assujetti, pour autant que le loueur et le preneur aient opté conjointement pour la taxation de cette location ».
Les conditions
Le texte pose plusieurs conditions cumulatives :
- un bâtiment, ou une fraction de bâtiment ; loué avec le sol attenant, l’option porte sur les deux ;
- un preneur assujetti, qui utilise les lieux exclusivement pour son activité économique ;
- un choix conjoint du bailleur et du preneur : aucun des deux ne peut l’imposer à l’autre ;
- un bâtiment récent : l’option n’est ouverte que pour les bâtiments dont la TVA sur les opérations qui concourent spécifiquement à leur construction est devenue exigible pour la première fois au plus tôt le 1er octobre 2018. Cette condition ne s’applique pas aux espaces d’entreposage pour lesquels l’option peut être exercée.
L’option « vaut pour toute la durée du contrat ». Elle exclut en pratique le logement : un locataire qui habite les lieux ne les utilise pas exclusivement pour une activité économique.
La forme de l’option
L’arrêté royal du 7 novembre 2019 organise l’exercice de l’option. Selon l’article 7quater qu’il a inséré, l’option s’exerce « au moyen d’une déclaration, datée et signée par le loueur et le preneur, au plus tard au moment où le contrat de location produit ses effets entre les parties ». Cette déclaration mentionne :
- le nom ou la dénomination, l’adresse et le numéro d’identification à la TVA du loueur et du preneur ;
- l’identification du bâtiment ou de la fraction de bâtiment, le cas échéant avec le sol attenant ;
- la volonté des parties de soumettre la location à la taxe ;
- la date à laquelle l’option prend cours.
Le même texte assimile à une déclaration l’indication de ces mentions dans le bail lui-même. Le plus simple est donc d’insérer une clause dédiée dans le contrat, signée avant la prise d’effet. Le texte de l’arrêté royal du 7 novembre 2019 fait foi.
Les conséquences pour le bailleur et le preneur
Pour le bailleur
Opter permet au bailleur de déduire la TVA payée sur la construction du bâtiment, mais l’engage dans la durée. La loi du 14 octobre 2018 a porté à vingt-cinq ans la période de révision de la déduction pour les bâtiments loués sous option, et prévu des règles de révision en cas d’inoccupation, de cession du bâtiment ou de cession de bail. Un bâtiment qui cesse d’être loué avec TVA peut donc entraîner le remboursement d’une partie de la TVA déduite.
Pour le preneur
Le preneur assujetti paie un loyer majoré de la TVA, qu’il peut en principe déduire selon ses propres droits à déduction. Le Code prévoit une base d’imposition égale à la valeur normale, et non au loyer convenu, dans certains cas : loyer inférieur à la valeur normale, preneur qui ne peut pas déduire entièrement la taxe, ou liens particuliers entre bailleur et preneur, par exemple entre une société et son dirigeant ou au sein d’un même groupe.
Ce qu’il faut prévoir dans le bail
Un bail professionnel soumis ou non à la TVA reste un bail de droit commun, dont le contrat règle l’essentiel. Au moment de le rédiger, vérifiez au minimum :
- le régime TVA : exemption, ou option avec les mentions de l’arrêté royal ;
- le montant du loyer, en précisant s’il s’entend hors TVA ;
- l’affectation des lieux : activité exercée, interdiction d’y loger, interdiction d’accueillir un commerce de détail ouvert au public sans accord écrit ;
- les conséquences d’un changement de situation du preneur, par exemple s’il perd sa qualité d’assujetti ;
- la durée et la sortie, qui sont libres dans un bail de droit commun ; pour les conditions de départ, voyez notre guide bail de droit commun : fin du bail.
Pensez aussi à l’affectation réelle : si des bureaux deviennent un commerce de détail en contact direct avec le public, la loi du 30 avril 1951 sur les baux commerciaux peut s’appliquer, avec ses propres règles de durée et de renouvellement.
Un bâtiment neuf, un état des lieux d’entrée
L’option pour la TVA concerne par définition des bâtiments récents. Un état des lieux d’entrée détaillé, dressé avant l’installation du preneur, garde la trace de locaux neufs ou rénovés : revêtements, équipements techniques, sanitaires, menuiseries. À la fin d’un bail souvent long, c’est la seule référence objective pour distinguer l’usure normale des dégâts.
En résumé : la location d’un immeuble est exemptée de TVA en principe. Elle est taxée dans les cas énumérés par le Code, notamment les parkings, l’entreposage et les mises à disposition professionnelles de six mois au plus, ou lorsque le bailleur et le preneur optent ensemble pour la TVA sur un bâtiment récent utilisé exclusivement pour une activité assujettie.
Questions fréquentes
Un bail de bureau est-il soumis à la TVA en Belgique ?
En principe non. L’article 44, § 3, 2°, du Code de la TVA exempte l’affermage et la location de biens immeubles par nature. Un bail de bureau classique se conclut donc sans TVA. Il peut toutefois être taxé si le bailleur et le preneur optent ensemble pour la TVA, pour un bâtiment récent utilisé exclusivement par un preneur assujetti, ou s’il s’agit d’une mise à disposition de six mois au plus.
Quelles locations immobilières sont soumises à la TVA ?
Le Code prévoit plusieurs exceptions à l’exemption : la mise à disposition d’emplacements pour véhicules, d’espaces d’entreposage, de logements meublés dans les hôtels et établissements similaires, d’emplacements de camping, d’outillages et machines fixés à demeure, de coffres-forts, certaines locations-financements, et la mise à disposition à des professionnels, autrement qu’à des fins de logement, pour six mois au plus.
À quelles conditions peut-on opter pour la TVA sur un loyer professionnel ?
Le bailleur et le preneur doivent opter conjointement. Le preneur doit utiliser le bâtiment exclusivement pour son activité économique lui conférant la qualité d’assujetti. L’option ne vaut que pour des bâtiments dont la TVA sur la construction est devenue exigible au plus tôt le 1er octobre 2018. Elle vaut pour toute la durée du contrat et s’étend au sol attenant loué avec le bâtiment.
Comment exercer l’option pour la TVA dans un bail ?
Par une déclaration datée et signée par le loueur et le preneur, au plus tard au moment où le contrat produit ses effets. Elle mentionne l’identité et le numéro de TVA des deux parties, le bâtiment concerné, la volonté de soumettre la location à la taxe et la date de prise de cours de l’option. Ces mentions peuvent figurer directement dans le bail.
Peut-on louer un logement avec TVA ?
Pas par l’option. Elle suppose un preneur qui utilise le bâtiment exclusivement pour son activité économique d’assujetti, et l’exception de courte durée ne vise que les mises à disposition autrement qu’à des fins de logement. La location d’une résidence secondaire sous bail de droit commun reste donc exemptée. Les hôtels et établissements d’hébergement relèvent d’une exception distincte.
L’option pour la TVA engage-t-elle le bailleur à long terme ?
Oui, à plusieurs titres. L’option vaut pour toute la durée du contrat. Et selon la loi du 14 octobre 2018, la déduction de la TVA ayant grevé un bâtiment loué sous option est sujette à révision pendant vingt-cinq ans. Avant d’opter, le bailleur a donc intérêt à faire vérifier son projet par son comptable ou son conseiller fiscal.
Sources et références légales
Cet article s’appuie sur les textes en vigueur en Belgique et sur la pratique de terrain de nos experts. Les liens ci-dessous renvoient aux sources officielles.
- Loi du 14 octobre 2018 modifiant le Code de la TVA en ce qui concerne la taxation optionnelle en matière de location de biens immeubles par nature (art. 2 à 8)
- Arrêté royal du 7 novembre 2019 modifiant les arrêtés royaux 1, 7, 10, 24, 31, 35, 46 et 56 en matière de TVA (exercice de l’option)
- Loi du 30 avril 1951 sur les baux commerciaux (art. 1er et 3)
- Ancien Code civil, livre III, titre VIII « Du contrat de louage »
- Décret du 15 mars 2018 relatif au bail d’habitation, version consolidée (art. 2)
Article à visée informative, mis à jour le 29 septembre 2026. Il ne remplace pas un avis juridique individuel : en cas de litige, consultez un professionnel ou le juge de paix compétent. Une question sur votre situation ?
Citer cet article
Hennin, E. (2026). Bail de droit commun : TVA. Mon état des lieux. https://www.mon-etatdeslieux.be/guides/location/bail-droit-commun-tva/