L’essentiel en quatre points
La banque exécute, la loi décide : le montant, les formes et la libération de la garantie dépendent du droit régional, pas du choix de la banque.
Deux mois de loyer au plus : c’est le plafond en Wallonie depuis le 1er juin 2023 et à Bruxelles pour les baux conclus ou renouvelés depuis le 1er novembre 2024.
Un compte bloqué au nom du locataire : ni le locataire ni le bailleur ne peuvent en disposer seuls pendant le bail.
Une libération à deux signatures : la banque débloque l’argent sur accord écrit du bailleur et du locataire, ou sur décision de justice.
Table des matières
Au moment de signer un bail, beaucoup de locataires se tournent vers leur banque habituelle pour constituer la garantie locative. Chez BNP Paribas Fortis comme ailleurs, la banque ouvre et tient le compte, mais elle ne fixe ni le montant maximum, ni les formes admises, ni les conditions de libération : tout cela relève du droit de la Région où se trouve le logement. Ce guide de nos guides location et bail explique ce que dit la loi, ce que la banque indique de son produit et les questions à lui poser. Pour les principes communs aux trois Régions, commencez par notre article sur la garantie locative en Belgique.
Ce que la banque fait, et ce qu’elle ne décide pas
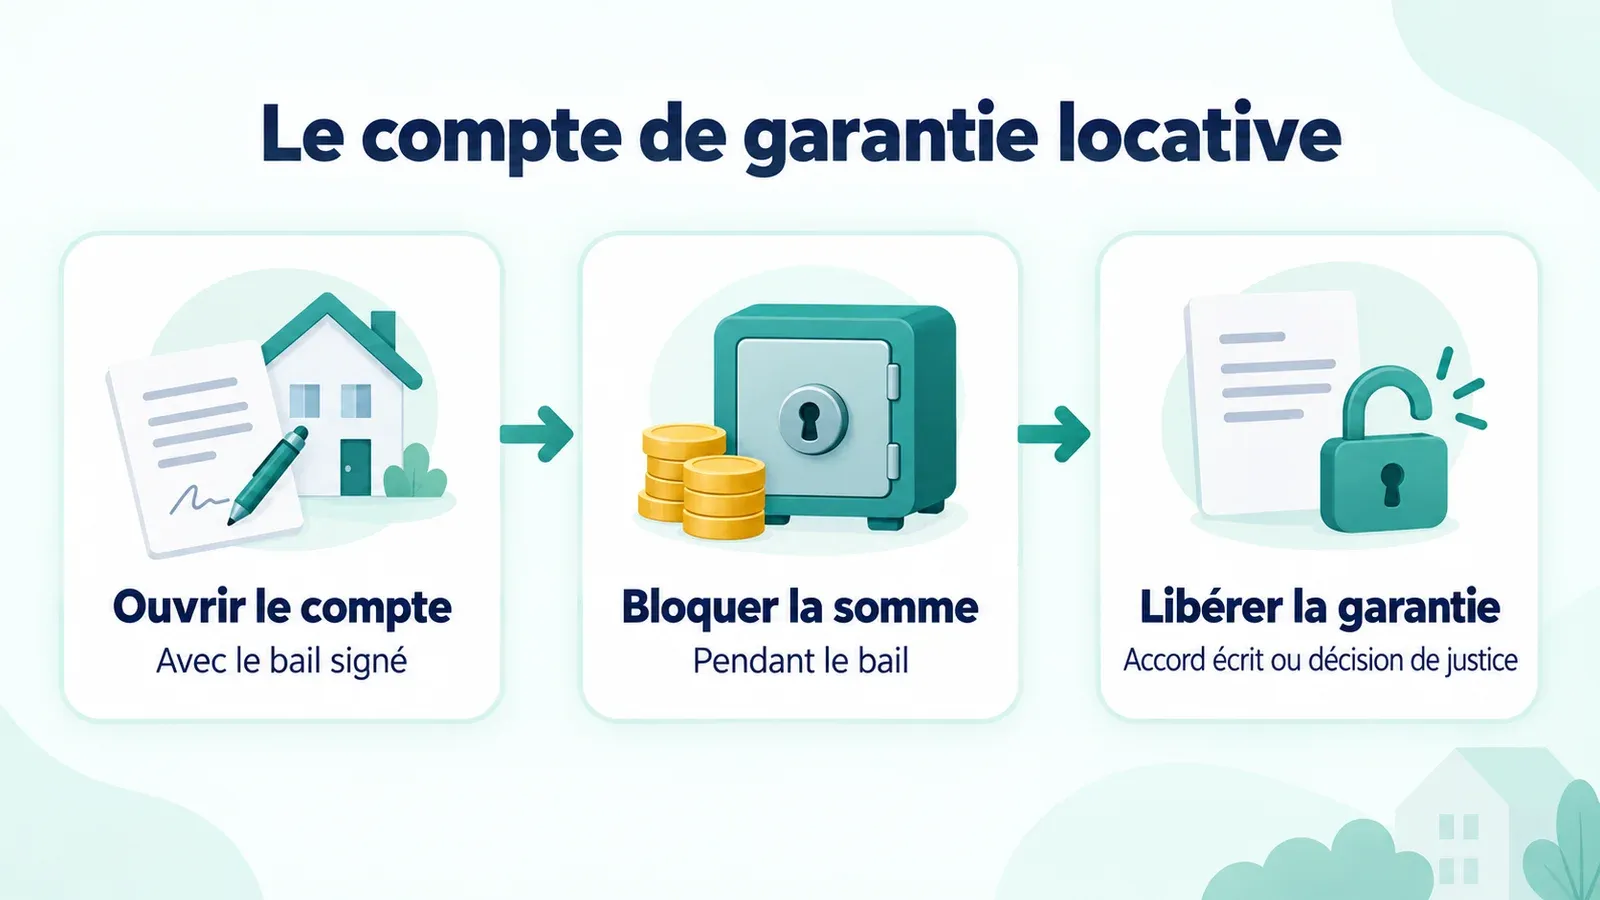
Une garantie locative sur compte bloqué fonctionne toujours de la même façon : le locataire verse la somme sur un compte ouvert à son nom, bloqué au profit du bailleur pendant toute la durée du bail. Aucune des deux parties ne peut en disposer seule. À la fin de la location, la banque libère l’argent selon ce que les parties ont convenu par écrit ou selon ce qu’un juge a décidé.
La banque est donc un tiers de confiance. Elle vérifie les documents, bloque la somme et exécute la libération, mais elle ne tranche pas un désaccord entre bailleur et locataire. Si l’un des deux refuse de signer, la banque ne peut pas débloquer l’argent de sa propre initiative : il faudra un accord ou une décision du juge de paix.
Précision utile : Mon état des lieux est un bureau d’experts indépendant, sans lien commercial avec BNP Paribas Fortis. Ce guide ne compare pas les banques et ne recommande aucun produit ; pour les conditions exactes, frais et taux compris, seule la banque fait foi.
Les règles qui s’appliquent selon la Région
Depuis la régionalisation du bail d’habitation, la garantie locative n’obéit pas aux mêmes règles à Bruxelles, en Wallonie et en Flandre. C’est l’adresse du logement loué qui détermine le régime applicable, et non l’agence où vous ouvrez le compte.
En Wallonie
Le décret wallon du 15 mars 2018 relatif au bail d’habitation prévoit trois formes, au choix du preneur : un compte individualisé à son nom, une garantie bancaire que le preneur reconstitue auprès de sa banque par mensualités, ou une garantie bancaire obtenue par l’intermédiaire du CPAS. Depuis le 1er juin 2023 (décret du 19 mai 2023), la garantie ne peut excéder deux mois de loyer, quelle que soit sa forme. Le modèle officiel de bail wallon, plus ancien, mentionne encore trois mois pour la garantie bancaire : c’est le décret qui s’applique.
À Bruxelles
Pour les baux conclus ou renouvelés à partir du 1er novembre 2024, la garantie ne peut excéder deux mois de loyer et prend l’une des cinq formes prévues par le Code bruxellois du logement : compte individualisé, garantie bancaire via le CPAS, garantie bancaire progressive, sûreté réelle auprès d’une institution financière, ou caution personnelle. Le texte de l’ordonnance du 4 avril 2024 au Moniteur belge précise que, sur un compte individualisé, les intérêts sont capitalisés au profit du preneur. Pour les baux plus anciens, les règles antérieures restent applicables.
En Flandre
La Flandre a son propre décret sur le bail d’habitation, avec ses propres règles. Si votre logement s’y trouve, vérifiez le régime flamand avant d’ouvrir le compte.
| Question | Wallonie | Bruxelles (baux depuis le 1er novembre 2024) |
|---|---|---|
| Plafond | Deux mois de loyer, toutes formes | Deux mois de loyer |
| Formes | Compte individualisé, garantie bancaire, garantie via le CPAS | Cinq formes prévues par le Code |
| Intérêts du compte | Au profit du preneur | Capitalisés au profit du preneur |
| Libération | Accord écrit ou décision de justice | Accord écrit ou décision de justice |
Le compte de garantie locative chez BNP Paribas Fortis
Selon les informations publiées par la banque, la garantie locative y prend la forme d’un compte d’épargne réglementé ouvert au nom du locataire, sur lequel le capital reste bloqué pendant toute la durée du bail. Les dépôts sur un compte d’épargne relèvent, comme dans toute banque belge, du système de protection des dépôts dans les limites prévues par la réglementation.
La banque indique que le compte s’ouvre sur rendez-vous, en agence. Les conditions d’ouverture (rendez-vous, présence des colocataires, possibilité d’ouverture à distance) peuvent évoluer : consultez la page de la banque ou votre agence avant de vous déplacer.
Ouvrir le compte, les documents à prévoir
D’après la banque, le locataire prend rendez-vous en agence, avec ses éventuels colocataires, et se munit :
- du bail signé par toutes les parties ;
- de la carte d’identité en cours de validité de chaque locataire.
Avant le rendez-vous, vérifiez le montant demandé dans le bail. Il doit correspondre au loyer hors charges multiplié par le nombre de mois convenu, sans dépasser le plafond régional. Vérifiez aussi que tous les colocataires qui signent le bail sont présents ou représentés : le compte est ouvert au nom des locataires, et chacun devra, à la sortie, signer la libération.
Une fois la somme versée, la banque délivre une confirmation. Conservez-la avec le bail. Côté bailleur, attendez cette preuve de constitution avant de remettre les clés.
Les questions à poser à la banque
Pour éviter les mauvaises surprises, posez ces questions à votre agence, de préférence par écrit :
- Quelle forme de garantie proposez-vous : compte bloqué, garantie bancaire, garantie en collaboration avec un CPAS ?
- Quels documents faut-il apporter à l’ouverture, et tous les colocataires doivent-ils être présents ?
- Le bailleur reçoit-il une confirmation de la constitution de la garantie, et sous quelle forme ?
- Quels sont les frais éventuels, et à quel taux les intérêts sont-ils calculés ?
- Comment se passe la libération : rendez-vous en agence, formulaire propre à la banque, signature séparée possible si le bailleur ne peut pas se déplacer ?
- En cas de garantie bancaire, quel est le montant des mensualités et sur combien de temps ?
Les réponses vous permettent de comparer avec l’offre d’autres établissements si vous le souhaitez, et de préparer dès le départ la sortie, qui est souvent le moment le plus délicat.
Débloquer la garantie en fin de bail
La banque rappelle le principe : le déblocage se fait avec l’accord du locataire et celui du bailleur, ou sur la base d’une décision de justice. Elle indique qu’il faut prendre rendez-vous en agence avec le bailleur pour clôturer le compte.
Le document de libération
Le document de libération, parfois appelé accord de libération, est l’écrit par lequel les parties indiquent à la banque comment répartir la somme bloquée et ses intérêts. Il reprend en général :
- l’identité du bailleur et de chaque locataire ;
- l’adresse du logement et la référence du bail ;
- le numéro du compte de garantie ;
- la répartition du montant : tout au locataire, ou une partie au bailleur pour des dégâts locatifs ou des arriérés ;
- la date et la signature de toutes les parties.
La banque peut exiger son propre modèle ; demandez-le avant la sortie pour le compléter le jour de l’état des lieux. Les autres banques fonctionnent sur le même principe, avec des modalités propres : voyez par exemple comment débloquer garantie locative Belfius ou le déblocage garantie locative ING.
Sans accord entre les parties
Si le bailleur et le locataire ne s’entendent pas, la banque ne libère l’argent que sur copie d’une décision de justice. Le litige se porte devant le juge de paix du canton où se trouve le logement. À Bruxelles, pour les baux concernés par la réforme, l’ordonnance du 4 avril 2024 prévoit en outre que, sous réserve d’une procédure contentieuse, le montant de la garantie est libéré dans un délai maximal de deux mois à compter de la remise des clés au bailleur, sous peine d’une majoration.
Garantie bancaire et aide du CPAS
Le compte bloqué suppose que le locataire dispose de la somme en une fois. Si ce n’est pas le cas, la loi prévoit d’autres formes : une garantie bancaire que le locataire reconstitue par mensualités, ou une garantie obtenue avec l’intervention du CPAS. Renseignez-vous auprès de la banque sur ce qu’elle propose effectivement dans ce cadre.
À Bruxelles, le Fonds du Logement propose en outre une aide à la constitution de la garantie locative, sous la forme d’un crédit sans intérêt ou d’une intervention du fonds BRU-GAL, à certaines conditions de revenus : voyez la page du Fonds du Logement bruxellois.
L’état des lieux, clé de la libération
La banque exécute un accord ; encore faut-il que cet accord existe. Dans la grande majorité des cas, tout se joue à la sortie : le locataire rend les clés, un état des lieux de sortie est dressé, les parties le comparent à l’état des lieux d’entrée, chiffrent les éventuels dégâts locatifs et signent le document de libération.
Sans état des lieux d’entrée détaillé, cette comparaison devient difficile, et chacun reste sur sa position. Le bailleur qui veut retenir une partie de la garantie doit pouvoir justifier les dégâts ; le locataire qui veut récupérer la totalité doit pouvoir montrer que le logement est rendu dans l’état où il l’a reçu, usure normale exceptée. Un expert indépendant, désigné par les deux parties, dresse un constat neutre sur lequel chacun peut signer.
En résumé : chez BNP Paribas Fortis comme ailleurs, la garantie locative se constitue sur un compte bloqué au nom du locataire, dans les plafonds fixés par la Région, et ne se libère que sur accord écrit ou décision de justice. Préparer la sortie dès l’entrée, avec un état des lieux précis, reste le moyen le plus sûr de la débloquer rapidement.
Questions fréquentes
Comment ouvrir une garantie locative chez BNP Paribas Fortis ?
Selon les informations publiées par la banque, le locataire ouvre un compte d’épargne à son nom, bloqué pendant la durée du bail, en prenant rendez-vous en agence avec ses éventuels colocataires. Il apporte le bail signé par toutes les parties et les cartes d’identité des locataires. Vérifiez auprès de votre agence les modalités à jour avant le rendez-vous.
Combien de mois de loyer la banque peut-elle bloquer ?
Ce n’est pas la banque qui fixe le plafond, mais la Région. En Wallonie, la garantie ne peut dépasser deux mois de loyer, quelle que soit sa forme, depuis le 1er juin 2023. À Bruxelles, le plafond est de deux mois pour les baux conclus ou renouvelés depuis le 1er novembre 2024. Un document qui mentionne trois mois reflète d’anciennes règles.
Comment débloquer une garantie locative chez BNP Paribas Fortis ?
La libération se fait avec l’accord écrit du locataire et du bailleur, ou sur la base d’une décision de justice. Selon la banque, il faut prendre rendez-vous en agence avec le bailleur. Demandez à votre agence si elle impose son propre document de libération et si un bailleur absent peut signer séparément, pour éviter un second déplacement.
Que doit contenir le document de libération de la garantie ?
Il identifie le compte, le bail et les parties, puis indique comment répartir la somme bloquée et les intérêts : tout au locataire, ou une partie au bailleur pour couvrir des dégâts ou des arriérés. Il est signé par le bailleur et par tous les locataires. La banque peut exiger son propre modèle : renseignez-vous avant de le rédiger.
Le bailleur peut-il refuser de signer la libération ?
Il peut contester en cas de dégâts ou d’arriérés, mais il doit pouvoir le démontrer, en général en comparant les états des lieux d’entrée et de sortie. Sans accord, la banque ne débloque la garantie que sur décision de justice ; c’est le juge de paix qui tranche. À Bruxelles, le Code prévoit en outre un délai de libération après la remise des clés.
Mon état des lieux est-il lié à BNP Paribas Fortis ?
Non. Mon état des lieux est un bureau d’experts indépendant, sans lien commercial avec BNP Paribas Fortis ni avec aucune autre banque. Ce guide décrit le cadre légal de la garantie locative et les informations publiées par la banque, sans comparaison ni recommandation. Pour les conditions du produit, seule la banque fait foi.
Sources et références légales
Cet article s’appuie sur les textes en vigueur en Belgique et sur la pratique de terrain de nos experts. Les liens ci-dessous renvoient aux sources officielles.
- Comment créer ma garantie locative ? (Bruxelles), mise à jour du 20 avril 2026
- Garantie locative (security deposit)
- Ordonnance du 4 avril 2024 modifiant le Code bruxellois du logement, Moniteur belge du 22 avril 2024 (art. 248 et 249)
- Ordonnance du 4 avril 2024 modifiant le Code bruxellois du logement (texte consolidé)
- Aide à la constitution d’une garantie locative
Article à visée informative, mis à jour le 25 septembre 2026. Il ne remplace pas un avis juridique individuel : en cas de litige, consultez un professionnel ou le juge de paix compétent. Une question sur votre situation ?
Citer cet article
Hennin, E. (2026). Garantie locative chez BNP Paribas Fortis. Mon état des lieux. https://www.mon-etatdeslieux.be/guides/location/garantie-locative-banques-bnp-paribas-fortis/