L’essentiel en quatre points
Un fichier de crédit, pas de loyers : la Centrale des crédits aux particuliers enregistre les crédits et leurs défauts de paiement, pas vos loyers.
Le bailleur n’y a pas accès : seuls les prêteurs et quelques personnes habilitées (médiateurs de dettes, avocats, administrateurs) peuvent la consulter.
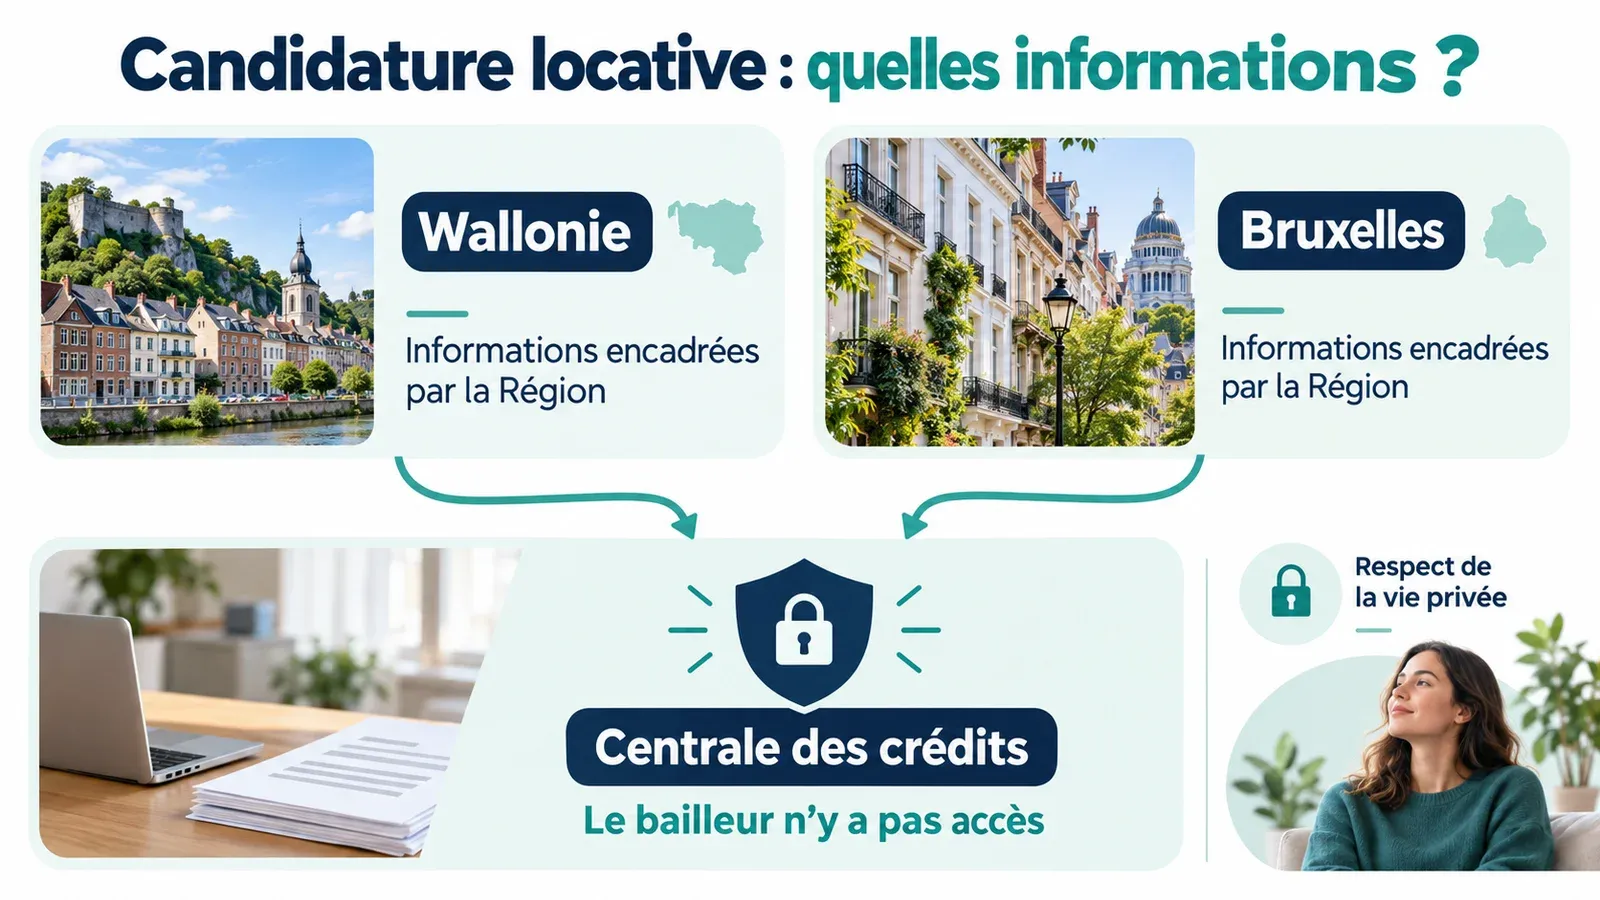
Une liste fermée de renseignements : en Wallonie comme à Bruxelles, la loi fixe ce que le bailleur peut demander à un candidat locataire.
Une garantie sans prêt : la garantie bancaire progressive ne peut être refusée pour des raisons de solvabilité, et le CPAS peut intervenir.
Table des matières
Être enregistré pour un défaut de paiement à la Banque nationale inquiète beaucoup de candidats à la location : le propriétaire va-t-il le savoir, faut-il chercher un « prêt pour personne fichée » pour payer la garantie ? Ce guide de nos guides location et bail répond à ces questions à partir des textes officiels : ce qu’est réellement ce fichier, ce qu’un bailleur peut vous demander en Wallonie et à Bruxelles, et comment constituer la garantie locative sans emprunter.
Ce que signifie être fiché à la Banque nationale
L’expression vise la Centrale des crédits aux particuliers (CCP), gérée par la Banque nationale de Belgique. Selon la fiche de synthèse de la Banque nationale, elle enregistre les crédits à la consommation et les crédits hypothécaires contractés par des personnes physiques à des fins privées, ainsi que les éventuels défauts de paiement qui y sont liés : c’est cette partie que l’on appelle couramment la « liste noire ». Les règlements collectifs de dettes y sont également enregistrés. Son but affiché est la lutte contre le surendettement.
Ce fichier ne recense donc ni vos loyers, ni vos factures d’énergie, ni vos éventuels litiges avec un ancien bailleur. Il concerne uniquement le crédit.
Combien de temps dure l’enregistrement
La Banque nationale indique les délais de conservation suivants pour les défauts de paiement :
| Situation | Durée de conservation |
|---|---|
| Défaut remboursé (régularisé) | Un an à partir de la date de la régularisation |
| Défaut non régularisé | Dix ans à partir de la date du premier défaut de paiement |
| Crédit au déroulement normal | Effacé au plus tard trois mois et huit jours après son échéance |
Rembourser un arriéré a donc un effet concret : l’inscription disparaît un an plus tard, au lieu de rester jusqu’à dix ans.
Qui peut consulter la Centrale des crédits
Les prêteurs sont légalement tenus de consulter la Centrale avant d’accorder un crédit. Pour le reste, la Banque nationale précise qu’un nombre limité de personnes est habilité à recevoir ces informations : les médiateurs de dettes, les avocats mandatés par la personne concernée et les administrateurs de biens ou de personnes, sur présentation du jugement.
Un propriétaire, une agence immobilière ou un employeur ne font pas partie de cette liste. Autrement dit, le bailleur ne peut pas vérifier lui-même si un candidat locataire est fiché.
Ce que le bailleur peut vous demander
Le choix du locataire reste libre, mais il doit se faire sans discrimination, et chaque Région a fixé la liste des renseignements qu’un bailleur peut exiger. Pour la liste pratique des pièces à préparer, voyez aussi notre guide des documents à fournir pour location Belgique.
En Wallonie
L’article 6 du décret wallon du 15 mars 2018 relatif au bail d’habitation, disposition d’ordre public, énumère les données générales que le bailleur peut solliciter, avec les justificatifs éventuels :
- nom et prénom du ou des candidats ;
- un moyen de communication et l’adresse ;
- la date de naissance ou une preuve de la capacité à contracter ;
- la composition de ménage ;
- l’état civil, s’il est marié ou cohabitant légal ;
- le montant des ressources financières dont dispose le candidat ;
- la preuve du paiement des trois derniers loyers.
Aucune autre donnée ne peut être exigée, sauf si elle poursuit une finalité légitime et que la demande est justifiée par des motifs sérieux, proportionnés à cette finalité. Wallex signale que la Cour constitutionnelle, dans son arrêt n° 23/2020, a considéré que ces informations n’étaient pas excessives. Un relevé de la Centrale des crédits ne figure pas dans la liste ; s’il vous est réclamé, demandez au bailleur de justifier sa demande au regard de ces conditions.
À Bruxelles
Le Code bruxellois du logement organise la demande en trois étapes, reprises dans un formulaire de candidature officiel et dans la brochure juridique de la Région :
- avant la visite : les nom et prénom du ou des candidats et un moyen de communication ;
- à l’appui de la candidature : le montant des ressources financières ou son estimation, et le nombre de personnes qui composent le ménage ;
- en vue de la conclusion du bail : un document qui atteste l’identité et la capacité de contracter, et l’état civil si le candidat est marié ou cohabitant légal.
La brochure est sans ambiguïté : « Toutes informations ou tous documents qui ne figurent pas dans cette liste ne peuvent pas être demandés. » Elle précise aussi que ni l’origine ni la nature des ressources ne peuvent être prises en considération, et que l’identité du débiteur des revenus ne peut en principe pas être demandée : vous pouvez noircir ce nom sur vos extraits de compte. Les justificatifs de ressources sont au choix du locataire, selon le formulaire de candidature bruxellois. Le Service d’inspection régionale du logement peut réaliser des tests de discrimination et infliger une amende administrative.
Préparer une candidature solide
Être fiché ne se voit pas dans votre dossier : ce qui compte pour le bailleur, c’est votre capacité à payer le loyer et les charges. Concrètement :
- montrez des ressources régulières : fiches de salaire, allocations ou revenus de remplacement, selon ce que la Région permet de demander ;
- en Wallonie, préparez la preuve des trois derniers loyers payés : c’est l’un des éléments prévus par le décret et, pour un candidat qui a connu des difficultés de crédit, c’est souvent le plus parlant ;
- choisissez un loyer adapté à vos ressources : c’est la meilleure garantie de ne pas retomber dans l’arriéré ;
- venez préparé à la visite : questions, relevés de compteurs, état du logement ; notre guide pour réaliser une bonne visite immobilière vous aide à ne rien oublier.
Un tiers peut aussi se porter garant pour rassurer le bailleur ; cette question est traitée dans notre guide consacré au garant, listé en bas de page.
Constituer la garantie locative sans emprunter
Beaucoup de personnes fichées cherchent un prêt pour payer la garantie. Or un prêteur doit consulter la Centrale avant d’accorder un crédit, et un nouvel emprunt alourdit les charges. La loi prévoit d’autres formes de garantie, qui ne passent pas par un crédit à la consommation.
Le plafond de deux mois de loyer
En Wallonie, la garantie ne peut excéder deux mois de loyer, quelle que soit sa forme, depuis le 1er juin 2023 (décret du 19 mai 2023 modifiant l’article 62 du décret du 15 mars 2018) ; le modèle officiel de bail wallon, plus ancien, mentionne encore trois mois pour la garantie bancaire. À Bruxelles, pour les baux conclus ou renouvelés à partir du 1er novembre 2024, la garantie ne peut excéder deux mois de loyer et prend l’une des cinq formes prévues par le Code bruxellois du logement, au choix du preneur.
La garantie bancaire progressive
Le locataire obtient de sa banque une garantie immédiate au profit du bailleur, qu’il reconstitue par mensualités constantes pendant le bail, sur trois ans au maximum. Il ne doit aucun intérêt débiteur. La demande se fait auprès de la banque où sont versés ses revenus professionnels ou de remplacement.
Point essentiel pour une personne fichée : l’article 62 du décret wallon précise qu’une institution financière « ne peut pas refuser cette garantie pour des raisons liées à l’état de solvabilité du locataire », et que les règles du Code de droit économique sur le crédit à la consommation ne s’y appliquent pas. La brochure bruxelloise indique de même que l’institution financière ne peut refuser cette garantie en raison de l’état de solvabilité du preneur.
La garantie via le CPAS
Troisième voie prévue dans les deux Régions : une garantie bancaire résultant d’un contrat-type entre un CPAS et une institution financière. C’est le CPAS qui introduit la demande auprès de la banque, laquelle accorde la garantie au bailleur. Le CPAS examine votre situation ; adressez-vous à celui de votre commune pour connaître ses conditions.
En Wallonie, le décret prévoit un formulaire par lequel la banque atteste auprès du bailleur que la garantie est octroyée, « peu importe la manière dont cette garantie est constituée ». À Bruxelles, la brochure juridique sur les baux décrit en outre une aide régionale à la constitution de la garantie, gérée avec le Fonds du Logement et les CPAS, conçue pour être accessible « de façon anonyme afin de lutter contre la discrimination ».
Vérifier et faire corriger vos données
Avant de chercher un logement, il est utile de savoir exactement ce qui est enregistré à votre nom. La consultation est gratuite :
- en ligne, avec un lecteur de carte d’identité électronique ou l’application itsme, jusqu’à trois fois par jour selon la Banque nationale ;
- par courrier signé accompagné d’une copie recto verso de la carte d’identité ;
- par e-mail, avec les documents signés ;
- au guichet de la Banque nationale, sur présentation de la carte d’identité.
Ce droit d’accès est personnel. Si une donnée est inexacte, la Banque nationale renvoie vers le prêteur qui l’a déclarée : c’est lui qui doit la rectifier, pour autant que vous puissiez prouver l’erreur. Une fois l’arriéré remboursé, vérifiez que la régularisation a bien été déclarée : le délai d’un an court à partir de cette date.
Une fois le bail signé
Le bail signé, vos obligations sont celles de tout locataire : payer le loyer aux termes convenus, entretenir le logement et répondre des dégradations. Pour que la garantie vous soit rendue sans discussion, l’état des lieux d’entrée, dressé contradictoirement au début du bail, est votre meilleure protection : il fixe l’état du logement tel que vous l’avez reçu. Si vous envisagez plus tard d’aménager le logement, lisez d’abord notre guide sur les travaux dans un logement loué, proposé ci-dessous.
En résumé : être fiché à la Banque nationale n’empêche pas de louer. Le bailleur ne peut ni consulter la Centrale des crédits ni exiger d’autres renseignements que ceux de la liste légale, et la garantie locative peut être constituée sans nouveau crédit, par une garantie bancaire progressive ou avec l’aide du CPAS.
Questions fréquentes
Un propriétaire peut-il savoir que je suis fiché à la Banque nationale ?
Pas par la Centrale des crédits aux particuliers. Selon la Banque nationale, seul un nombre limité de personnes est légalement habilité à consulter ce fichier : les prêteurs, avant d’accorder un crédit, ainsi que les médiateurs de dettes, les avocats mandatés et les administrateurs de biens ou de personnes. Un bailleur ne figure pas parmi eux.
Le bailleur peut-il exiger un relevé de la Centrale des crédits ?
À Bruxelles, la brochure officielle précise que toute information ou tout document absent de la liste légale ne peut pas être demandé, et ce relevé n’y figure pas. En Wallonie, le décret énumère huit données et n’admet une autre demande que si elle poursuit une finalité légitime et repose sur des motifs sérieux et proportionnés. En cas de doute, faites-vous conseiller.
Combien de temps reste-t-on fiché à la Banque nationale ?
Selon la fiche de la Banque nationale sur la Centrale des crédits aux particuliers, un défaut de paiement remboursé reste enregistré un an à partir de la date de la régularisation. Sans régularisation, il est conservé dix ans à partir de la date du premier défaut de paiement. Un règlement collectif de dettes est aussi enregistré dans ce fichier.
Comment vérifier gratuitement si je suis fiché ?
Toute personne peut consulter gratuitement les données enregistrées à son nom : en ligne avec un lecteur de carte d’identité électronique ou l’application itsme, par courrier signé avec une copie de la carte d’identité, par e-mail ou au guichet de la Banque nationale. Si une donnée est inexacte, adressez-vous au prêteur qui l’a déclarée.
La banque peut-elle me refuser une garantie locative parce que je suis fiché ?
Pour la garantie bancaire que le locataire reconstitue par mensualités, le décret wallon précise qu’une institution financière ne peut pas la refuser pour des raisons liées à l’état de solvabilité du locataire. La brochure bruxelloise sur les baux le dit aussi pour les baux conclus ou renouvelés depuis le 1er novembre 2024. La demande se fait auprès de la banque où vos revenus sont versés.
Le CPAS peut-il m’aider à constituer la garantie locative ?
Oui, c’est une forme de garantie prévue par la loi dans les deux Régions : une garantie bancaire résultant d’un contrat-type entre un CPAS et une institution financière. C’est le CPAS qui fait la demande auprès de la banque. Ses conditions d’intervention dépendent de votre situation ; renseignez-vous auprès du CPAS de votre commune. À Bruxelles, le Fonds du Logement propose aussi une aide.
Sources et références légales
Cet article s’appuie sur les textes en vigueur en Belgique et sur la pratique de terrain de nos experts. Les liens ci-dessous renvoient aux sources officielles.
- Centrale des crédits aux particuliers (CCP), fiche de synthèse, mise à jour de septembre 2023
- Am I on the blacklist of bad debtors? (page d’information pour les particuliers)
- Droit de consultation des données enregistrées dans la Centrale des crédits aux particuliers
- Décret du 15 mars 2018 relatif au bail d’habitation, version consolidée (art. 6 et 62)
- Un mauvais bail, ça peut faire mal. Les baux d’habitation à Bruxelles (brochure juridique, janvier 2025)
- Formulaire de candidature – Bruxelles (art. 200ter du Code bruxellois du logement)
- Centrale des crédits aux particuliers (lexique)
Article à visée informative, mis à jour le 25 septembre 2026. Il ne remplace pas un avis juridique individuel : en cas de litige, consultez un professionnel ou le juge de paix compétent. Une question sur votre situation ?
Citer cet article
Hennin, E. (2026). Louer un logement en étant fiché à la Banque nationale. Mon état des lieux. https://www.mon-etatdeslieux.be/guides/location/dossier-locataire-personne-fichee/