L’essentiel en quatre points
Un cadre légal : la loi Breyne s’applique si le logement est destiné à l’habitation et si vous payez avant l’achèvement.
Un paiement encadré : acompte de 5 % du prix total au plus, puis des tranches jamais supérieures aux travaux exécutés.
Une garantie financière : cautionnement de l’entrepreneur agréé ou garantie d’achèvement, contre la faillite.
Une réception décisive : les risques ne vous sont transférés qu’à la réception provisoire, à préparer avec soin.
Table des matières
Acheter une maison neuve ou un appartement sur plan, c’est signer pour un logement que vous ne pouvez ni visiter ni toucher, et commencer à le payer avant qu’il soit construit. Ce guide de nos guides réception et construction neuve recense les risques propres à cet achat et, pour chacun, la protection que prévoit le droit belge. Pour une vue d’ensemble des manières d’acquérir ou de faire bâtir un logement neuf, commencez par notre dossier sur la construction neuve.
Ce qu’on appelle un achat sur plan
On parle d’achat sur plan lorsque vous achetez à un promoteur une maison ou un appartement à construire ou en voie de construction, avec le terrain ou la quote-part de terrain qui l’accompagne. Vous vous engagez sur la foi de plans, d’un cahier des charges et, souvent, d’images de synthèse. Vous payez ensuite au fil du chantier.
En Belgique, cette opération relève d’une loi fédérale, applicable dans les trois Régions : la loi du 9 juillet 1971 réglementant la construction d’habitations et la vente d’habitations à construire ou en voie de construction, dite loi Breyne, complétée par l’arrêté royal du 21 octobre 1971. Selon son article 1er, elle s’applique à toute convention qui transfère la propriété d’une maison ou d’un appartement à construire ou en construction, et à toute convention par laquelle un professionnel s’engage à construire, à faire construire ou à procurer un tel bien, à deux conditions :
- le logement est destiné à l’habitation, ou à l’habitation et à un usage professionnel ;
- vous devez effectuer un ou plusieurs versements avant l’achèvement de la construction.
Vente sur plan ou contrat d’entreprise hors loi Breyne
La vente sur plan n’est pas la seule façon d’obtenir un logement neuf. Si vous possédez un terrain et confiez la construction de votre maison à un entrepreneur, la loi Breyne s’applique aussi, dès lors que vous payez avant l’achèvement. En revanche, un contrat où vous ne payez rien avant la fin des travaux échappe à la loi, puisque sa seconde condition n’est pas remplie. L’article 2 exclut aussi les conventions conclues par les sociétés régionales du logement, par les communes et intercommunales, et par un acquéreur dont le métier est de construire pour revendre. Hors de ce cadre, c’est le contrat d’entreprise ordinaire du Code civil qui s’applique, sans les protections impératives décrites ci-dessous : le contrat mérite alors une lecture encore plus attentive.
Les quatre grands risques et leurs protections
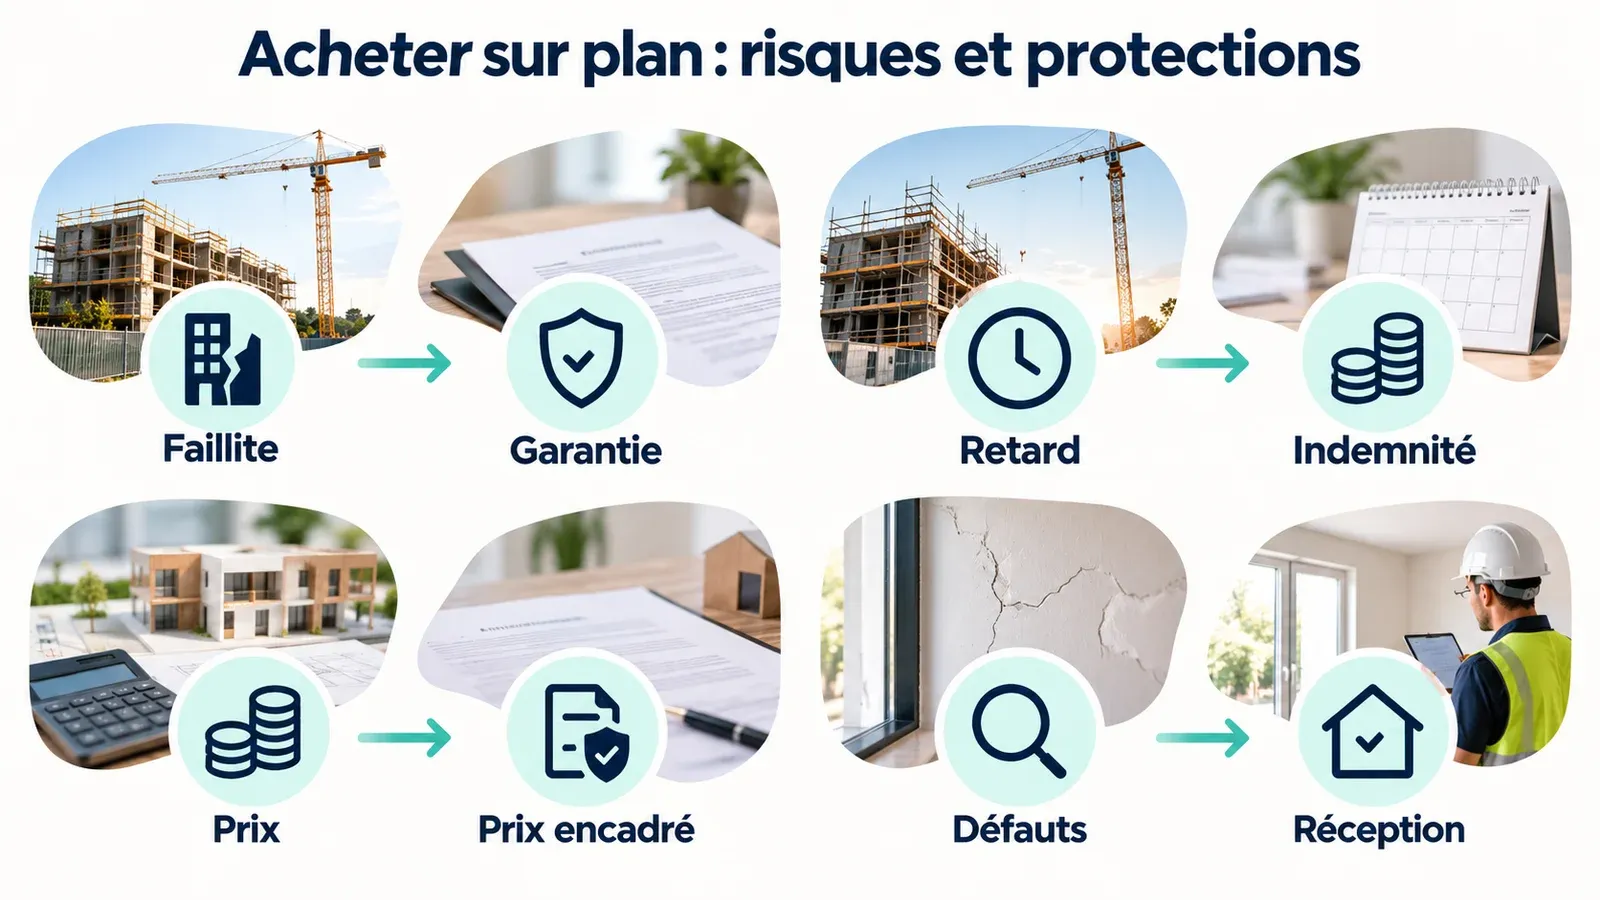
| Risque | Protection prévue par la loi Breyne |
|---|---|
| Faillite du promoteur ou de l’entrepreneur | Acompte limité, tranches plafonnées, garantie financière obligatoire (art. 10 et 12) |
| Retard de livraison | Délai et indemnité de retard fixés au contrat, au moins égale à un loyer normal (art. 7, f) |
| Hausse du prix | Prix fixé à la signature, révision encadrée par l’arrêté royal (art. 8) |
| Logement différent des plans ou défectueux | Plans et cahier des charges annexés, réception écrite et contradictoire, responsabilité décennale du vendeur (art. 6, 7 et 9) |
Le risque de faillite
C’est le risque le plus grave : vous avez payé une partie du prix, et le chantier s’arrête. La loi Breyne le réduit de trois façons.
D’abord, le vendeur ne peut exiger ni accepter aucun paiement avant la conclusion de la convention, et l’acompte ou les arrhes versés à la signature ne peuvent dépasser 5 % du prix total (article 10). Notaire.be va plus loin et estime qu’il n’est pas dans votre intérêt de verser un acompte, que vous risqueriez de perdre en cas de faillite.
Ensuite, vous ne payez que ce qui existe. À l’acte authentique, le vendeur peut réclamer le prix du terrain ou de la quotité vendue, majoré du coût des ouvrages déjà exécutés, approuvés par un architecte ; le solde se paie par tranches qui ne peuvent dépasser le coût des ouvrages exécutés. C’est cohérent avec le transfert de propriété : vos droits sur le sol vous sont transférés immédiatement, et la construction devient la vôtre au fur et à mesure de l’incorporation des matériaux (articles 4 et 5).
Enfin, le vendeur doit fournir une garantie (article 12). L’entrepreneur qui répond aux conditions de la loi sur l’agréation des entrepreneurs constitue un cautionnement égal à 5 % du prix du bâtiment auprès de la Caisse des Dépôts et Consignations, et vous en justifie dans les trente jours de la convention (arrêté royal, article 3). Les autres doivent garantir l’achèvement ou le remboursement des sommes versées, par la caution solidaire d’une banque, d’une entreprise hypothécaire ou d’une entreprise d’assurances (arrêté royal, article 4). Le détail de ces mécanismes figure dans notre guide sur les garanties d’une construction neuve.
Le risque de retard
Le contrat doit fixer la date du début des travaux, le délai d’exécution ou de livraison et les dommages et intérêts dus en cas de retard, qui doivent correspondre au moins à un loyer normal du bien achevé (article 7, f). Un contrat sans ces mentions ne respecte pas la loi. Et si le retard est imputable au vendeur, l’arrêté royal vous permet de prélever sur le cautionnement les sommes dues pour le préjudice subi.
Le risque sur le prix
Le prix s’entend à la date de la signature (article 8). Une révision n’est possible que si le contrat la mentionne, et dans les limites de l’arrêté royal du 21 octobre 1971 : au plus 80 % du prix du bâtiment, c’est-à-dire du prix total diminué du coût du terrain, peut être révisé, en fonction des salaires et du prix des matériaux, et la part liée aux salaires ne peut dépasser 50 % de ce prix. Le contrat doit en outre indiquer séparément la partie du prix qui correspond au terrain. Le prix total englobe tous les travaux nécessaires à l’habitabilité normale : un poste indispensable ne peut pas être facturé en supplément.
Le risque de défauts
Un logement sur plan peut ne pas ressembler exactement à ce que vous imaginiez, ou présenter des malfaçons. Votre référence, ce sont les plans précis et les cahiers des charges détaillés, signés par un architecte, qui indiquent la manière et les matériaux d’exécution (article 7, d). Pour un appartement, l’acte de base et le règlement de copropriété y sont joints. Conservez ces documents : ils serviront à la réception. Les défauts les plus fréquents et la façon de les faire constater sont traités dans notre article sur les défauts et problèmes dans une maison neuve.
La loi rend en outre les articles 1792 et 2270 du Code civil, qui fondent la responsabilité décennale, applicables au vendeur (article 6). Cette garantie profite aux propriétaires successifs, mais l’action ne peut être exercée que contre le vendeur d’origine.
Avant de signer le compromis
L’article 7 fait du compromis un document protecteur : la promesse de vente doit déjà contenir toutes les mentions de la loi. Relisez-le avec la loi du 9 juillet 1971 sur Justel et vérifiez notamment :
- l’identité du propriétaire du terrain et des constructions existantes ;
- la date et les conditions du permis de bâtir, ou la condition suspensive de son obtention ;
- si vous empruntez, la condition suspensive d’obtenir un financement, qui ne peut s’appliquer plus de trois mois après la conclusion ;
- la description précise des parties privatives et communes ;
- le prix total, les modalités de paiement et la mention d’une éventuelle révision ;
- le délai d’exécution et l’indemnité de retard ;
- le mode de réception ;
- l’affirmation que vous connaissez les documents depuis quinze jours.
Le contrat doit aussi reproduire, dans un alinéa distinct et en caractères gras, votre droit d’invoquer la nullité en cas de non-respect des articles 7 et 12. Selon l’article 13, seul l’acquéreur peut invoquer cette nullité, avant l’acte authentique. L’acte authentique doit ensuite mentionner que les articles 7 et 12 ont été respectés ; votre notaire y veille.
Les clauses contraires aux articles 3 à 6 et 8 à 11 sont réputées non écrites : une clause qui vous ferait supporter les risques avant la réception, par exemple, serait simplement écartée. Si le compromis n’est pas suivi du contrat, l’indemnité à votre charge est limitée à 5 % du prix total, sauf si le préjudice réel est différent.
Le budget d’un achat sur plan
Un logement neuf n’est pas taxé comme un logement ancien. Selon notaire.be, lors d’un achat sur plan, les droits d’enregistrement s’appliquent à la valeur du terrain au moment de l’achat, tandis que la TVA est payée au fil de la construction. Notaire.be rappelle aussi que la vente d’une construction neuve est soumise à la TVA de 21 %. Frais de notaire, crédit et raccordements s’ajoutent. Retenez surtout que le paiement suit le chantier : votre plan de financement doit prévoir des appels de fonds successifs, et pas un décaissement unique.
Pendant le chantier
Vous n’êtes pas maître du chantier, mais vous pouvez le suivre. Chaque appel de fonds doit correspondre à des ouvrages exécutés, approuvés par un architecte : demandez à voir l’avancement avant de payer, et conservez les factures et les approbations. Notez les écarts éventuels avec les plans au fur et à mesure, par écrit.
Les premiers mois après la livraison, un bâtiment neuf doit aussi sécher. Des traces blanches sur un mur, le fameux salpêtre nouvelle construction, ne signifient pas toujours un défaut : il faut savoir distinguer un phénomène normal d’une malfaçon.
La réception, l’étape à ne pas manquer
La fin de l’achat sur plan, c’est la réception provisoire. Selon l’arrêté royal, seul un acte écrit et contradictoire en fait la preuve, et un refus doit être notifié par lettre recommandée, avec ses motifs. Tant qu’elle n’a pas eu lieu, les risques restent à charge du vendeur ; pour un appartement, c’est la réception des parties privatives qui compte (article 5). La réception définitive intervient au moins un an plus tard, une fois les parties communes réceptionnées définitivement (article 9).
Attention : si vous occupez ou utilisez le logement, vous êtes présumé avoir accepté tacitement la réception provisoire, sauf preuve contraire. N’emménagez donc pas avant d’avoir réceptionné et noté vos réserves.
En résumé : acheter sur plan comporte des risques réels, mais la loi Breyne vous protège à chaque étape, à condition de vérifier le compromis, d’exiger la preuve de la garantie, de ne payer que ce qui est construit et de préparer sérieusement la réception provisoire.
Questions fréquentes
Quels sont les risques d’un achat sur plan ?
Les principaux sont la faillite du promoteur ou de l’entrepreneur avant la fin du chantier, le retard de livraison, une hausse du prix par le jeu d’une clause de révision, et un logement différent des plans ou affecté de défauts. La loi Breyne répond à chacun : garantie financière obligatoire, indemnité de retard fixée au contrat, révision du prix limitée et réception écrite et contradictoire.
La loi Breyne s’applique-t-elle à toute maison neuve sur plan ?
Elle s’applique à la vente d’une maison ou d’un appartement à construire ou en construction, et à l’engagement de construire ou de faire construire, lorsque le bien est destiné à l’habitation, ou à l’habitation et à un usage professionnel, et que vous devez payer avant l’achèvement. Elle ne s’applique pas, notamment, aux conventions conclues par les communes ou les sociétés régionales du logement.
Que se passe-t-il si le promoteur fait faillite ?
La loi Breyne impose une garantie. Si l’entrepreneur est agréé, il constitue un cautionnement égal à 5 % du prix du bâtiment auprès de la Caisse des Dépôts et Consignations. Sinon, il doit fournir une garantie d’achèvement ou de remboursement, donnée par une banque, une entreprise hypothécaire ou une entreprise d’assurances. Notaire.be déconseille de verser un acompte, qui pourrait être perdu en cas de faillite.
Quand devient-on propriétaire d’un appartement acheté sur plan ?
Selon la loi Breyne, vos droits sur le sol et sur les constructions existantes vous sont transférés dès la convention. La propriété de ce qui reste à construire vous est transférée au fur et à mesure de la mise en œuvre des matériaux. En revanche, les risques ne passent à votre charge qu’à la réception provisoire des parties privatives.
Le prix d’un logement sur plan peut-il augmenter ?
Le prix s’entend à la date de la signature. Il ne peut être révisé que si le contrat le prévoit et selon l’arrêté royal du 21 octobre 1971 : la révision porte au plus sur 80 % du prix du bâtiment, c’est-à-dire hors terrain, et suit l’évolution des salaires et du prix des matériaux ; la part liée aux salaires ne peut dépasser 50 %.
Combien de temps ai-je pour examiner les documents avant de signer ?
L’article 7 de la loi Breyne impose que le contrat et le compromis contiennent l’affirmation des parties qu’elles connaissent depuis quinze jours les données et documents exigés : plans et cahier des charges signés par un architecte, description des parties privatives et communes, prix, délais, mode de réception. Pour un appartement, l’acte de base et le règlement de copropriété y sont joints.
Sources et références légales
Cet article s’appuie sur les textes en vigueur en Belgique et sur la pratique de terrain de nos experts. Les liens ci-dessous renvoient aux sources officielles.
- Loi du 9 juillet 1971 réglementant la construction d’habitations et la vente d’habitations à construire ou en voie de construction (version consolidée, art. 1 à 13)
- Arrêté royal du 21 octobre 1971 portant exécution de la loi du 9 juillet 1971 (version consolidée, art. 1 à 4)
- Achat sur plan ou en construction (loi Breyne)
- 7 questions sur l’achat d’une nouvelle construction
- Droits d’enregistrement ou TVA ?
Article à visée informative, mis à jour le 30 septembre 2026. Il ne remplace pas un avis juridique individuel : en cas de litige, consultez un professionnel ou le juge de paix compétent. Une question sur votre situation ?
Citer cet article
Hennin, E. (2026). Acheter sur plan : risques et protections. Mon état des lieux. https://www.mon-etatdeslieux.be/guides/reception-provisoire/construction-neuve-achat-sur-plan/