L’essentiel en quatre points
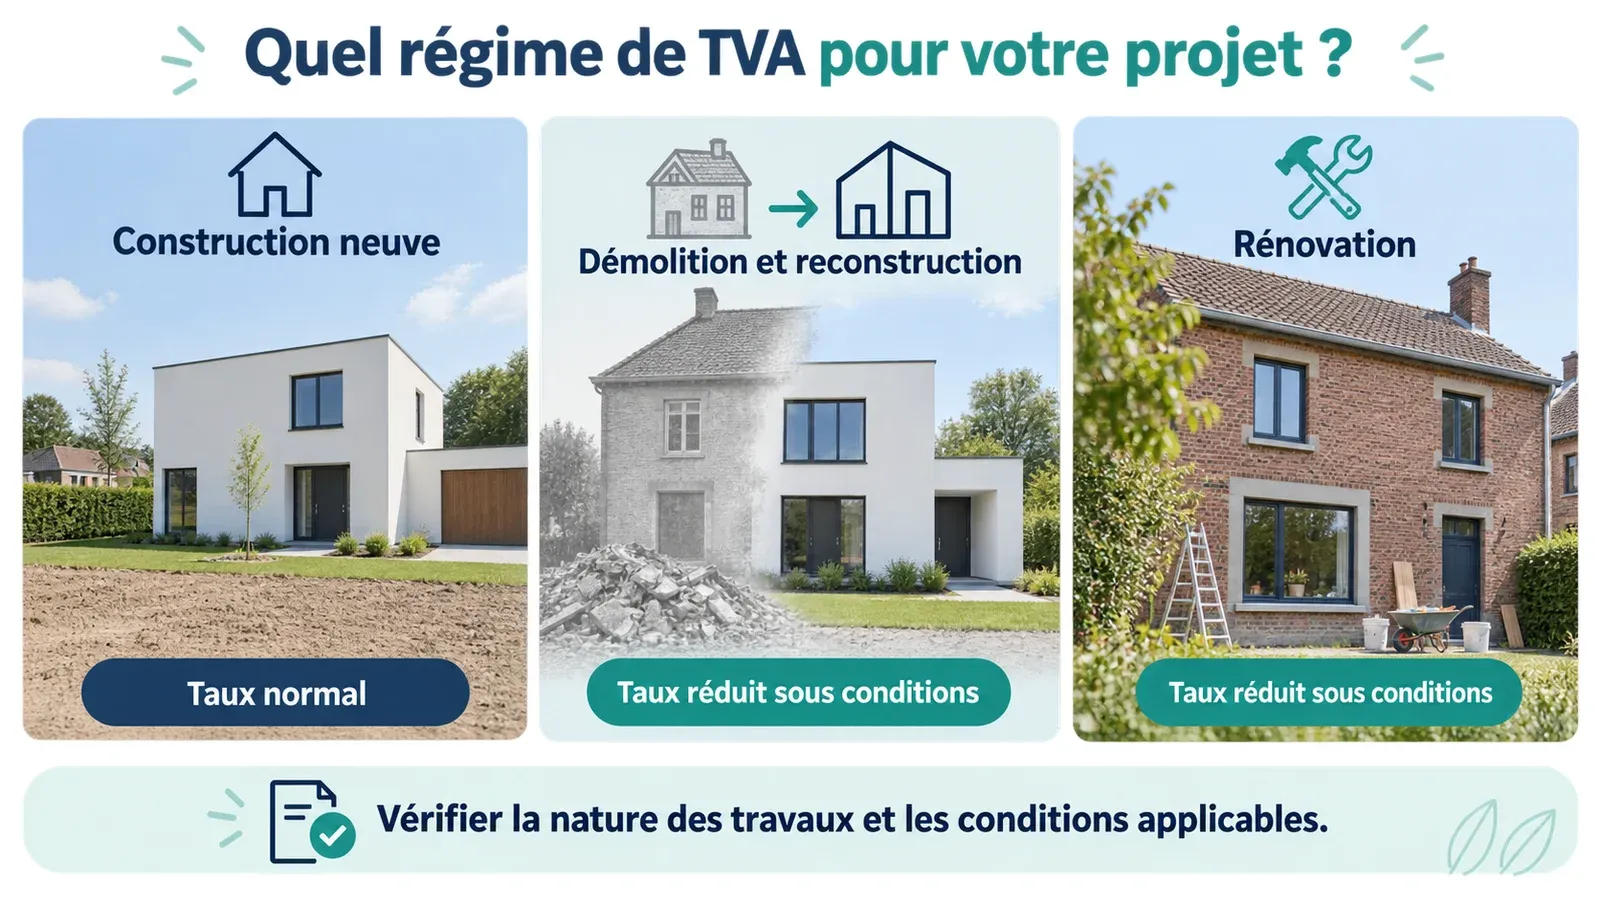
21 % en principe : selon le SPF Finances, la TVA sur les travaux et matériaux de construction s’élève à 21 %.
6 % par exception : la démolition suivie de la reconstruction d’une habitation peut bénéficier du taux réduit, sous conditions.
Un régime permanent depuis le 1er juillet 2025 : il s’applique à toute la Belgique, au maître d’ouvrage comme à l’acheteur d’un logement reconstruit.
Des conditions strictes : 175 m² habitables au plus, habitation unique, domiciliation et occupation cinq ans, formulaire 111 dans MyMinfin.
Table des matières
Quel taux de TVA allez-vous payer sur votre maison ou votre appartement neuf : 6 % ou 21 % ? La question revient dans tous les projets, parce que l’écart pèse lourd sur le budget. La réponse est plus simple qu’on ne le croit : 21 % en principe, 6 % dans des cas limités et encadrés. Ce guide de nos guides réception et construction neuve fait le point sur le régime en vigueur au 24 septembre 2026, tel que publié par le SPF Finances. Pour les autres étapes d’un projet, de l’achat du terrain à la remise des clés, consultez notre dossier sur la construction neuve.
Le principe, 21 % de TVA sur une construction neuve
La règle de base est posée par le SPF Finances : « Le taux de TVA applicable aux travaux de construction et matériaux de construction s’élève à 21 %. » Elle vaut pour la maison que vous faites bâtir sur un terrain nu, qu’il s’agisse d’un contrat avec un entrepreneur général, d’une maison clé sur porte ou de lots confiés à plusieurs corps de métier.
Elle vaut aussi, en principe, lorsque vous achetez un appartement ou une maison neuve à un promoteur : la construction est vendue sous le régime de la TVA. Pour la répartition entre la TVA sur la construction et les frais liés au terrain, faites-vous préciser le décompte par votre notaire avant de signer.
Le taux réduit de 6 % existe dans le secteur du logement, mais pour des situations précises que le SPF Finances énumère :
- la rénovation d’habitations privées d’au moins dix ans ;
- la démolition et la reconstruction d’une habitation, sous certaines conditions.
Une construction neuve ordinaire, sur un terrain qui n’accueillait pas de logement à démolir, n’entre dans aucune de ces deux cases.
Le taux de 6 % en démolition-reconstruction
Un régime qui a beaucoup évolué
Le taux réduit pour la démolition suivie de la reconstruction d’un logement a connu plusieurs versions. Le SPF Finances en retrace l’historique sur sa page démolition et reconstruction :
| Période | Régime |
|---|---|
| Projets lancés avant le 1er janvier 2024 | Mesures transitoires |
| À partir du 1er janvier 2024 | Régime permanent |
| À partir du 1er juin 2024 | Régime permanent clarifié et étendu |
| À partir du 1er juillet 2025 | Nouveau régime permanent, en vigueur |
C’est ce dernier régime, en place depuis le 1er juillet 2025, qui s’applique aux projets actuels. Il vaut sur l’ensemble du territoire belge : Bruxelles, Wallonie et Flandre. Au 24 septembre 2026, les pages du SPF Finances que nous avons consultées ne lui fixent pas de date de fin.
Qui peut en bénéficier
Selon la page du SPF Finances consacrée au régime du 1er juillet 2025, le taux de 6 % peut s’appliquer dans quatre situations :
- le maître d’ouvrage personne physique qui fait démolir un bâtiment et reconstruire un logement qu’il occupera lui-même ;
- le maître d’ouvrage qui donne le logement en location de longue durée à une agence de location sociale, pour quinze ans au moins ;
- le maître d’ouvrage qui loue lui-même le logement à long terme, pendant quinze ans au moins, à une personne qui s’y installe, sous condition de superficie ;
- le vendeur, personne morale ou physique, qui vend le logement reconstruit après démolition : c’est la nouveauté du régime de 2025, qui permet d’acheter à 6 % un logement neuf issu d’une démolition-reconstruction.
Les conditions pour l’occupation personnelle
Lorsque le logement est destiné à votre propre occupation, que vous le fassiez construire ou que vous l’achetiez à un vendeur, le SPF Finances cite des critères sociaux :
- une superficie habitable de 175 m² au maximum ;
- un logement occupé par le propriétaire ;
- une habitation unique ;
- une condition de domiciliation ;
- l’occupation comme résidence principale pendant au moins cinq ans.
La démolition doit bien porter sur un bâtiment existant, suivie de la reconstruction d’un logement. Faites vérifier votre projet précis avant de signer le contrat, car c’est l’entrepreneur ou le vendeur qui vous facture la TVA.
Le cas de la location de longue durée
Le régime ne profite pas qu’aux personnes qui habiteront elles-mêmes le logement. Un maître d’ouvrage, ou l’acheteur d’un logement reconstruit, peut aussi en bénéficier s’il s’engage à louer le bien sur une longue durée, d’au moins quinze ans selon le SPF Finances : soit à une agence de location sociale, soit directement à une personne physique qui s’y domicilie sans délai, avec alors une limite de superficie habitable. Ces engagements se déclarent eux aussi par formulaire 111 et sont suivis dans le temps. Un investisseur qui envisage cette voie a intérêt à faire vérifier par un conseiller fiscal si son projet et son plan de location répondent exactement aux conditions publiées, avant la signature des contrats.
Ce que représente l’écart de taux
Pour mesurer l’enjeu, prenons un exemple purement illustratif : des travaux de construction facturés 300 000 € hors TVA. Au taux normal de 21 %, la TVA s’élève à 63 000 € ; au taux réduit de 6 %, elle tombe à 18 000 €. L’écart, 45 000 € dans cet exemple, explique pourquoi les conditions sont contrôlées de près et pourquoi il faut les vérifier avant de signer, et non une fois les factures reçues.
| Montant hors TVA (exemple) | TVA à 21 % | TVA à 6 % | Écart |
|---|---|---|---|
| 300 000 € | 63 000 € | 18 000 € | 45 000 € |
Démolition-reconstruction et rénovation, deux régimes distincts
Le taux de 6 % pour la rénovation n’a rien à voir avec la démolition-reconstruction. Selon le SPF Finances, il ne s’applique qu’aux travaux effectués dans des habitations privées d’au moins dix ans. Une maison neuve, par définition, ne remplit pas cette condition : les travaux d’aménagement réalisés juste après la construction, comme une extension ou une cuisine posée par un entrepreneur, suivent en principe le taux normal.
À l’inverse, si vous achetez une maison ancienne pour la démolir et reconstruire, c’est le régime de démolition-reconstruction qu’il faut examiner, et non celui de la rénovation. Dans le doute sur la qualification de votre projet, posez la question par écrit à votre entrepreneur et conservez sa réponse avec vos documents.
Les démarches, le formulaire 111
Le bénéfice du taux réduit passe par une déclaration dans MyMinfin, au moyen du formulaire 111 correspondant à l’usage prévu du logement reconstruit : 111/1, 111/2, 111/3 ou 111/5, selon votre situation. Le SPF Finances avait fixé au 31 janvier 2026 la date limite pour introduire, dans le cadre de la transition, les formulaires manquants.
Si les conditions cessent d’être remplies, par exemple si vous ne vous domiciliez pas dans le logement, une déclaration doit être introduite auprès du SPF Finances dans les trois mois. Gardez donc une trace de toutes les pièces : permis, factures, attestations et déclarations.
Les travaux que vous faites vous-même
Le SPF Finances rappelle un point souvent oublié : aucune TVA n’est due sur le travail que vous réalisez vous-même ou sur l’aide gratuite reçue de votre famille, à condition de pouvoir le prouver. Les matériaux, eux, sont achetés TVA comprise, au taux applicable.
Construction neuve et TVA, le bon calendrier
Le taux de TVA se détermine au moment où le projet se prépare, pas à la fin. Avant de signer :
- vérifiez si votre projet est une construction neuve à 21 % ou une démolition-reconstruction pouvant bénéficier de 6 % ;
- en cas d’achat sur plan, rappelez-vous que la loi Breyne encadre l’acompte, limité à 5 % du prix total selon le SPF Économie, et le paiement par tranches ;
- pendant le chantier, suivez les étapes techniques qui conditionnent la mise en service du logement, comme les raccordements d’une construction neuve ;
- avant l’emménagement, renseignez-vous sur comment obtenir un certificat PEB nouvelle construction.
Les premiers mois d’occupation réservent aussi des surprises qui n’ont rien de fiscal : un bâtiment neuf doit sécher, et l’humidité de construction nouvelle maison est un phénomène normal à distinguer d’un défaut.
La réception, dernière étape avant les clés
Que votre logement soit facturé à 6 % ou à 21 %, la fin du chantier passe par la réception provisoire : le moment où vous acceptez les travaux, avec ou sans réserves. C’est à ce stade que les défauts visibles doivent être relevés, avant l’occupation. Pour un achat sur plan ou un contrat clé sur porte, la loi Breyne organise une réception en deux temps, provisoire puis définitive au moins un an plus tard.
En résumé : une construction neuve est en principe soumise à 21 % de TVA ; le taux de 6 % est réservé, pour l’essentiel, à la démolition suivie de la reconstruction d’un logement, dans le cadre du régime permanent en vigueur depuis le 1er juillet 2025, avec des conditions de superficie, d’occupation et de déclaration à respecter.
Questions fréquentes
Quel est le taux de TVA sur une nouvelle construction en Belgique ?
Le taux normal est de 21 %. Le SPF Finances l’indique clairement : le taux de TVA applicable aux travaux de construction et aux matériaux de construction s’élève à 21 %. Une maison neuve bâtie sur un terrain nu ou un appartement neuf acheté sur plan est donc, en principe, soumis à 21 %. Le taux de 6 % reste une exception.
La TVA à 6 % pour une nouvelle construction existe-t-elle en 2025 et 2026 ?
Pas pour une construction neuve ordinaire. Le taux de 6 % vise la démolition d’un bâtiment suivie de la reconstruction d’un logement. Depuis le 1er juillet 2025, un régime permanent s’applique sur tout le territoire belge. Au 24 septembre 2026, les pages du SPF Finances consultées ne mentionnent pas de date de fin pour ce régime.
Quelles sont les conditions de la TVA à 6 % en démolition-reconstruction ?
Pour un maître d’ouvrage personne physique qui occupera le logement, le SPF Finances cite une superficie habitable de 175 m² au maximum, un logement occupé par le propriétaire, une habitation unique, la domiciliation et l’occupation comme résidence principale pendant au moins cinq ans. D’autres conditions s’appliquent à la location de longue durée.
Peut-on acheter un logement neuf à 6 % de TVA ?
Oui, dans un cas précis : depuis le 1er juillet 2025, un vendeur peut appliquer 6 % à la livraison d’un logement après démolition et reconstruction, si l’acheteur remplit les conditions du régime, notamment l’occupation personnelle d’un logement de 175 m² habitables au plus. Un appartement neuf construit sur un terrain nu reste, lui, à 21 %.
Quel formulaire faut-il pour la TVA à 6 % en démolition-reconstruction ?
Il faut introduire le formulaire 111 adapté à votre situation (111/1, 111/2, 111/3 ou 111/5) dans MyMinfin. Si, par la suite, les conditions ne sont plus remplies, par exemple si vous ne vous domiciliez pas dans le logement, vous devez en informer le SPF Finances dans les trois mois.
Et si je construis moi-même ma maison ?
Selon le SPF Finances, aucune TVA n’est due sur le travail que vous effectuez vous-même ou sur l’aide gratuite de votre famille, à condition de pouvoir le prouver. Les matériaux que vous achetez restent en revanche soumis à la TVA.
Sources et références légales
Cet article s’appuie sur les textes en vigueur en Belgique et sur la pratique de terrain de nos experts. Les liens ci-dessous renvoient aux sources officielles.
- Construire : taux de TVA applicable
- Démolition et reconstruction : régimes successifs
- Demolition and reconstruction : regime from 1 July 2025
- Loi Breyne
- Achat sur plan ou en construction (loi Breyne)
Article à visée informative, mis à jour le 24 septembre 2026. Il ne remplace pas un avis juridique individuel : en cas de litige, consultez un professionnel ou le juge de paix compétent. Une question sur votre situation ?
Citer cet article
Hennin, E. (2026). TVA sur une construction neuve (6 % ou 21 %). Mon état des lieux. https://www.mon-etatdeslieux.be/guides/reception-provisoire/construction-neuve-tva/