L’essentiel en quatre points
Rendement brut : loyers annuels divisés par le coût total d’acquisition (prix, droits, frais), et non par le seul prix d’achat.
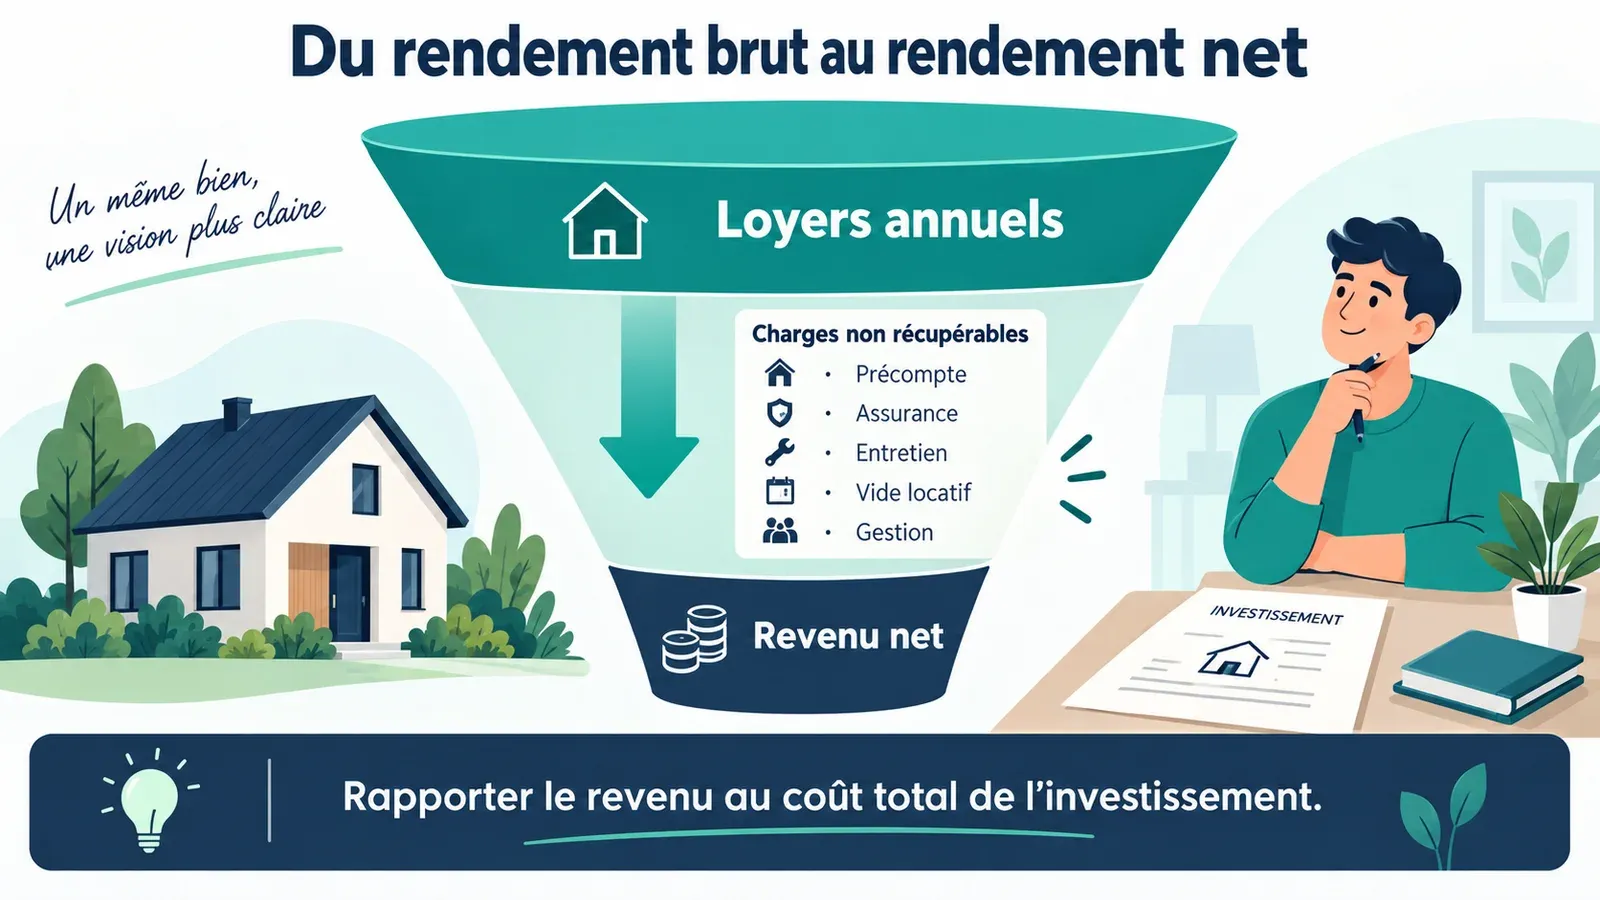
Rendement net : on retire d’abord les charges non récupérables, le précompte immobilier, l’assurance, l’entretien et le vide locatif.
Impôt sur le cadastre : un logement loué à un particulier est taxé sur le revenu cadastral indexé × 1,4 (coefficient 2,3000 pour les revenus 2026).
Dégâts non documentés, rendement amputé : sans état des lieux d’entrée précis, les réparations en fin de bail restent souvent à charge du bailleur.
Table des matières
Combien rapporte réellement un appartement mis en location ? La réponse tient en deux calculs, le rendement brut et le rendement net, et en une vérification, celle de la fiscalité. Cet article de nos guides location et bail explique comment calculer la rentabilité d’un investissement locatif en Belgique, pas à pas, avec un exemple chiffré fictif, puis comment le revenu cadastral, le précompte immobilier et les droits d’enregistrement pèsent sur le résultat.
Nous sommes experts en états des lieux, pas conseillers financiers ni fiscaux : ce guide explique une méthode et renvoie aux règles officielles, il ne remplace pas un conseil adapté à votre situation.
Le rendement brut, la formule de base
Le rendement locatif brut compare les loyers d’une année au coût total de l’investissement :
Rendement brut = loyers annuels ÷ coût total d’acquisition × 100
Le piège le plus courant consiste à diviser par le seul prix d’achat. Or le coût total comprend aussi les droits d’enregistrement, les frais de notaire et les travaux éventuels avant la mise en location. À Bruxelles, par exemple, les droits d’enregistrement sur une vente sont de 12,5 %, selon le portail régional be.brussels ; les ignorer gonfle artificiellement le rendement.
Le rendement brut est utile pour comparer rapidement plusieurs biens, mais il ne dit rien des charges. C’est le rendement net qui mesure ce que le bien rapporte.
Le rendement net, intégrer les charges réelles
Le rendement net retire des loyers toutes les dépenses que le bailleur supporte lui-même :
Rendement net = (loyers annuels − charges non récupérables) ÷ coût total d’acquisition × 100
Les charges à intégrer sont notamment :
- le précompte immobilier, dû chaque année par le propriétaire ;
- l’assurance du propriétaire ;
- l’entretien et les grosses réparations qui incombent au bailleur ;
- les charges de copropriété non récupérables, pour un appartement ;
- les frais de gestion, si vous confiez la location à un professionnel ;
- le vide locatif, c’est-à-dire les mois sans preneur entre deux baux ;
- les remises en état non récupérées en fin de bail.
On peut ensuite aller plus loin et calculer un rendement « net d’impôt », en retirant l’impôt dû sur les revenus du bien. Ce dernier dépend toutefois de votre situation personnelle, ce qui rend toute moyenne trompeuse.
Un exemple chiffré fictif
Les montants ci-dessous sont entièrement fictifs, choisis pour illustrer la méthode. Ils ne décrivent ni un bien réel, ni un loyer ou un prix moyen. Hypothèse : un appartement acheté à Bruxelles pour être loué, sans abattement sur les droits d’enregistrement.
| Poste (montants fictifs) | Montant |
|---|---|
| Prix d’achat | 250 000 € |
| Droits d’enregistrement (12,5 %) | 31 250 € |
| Frais de notaire et divers (hypothèse) | 4 000 € |
| Coût total d’acquisition | 285 250 € |
| Loyer mensuel (hypothèse) | 1 000 € |
| Loyers annuels | 12 000 € |
Rendement brut : 12 000 ÷ 285 250 × 100 = 4,21 %. Calculé sur le seul prix d’achat, on aurait obtenu 4,8 %, un écart qui illustre le poids des frais d’acquisition.
Ajoutons des charges annuelles, elles aussi fictives :
| Charge annuelle (montants fictifs) | Montant |
|---|---|
| Précompte immobilier | 1 200 € |
| Assurance du propriétaire | 250 € |
| Entretien et réparations | 600 € |
| Vide locatif (un mois de loyer) | 1 000 € |
| Total des charges | 3 050 € |
Rendement net avant impôt : (12 000 − 3 050) ÷ 285 250 × 100 = 8 950 ÷ 285 250 × 100 = 3,14 %.
Avant même l’impôt, le rendement a perdu plus d’un point. Dans une simulation réelle, remplacez chaque hypothèse par des montants vérifiés : prix et frais auprès du notaire, précompte d’après l’avertissement-extrait de rôle du vendeur ou la commune, loyer praticable d’après l’outil officiel de la Région.
Construire son propre tableau de calcul
Un simple tableur suffit pour reproduire la méthode et comparer plusieurs biens. Prévoyez au minimum une colonne par bien et une ligne pour chacun de ces postes : prix d’achat, droits d’enregistrement, frais de notaire, travaux, loyer mensuel, loyers annuels, précompte immobilier, assurance, entretien, charges de copropriété non récupérables, frais de gestion, vide locatif, puis les deux résultats, brut et net. Notez à côté de chaque montant sa source (notaire, avertissement-extrait de rôle, outil officiel de loyer) ou la mention « hypothèse ». Vous saurez ainsi, au moment de décider, quels chiffres sont vérifiés et lesquels restent à confirmer.
La fiscalité qui pèse sur la rentabilité
Un impôt calculé sur le revenu cadastral
Lorsque le logement est loué à une personne physique qui ne l’utilise pas à des fins professionnelles, le bailleur n’est pas imposé sur le loyer perçu. Selon le SPF Finances, « le montant imposable est calculé selon la formule : revenu cadastral indexé x 1,4 ». Le coefficient d’indexation du revenu cadastral est de 2,2446 pour les revenus 2025 (exercice d’imposition 2026) et de 2,3000 pour les revenus 2026 (exercice 2027). Vous déclarez le revenu cadastral non indexé, au code 1106/2106.
Pour reprendre l’exemple fictif, avec un revenu cadastral non indexé supposé de 1 000 €, le montant imposable pour les revenus 2026 serait de 1 000 × 2,3000 × 1,4 = 3 220 €, quel que soit le loyer encaissé. L’impôt effectivement dû sur ce montant dépend de votre situation personnelle ; nous ne le calculons pas ici.
La location à une personne qui occupe le bien à des fins professionnelles, à une personne morale ou à une société relève d’un autre régime, que le SPF Finances décrit séparément. Vérifiez-le avant de louer à un tel preneur.
La location meublée
Si le logement est loué meublé, le SPF Finances fixe forfaitairement le loyer brut du mobilier à 40 % du loyer total. Les frais peuvent être estimés forfaitairement à 50 % du loyer brut des meubles, ou vous pouvez opter pour la déduction des frais réels : amortissements, frais d’entretien et de réparation, mais pas les intérêts. Ces revenus mobiliers sont en principe taxés à un taux de 30 %.
Le précompte immobilier
Le précompte immobilier est une charge annuelle à intégrer dans le rendement net. En Wallonie, le SPW Finances en donne la formule : « revenu cadastral indexé × taux global (= 1,25 % + taux provincial + taux communal) ». Comme les centimes additionnels sont votés chaque année par les communes et les provinces, deux biens au revenu cadastral identique peuvent supporter un précompte différent. À Bruxelles, le précompte suit les règles de la Région de Bruxelles-Capitale.
Les droits d’enregistrement
Ils s’ajoutent au coût d’acquisition et pèsent donc sur les deux rendements. À Bruxelles, ils s’élèvent à 12,5 % de la valeur conventionnelle, qui ne peut être inférieure à la valeur vénale. En Wallonie, le taux réduit de 3 % en vigueur depuis le 1er janvier 2025 vise l’acquisition d’une habitation propre et unique ; pour un bien acheté afin d’être loué, faites confirmer le taux par le notaire.
Les facteurs qui font varier la rentabilité
Au-delà du prix et du loyer, plusieurs éléments font la différence d’une année à l’autre :
- le loyer praticable : à Bruxelles, un loyer qui dépasse de 20 % le loyer de référence est présumé abusif depuis le 1er mai 2025, sauf justification ; un loyer surestimé dans une simulation fausse tout le calcul ;
- la stabilité des preneurs : chaque changement de locataire coûte des mois de vide, des annonces, des visites et souvent une remise en état ;
- l’état du bien à la sortie : sans état des lieux d’entrée précis, les dégâts locatifs sont difficiles à prouver et restent à charge du bailleur ;
- la qualité de la gestion : sélection des preneurs, indexation, suivi des paiements et de l’entretien.
Gérer soi-même demande du temps et quelques connaissances ; une formation en gestion locative peut aider à s’y préparer. Déléguer via un mandat de gestion locative libère du temps, mais ses frais entrent dans les charges du rendement net.
Les limites du calcul
Un calcul de rentabilité locative reste une projection. Il ne tient pas compte, dans sa forme simple, du financement (intérêts d’un crédit, apport personnel), de l’évolution du prix du bien à la revente ni de l’indexation future des loyers. Il ne remplace pas non plus une analyse fiscale personnelle. Le financement, en particulier, change la lecture du résultat. Lorsqu’une partie de l’achat est financée par un crédit, on parle souvent d’« effet de levier » : l’investisseur mobilise moins de fonds propres, mais supporte des intérêts et un risque accru si le bien reste vide ou si des travaux imprévus surviennent. Le rendement calculé sur le coût total ne dit rien de ce mécanisme ; seule une simulation complète, avec le tableau d’amortissement du crédit, permet de l’apprécier. Utilisez-le pour comparer des biens entre eux et pour éliminer les projets dont les chiffres ne tiennent pas, puis faites valider vos hypothèses par votre notaire, votre banque ou un conseiller fiscal.
Questions fréquentes
Comment calculer le rendement locatif brut ?
Divisez les loyers encaissés sur un an par le coût total d’acquisition, puis multipliez par 100. Le coût total comprend le prix d’achat, les droits d’enregistrement, les frais de notaire et, le cas échéant, les travaux réalisés avant la mise en location. Calculé sur le seul prix affiché, le rendement brut paraît plus flatteur qu’il ne l’est réellement.
Comment calculer le rendement locatif net en Belgique ?
Partez des loyers annuels et retirez les charges que vous ne pouvez pas récupérer auprès du preneur : précompte immobilier, assurance du propriétaire, entretien et grosses réparations, frais de gestion éventuels, charges de copropriété non récupérables et une provision pour vide locatif. Divisez ce revenu net par le coût total d’acquisition. Pour aller plus loin, retirez aussi l’impôt, qui dépend de votre situation personnelle.
Quel est le rendement locatif moyen en Belgique ?
Nous n’avons pas trouvé de rendement locatif moyen publié par une source officielle belge. Les chiffres qui circulent proviennent d’acteurs commerciaux, avec des méthodes et des périmètres variables. Le plus fiable reste de calculer le rendement de chaque bien à partir de son prix réel, de son loyer praticable, vérifié avec la grille officielle de la Région, et de ses charges réelles.
Les loyers sont-ils imposés sur leur montant réel ?
Pas lorsque le logement est loué à une personne physique qui ne l’utilise pas à des fins professionnelles. Selon le SPF Finances, le montant imposable est alors le revenu cadastral indexé multiplié par 1,4. Le coefficient d’indexation est de 2,2446 pour les revenus 2025 et de 2,3000 pour les revenus 2026. La location à une société ou à usage professionnel suit d’autres règles.
Peut-on amortir la peinture ou le parquet d’un bien loué ?
Pour la partie meublée d’une location, le SPF Finances permet d’opter pour la déduction des frais réels, qui comprennent notamment les amortissements et les frais d’entretien et de réparation, mais pas les intérêts. Pour le logement lui-même loué à un particulier, la base imposable est le revenu cadastral indexé × 1,4, sans lien avec les dépenses réelles. Interrogez un conseiller fiscal pour votre cas.
Comment est imposée une location meublée ?
Le SPF Finances fixe forfaitairement le loyer brut du mobilier à 40 % du loyer total. Les frais peuvent être estimés forfaitairement à 50 % du loyer brut des meubles, ou vous pouvez opter pour les frais réels. Ces revenus mobiliers sont en principe taxés à un taux de 30 %. Le reste du loyer, correspondant au logement, suit les règles des revenus immobiliers.
Sources et références légales
Cet article s’appuie sur les textes en vigueur en Belgique et sur la pratique de terrain de nos experts. Les liens ci-dessous renvoient aux sources officielles.
- Location à une personne qui n’utilise pas le bien à des fins professionnelles
- Un bien immobilier que je mets en location
- Comment est calculé le précompte immobilier ?
- Registration duties (droits d’enregistrement)
- Fiscalité immobilière
- À propos des loyers de référence
Article à visée informative, mis à jour le 24 septembre 2026. Il ne remplace pas un avis juridique individuel : en cas de litige, consultez un professionnel ou le juge de paix compétent. Une question sur votre situation ?
Citer cet article
Hennin, E. (2026). Rentabilité locative : calcul et fiscalité. Mon état des lieux. https://www.mon-etatdeslieux.be/guides/location/rentabilite/