L’essentiel en quatre points
Le choix revient souvent à la banque : selon notaire.be, le prêteur se réserve généralement le choix de l’expert.
Un expert compétent et indépendant : le prêteur ne peut recourir qu’à des experts professionnellement compétents et indépendants de l’octroi du crédit.
Des droits pour l’emprunteur : accord préalable, frais annoncés à l’avance, dus seulement si l’expertise a lieu, copie du rapport sans délai.
Deux expertises à ne pas confondre : celle de la banque la protège ; celle que vous commandez avant d’acheter vous sert à vous.
Table des matières
Vous avez trouvé le bien, la banque étudie votre demande de crédit et annonce une expertise. Qui va venir, qui choisit l’expert, qui paie, et peut-on proposer quelqu’un d’autre ? Ce guide de nos guides sur l’expertise immobilière fait le point sur les règles belges et sur la manière de choisir un expert indépendant. Pour la notion d’expertise elle-même et son déroulement général, commencez par notre définition de l’expertise immobilière.
À quoi sert l’expertise demandée par la banque
Un crédit hypothécaire est garanti par une hypothèque sur le bien. Avant de prêter, la banque veut donc savoir ce que vaut cette garantie. La Fédération du notariat le dit simplement sur notaire.be : « L’expertise sert à déterminer la valeur vénale du bien qui sera donné en hypothèque. »
Cette expertise est une exigence du prêteur, pas une obligation légale propre à toute vente : c’est lui qui décide d’y recourir. Posez la question dès la demande de crédit, pour éviter de découvrir des frais en fin de parcours.
L’expertise bancaire a un destinataire : la banque. Elle répond à sa question, celle du montant qu’elle peut raisonnablement prêter au regard du bien. Elle ne répond pas aux vôtres : le prix est-il justifié, quels travaux prévoir, quels défauts négocier ?
Qui choisit l’expert
Toujours selon notaire.be, « la banque se réserve, généralement, le choix de l’expert ». Selon les établissements, l’expertise est réalisée par un expert interne, par un expert externe avec lequel la banque travaille, ou, parfois, par un expert proposé par l’emprunteur et accepté par elle.
C’est ce qui explique les recherches de « liste des experts » d’une banque. Chaque prêteur organise lui-même le recours à ses experts, et il n’existe pas de liste publique commune à tous les établissements. Nous ne publions aucune liste d’experts d’une banque : la seule information fiable est celle que votre prêteur vous donne pour votre dossier.
Les bonnes questions à lui poser :
- qui réalisera l’expertise, et s’agit-il d’un expert interne ou externe ;
- quel est son coût, et quand est-il dû ;
- acceptez-vous un expert que je propose, ou un rapport récent que j’ai déjà ;
- quand recevrai-je la copie du rapport.
Ce que la loi garantit à l’emprunteur
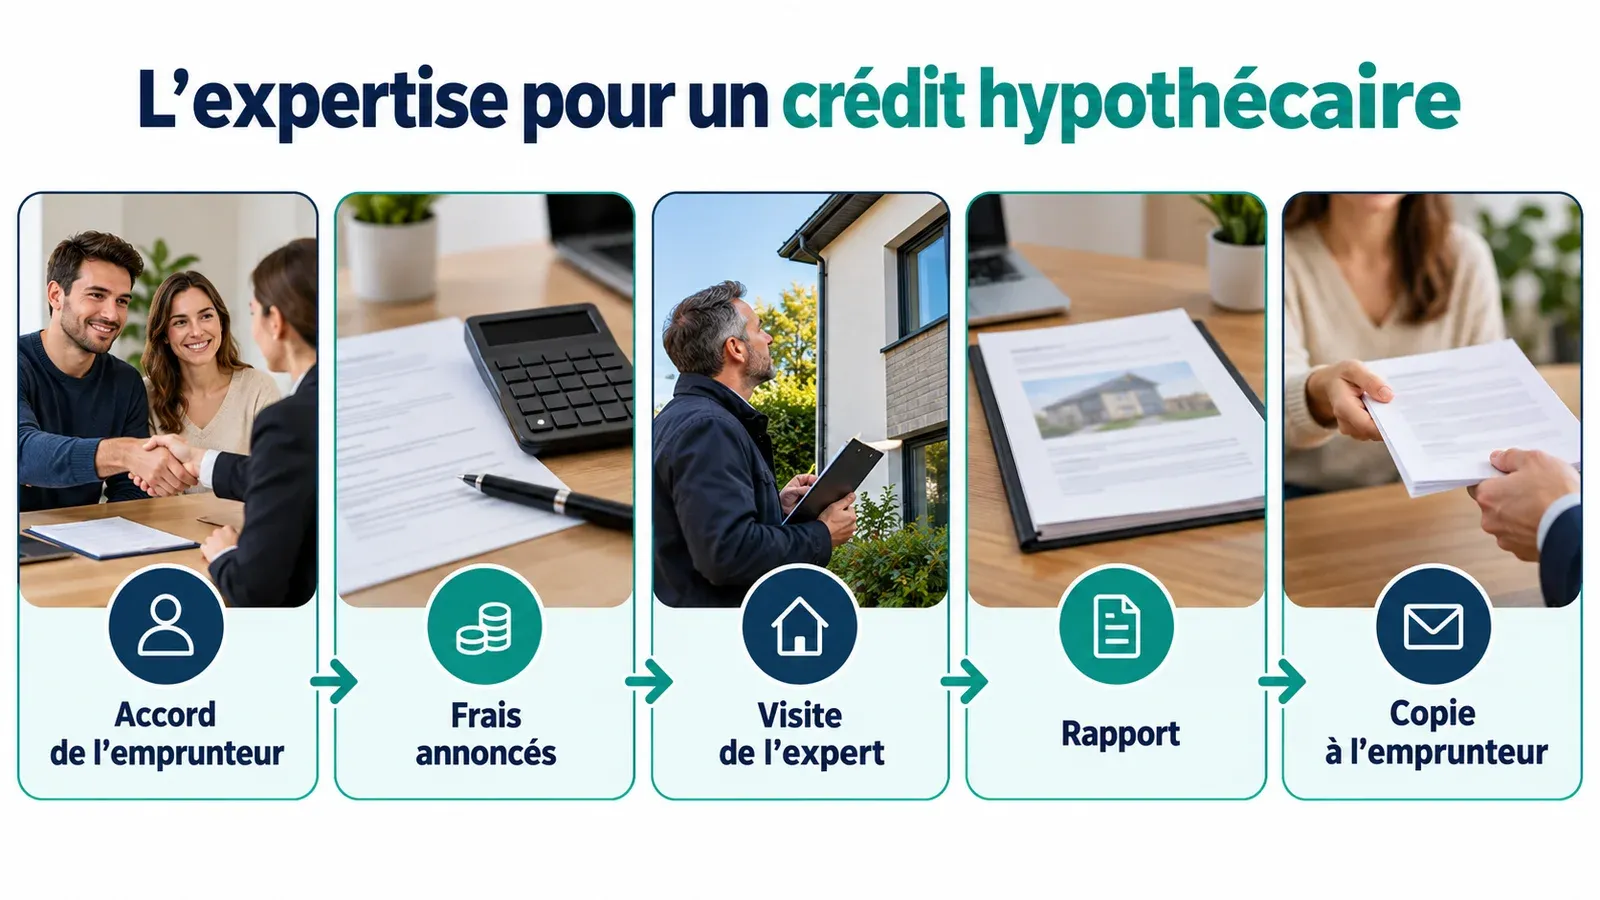
Le crédit hypothécaire aux consommateurs est encadré par le livre VII du Code de droit économique. La loi du 22 avril 2016, qui l’a modifié, y a inscrit des règles précises sur l’évaluation du bien.
| Règle | Ce qu’elle signifie pour vous |
|---|---|
| Experts compétents et indépendants | Le prêteur ne peut faire appel qu’à des experts internes ou externes professionnellement compétents et suffisamment indépendants du processus de souscription du crédit |
| Rapport conservé | Le rapport d’expertise est enregistré sur un support durable |
| Accord du consommateur | L’expertise ne peut avoir lieu qu’avec votre accord |
| Frais annoncés | Si les frais sont mis à votre charge, ils vous sont communiqués au préalable |
| Frais dus seulement si l’expertise a lieu | Pas d’expertise, pas de frais d’expertise |
| Copie du rapport | Le prêteur vous remet sans délai une copie du rapport |
Qui paie l’expertise bancaire
Pour notaire.be, les frais d’expertise font partie des frais liés au crédit hypothécaire versés à l’organisme prêteur, à côté de ses frais de dossier. Leur montant dépend de la banque : il n’existe pas de tarif réglementé, et nous n’en citons pas. Retenez surtout les deux garanties légales : ces frais doivent vous être annoncés avant, et ils ne sont dus que si l’expertise a eu lieu.
Comparez donc aussi ce poste quand vous mettez des offres de crédit en concurrence. Une expertise facturée à part, ou au contraire comprise dans les frais de dossier, change le coût total de l’opération.
Bien choisir un expert quand vous avez le choix
Lorsque la banque accepte un expert proposé par l’emprunteur, ou que vous cherchez un avis indépendant pour discuter une valeur, les critères de choix sont les mêmes que pour toute expertise. Notre guide comment choisir un bureau ou un expert en expertise immobilière les détaille ; en voici l’essentiel pour un crédit.
L’indépendance par rapport à la vente
L’expert ne doit avoir aucun intérêt dans l’opération : ni commission sur la vente, ni lien avec le vendeur, ni rémunération liée au montant retenu. C’est l’exigence que la loi fait peser sur les experts du prêteur, et c’est aussi la meilleure garantie pour vous. Un agent immobilier chargé de vendre le bien donne une estimation dans le cadre de son mandat ; sa déontologie lui impose des estimations faites de manière sincère, mais il n’est pas un tiers indépendant de la vente.
La compétence et le titre annoncé
Le titre d’expert immobilier n’est pas protégé en Belgique. Si un professionnel se dit « agréé », demandez par qui et vérifiez-le à la source : notre guide sur la liste expert immobilier agréé explique pourquoi il n’existe pas de registre unique. Le titre de géomètre-expert, lui, est protégé par la loi de 2023 et se vérifie au tableau de l’Ordre : voyez la liste géomètre-expert Belgique. La qualité d’expert judiciaire concerne les missions confiées par un juge ; notre guide sur l’expertise judiciaire immobilière en explique les règles.
Une mission et un rapport écrits
Exigez une offre qui décrit la mission (valeur vénale, éventuellement valeur après travaux), le délai, le prix et la forme du rapport. Un bon rapport présente le bien, ses constatations datées, les références de marché utilisées, la méthode, les corrections apportées et les limites de la mission. Demandez à la banque, avant de commander, quel contenu elle attend : un rapport qu’elle ne peut pas exploiter vous coûtera une seconde expertise.
Préparer le passage de l’expert
Que l’expert soit choisi par la banque ou par vous, sa visite se prépare. Un expert qui dispose des bonnes pièces formule moins d’hypothèses, et une hypothèse prudente se traduit souvent par une valeur prudente.
- L’accès : convenez d’un rendez-vous avec le vendeur ou l’agence, et vérifiez que toutes les pièces, la cave, le grenier et les annexes seront accessibles.
- Les documents : compromis de vente, plans, certificat PEB, factures des travaux récents, et, pour un appartement, les documents de copropriété que vous avez reçus.
- Les travaux prévus : si le crédit finance aussi une rénovation, apportez les devis ; la banque peut vouloir connaître la valeur du bien après travaux.
- Les questions : notez ce que vous voulez signaler à l’expert, par exemple une rénovation de toiture récente ou une surface que l’annonce sous-estime.
Expertise bancaire, expertise avant achat, deux missions différentes
| Critère | Expertise bancaire | Expertise que vous commandez |
|---|---|---|
| Pour qui | Le prêteur | Vous, acheteur ou propriétaire |
| Question posée | Valeur du bien donné en hypothèque | Prix justifié, état, travaux à prévoir, arguments de négociation |
| Choix de l’expert | En général la banque | Vous |
| Moment | Pendant l’étude du crédit | Idéalement avant le compromis |
| Rapport | Copie remise à l’emprunteur | Vous appartient |
Si vous achetez un immeuble de rapport, l’expertise porte sur la valeur d’un bien loué, qui s’apprécie aussi à partir de ses loyers : ce n’est pas le même exercice que pour une maison occupée par son propriétaire.
Si la valeur retenue ne vous convient pas
Une valeur d’expertise inférieure au prix convenu peut réduire le montant que la banque accepte de prêter. Avant de vous inquiéter :
- Lisez la copie du rapport et vérifiez les faits : surface, nombre de chambres, état, travaux déjà réalisés.
- Rassemblez vos pièces : compromis, plans, certificat PEB, factures de travaux récents, photos.
- Signalez les erreurs de fait par écrit à votre conseiller, pièces à l’appui.
- Envisagez un avis indépendant si la divergence porte sur la méthode ou les références ; la banque reste libre de sa décision.
- Comparez d’autres offres de crédit si le désaccord persiste : chaque prêteur a sa propre politique d’évaluation.
Notre bureau réalise des expertises de valeur à la demande de particuliers, sur devis. Savoir si votre banque accepte un rapport extérieur est une question à lui poser avant de nous confier la mission : nous vous aiderons ensuite à préparer les pièces qu’elle attend.
Questions fréquentes
Qui choisit l’expert pour un crédit hypothécaire ?
En général, la banque. La Fédération du notariat indique sur notaire.be que l’expertise sert à déterminer la valeur vénale du bien donné en hypothèque et que la banque se réserve généralement le choix de l’expert. Certaines acceptent qu’on leur propose un expert ou un rapport existant : c’est à demander au prêteur avant de commander quoi que ce soit.
Qui paie l’expertise demandée par la banque ?
Selon notaire.be, les frais d’expertise font partie des frais liés au crédit versés à l’organisme prêteur. Le Code de droit économique, dans la version issue de la loi du 22 avril 2016, prévoit que ces frais sont communiqués au préalable s’ils sont mis à charge de l’emprunteur, et qu’ils ne sont dus que si l’expertise a effectivement eu lieu.
Ai-je droit au rapport d’expertise de la banque ?
Oui. Selon le Code de droit économique, tel que modifié par la loi du 22 avril 2016, le prêteur remet sans délai une copie du rapport d’expertise au consommateur, et l’expertise ne peut avoir lieu qu’avec son accord. Demandez cette copie : elle vous permet de vérifier les constatations et la méthode suivies.
Où trouver la liste des experts agréés par une banque ?
Chaque prêteur organise lui-même le recours à ses experts, internes ou externes ; il n’existe pas de liste publique et commune à toutes les banques. Nous n’en publions aucune. La démarche utile est de demander à votre banque qui réalisera l’expertise, à quel prix, et si elle accepte un expert que vous proposez.
Que faire si la valeur retenue par l’expert de la banque est trop basse ?
Lisez d’abord la copie du rapport : surface, état, références de ventes, corrections. Si vous relevez une erreur de fait, signalez-la à la banque avec vos pièces : compromis, plans, factures de travaux, certificat PEB. Un rapport d’un expert indépendant peut appuyer la discussion, mais la décision d’octroi et le montant du crédit restent ceux du prêteur.
L’expertise de la banque remplace-t-elle une expertise avant achat ?
Non. L’expertise bancaire sert au prêteur, pour apprécier la garantie de son crédit. Elle ne vous dit pas si le prix est justifié pour vous ni quels travaux prévoir. Une expertise que vous commandez vous-même, avant de signer le compromis, répond à ces questions et vous appartient.
Sources et références légales
Cet article s’appuie sur les textes en vigueur en Belgique et sur la pratique de terrain de nos experts. Les liens ci-dessous renvoient aux sources officielles.
- Les frais liés au crédit hypothécaire (frais d’expertise versés à l’organisme prêteur)
- Loi du 22 avril 2016 portant modification et insertion de dispositions en matière de crédit à la consommation et de crédit hypothécaire dans plusieurs livres du Code de droit économique (articles VII.133 et VII.141)
- Loi protégeant la profession et le titre de géomètre-expert et créant un Ordre des géomètres-experts
- Ordre des géomètres-experts : domaines d’activité et recherche d’un géomètre-expert
- La déontologie de l’agent immobilier (estimations et évaluations)
Article à visée informative, mis à jour le 30 septembre 2026. Il ne remplace pas un avis juridique individuel : en cas de litige, consultez un professionnel ou le juge de paix compétent. Une question sur votre situation ?
Citer cet article
Hennin, E. (2026). Expertise bancaire pour un crédit hypothécaire : bien choisir son expert. Mon état des lieux. https://www.mon-etatdeslieux.be/guides/expertise-immobiliere/expertise-credit-hypothecaire-choisir/