L’essentiel en quatre points
Un expert choisi par la banque : il évalue la valeur vénale du bien donné en hypothèque, pour le compte du prêteur.
Compétent et indépendant : la loi impose au prêteur des experts compétents et suffisamment indépendants du processus d’octroi du crédit.
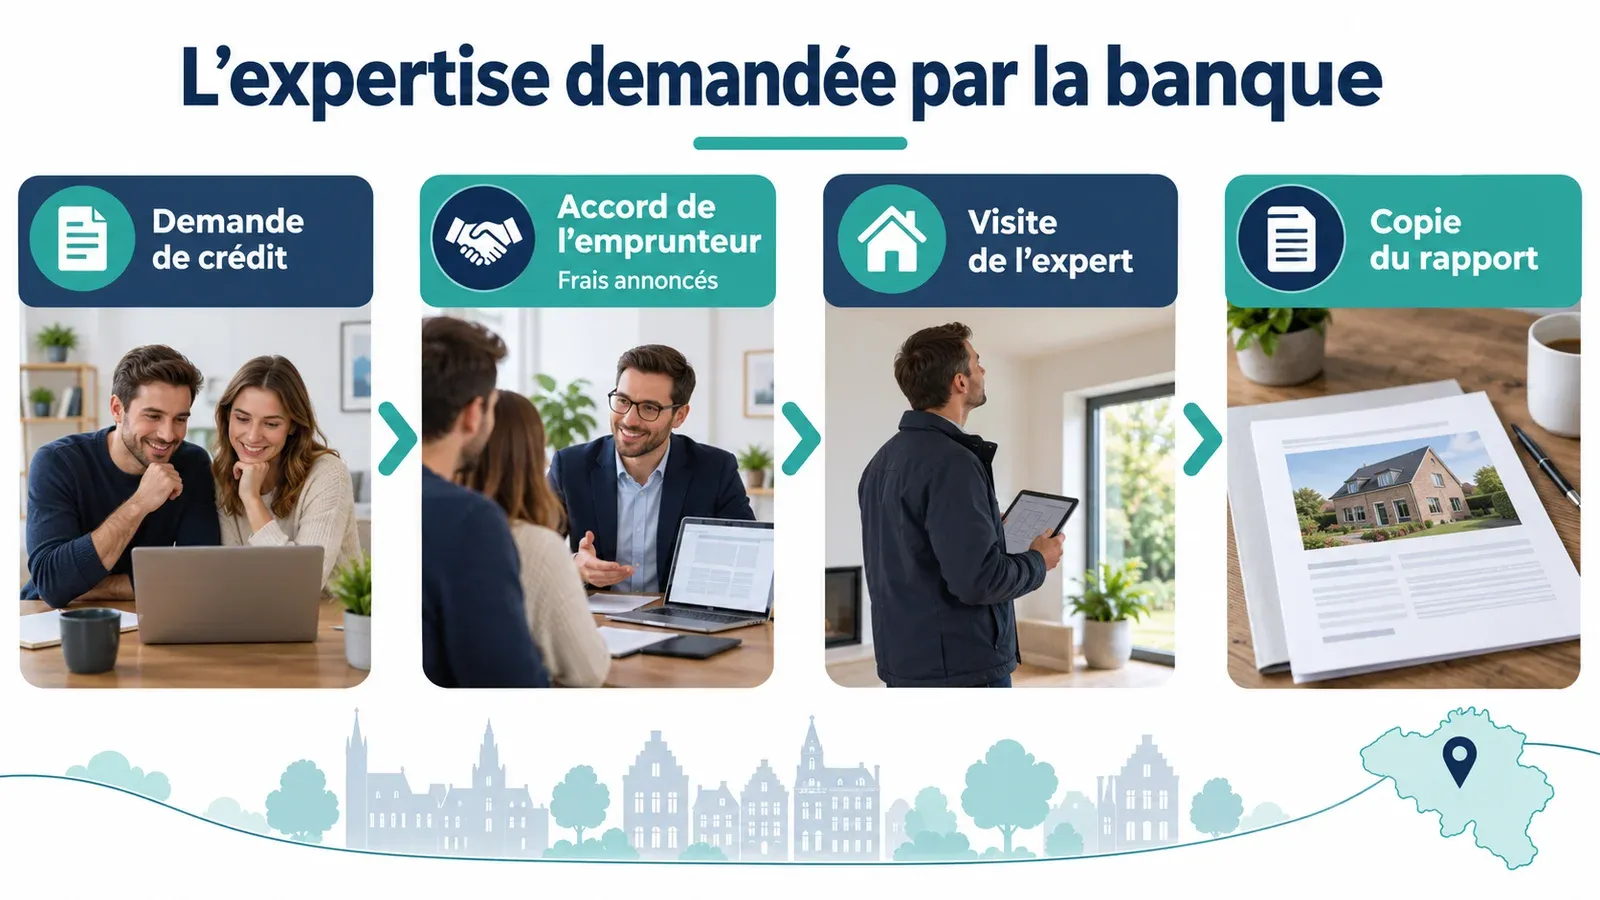
Vos droits : l’expertise exige votre accord, ses frais vous sont annoncés à l’avance, et vous recevez sans délai une copie du rapport.
Pas une expertise pour vous : elle ne dit ni si le prix est juste pour vous, ni quels travaux prévoir.
Table des matières
Vous avez trouvé une maison ou un appartement, votre offre est acceptée, et votre banque vous annonce la visite d’un expert. Qui est-il, pour qui travaille-t-il, et que se passe-t-il si sa valeur est plus basse que le prix convenu ? Ce guide de nos guides sur le métier d’expert immobilier explique le rôle de l’expert mandaté par la banque et les droits que la loi vous donne. Pour une vue d’ensemble du métier et de ses missions, commencez par notre article sur le rôle de l’expert immobilier.
Pourquoi la banque fait expertiser le bien
Un crédit hypothécaire est garanti par une hypothèque sur le bien acheté. Avant de prêter, la banque veut savoir ce que vaut cette garantie. Selon notaire.be, l’expertise sert précisément à déterminer la valeur vénale du bien qui sera donné en hypothèque. Cette valeur aide le prêteur à apprécier son risque et peut peser sur le montant qu’il accepte de prêter.
C’est ce qui distingue l’expertise bancaire de toutes les autres. L’expert répond à une question de la banque : que vaut ce bien comme garantie ? Il ne répond pas à la vôtre : ce bien vaut-il le prix que je m’apprête à payer, et en quel état est-il vraiment ?
Qui est l’expert mandaté par la banque
Un expert choisi par le prêteur
Notaire.be indique que la banque se réserve généralement le choix de l’expert. Il peut s’agir d’un expert interne, salarié de la banque, ou d’un expert externe avec lequel elle travaille habituellement. On parle alors volontiers d’« expert immobilier agréé banque », mais cet agrément est un choix de l’établissement, pas un titre légal : en Belgique, le titre d’expert immobilier n’est pas protégé.
Des profils variés
Les experts qui réalisent ces évaluations ont des parcours différents. Certains sont géomètres-experts : l’Ordre des géomètres-experts cite les évaluations immobilières parmi les domaines de ses membres. D’autres sont architectes, ingénieurs, agents immobiliers ou experts formés à l’évaluation, par exemple par les formations de chef d’entreprise « expert en biens immobiliers ». Le profil d’un architecte expert immobilier, par exemple, est plus orienté vers la technique du bâtiment. Quel que soit son parcours, l’expert de la banque a une mission bornée : évaluer une garantie.
Ce que la loi exige du prêteur
Le Code de droit économique, tel que modifié par la loi du 22 avril 2016, encadre ce recours. Le prêteur doit faire appel à des experts internes ou externes « professionnellement compétents et suffisamment indépendants du processus de souscription du crédit pour fournir une expertise impartiale et objective ». Il doit veiller à l’application des normes d’expertise et consigner le rapport sur un support durable.
Comment se passe la visite
L’expert prend en général rendez-vous avec le vendeur, l’agence ou l’occupant pour visiter le bien. Il relève la situation, la surface, l’état général, les équipements et les éléments qui influencent la valeur, prend des photos, puis compare le bien à des références de prix. Sa visite est souvent plus courte qu’une expertise technique : il ne cherche pas les défauts cachés et n’ouvre ni plafond ni cloison.
Vous pouvez faciliter son travail, et limiter le risque d’erreur, en préparant quelques documents :
- le compromis de vente ou l’offre acceptée, avec le prix convenu ;
- les plans du bien, et la surface indiquée dans l’annonce ou l’acte de base pour un appartement ;
- le certificat PEB du bien ;
- les factures des travaux récents du vendeur : toiture, châssis, chauffage, isolation, électricité ;
- pour un appartement, les informations de la copropriété utiles à l’évaluation, comme les gros travaux votés.
Si vous pouvez être présent, signalez les points que l’expert pourrait ne pas voir, par exemple une rénovation récente ou un équipement compris dans la vente. Restez factuel : l’expert ne négocie pas le prix, il constate.
Vos droits face à l’expertise bancaire
La même loi vous donne des garanties concrètes :
| Question | Ce que prévoit le Code de droit économique |
|---|---|
| La banque peut-elle expertiser sans mon accord ? | Non, l’expertise ne peut être réalisée qu’avec l’accord du consommateur |
| Dois-je connaître le prix avant ? | Oui, si les frais sont mis à votre charge, ils vous sont communiqués au préalable |
| Que se passe-t-il si l’expertise n’a pas lieu ? | Les frais ne sont pas dus, et toute avance doit être remboursée |
| Ai-je droit au rapport ? | Oui, vous recevez sans délai une copie du rapport d’expertise |
Les frais d’expertise, lorsqu’elle est obligatoire pour obtenir le crédit, font partie du coût total du crédit au sens du Code. Notaire.be les range parmi les frais liés au crédit hypothécaire, à côté des frais de dossier, des droits liés à l’inscription de l’hypothèque et des honoraires du notaire.
Si la valeur retenue est trop basse
Il arrive que l’expert retienne une valeur inférieure au prix convenu avec le vendeur. Ce n’est pas forcément une erreur : l’expert de la banque raisonne en garantie, avec prudence. Mais ce peut aussi être une surface mal relevée, des travaux récents ignorés ou des références de prix mal choisies.
Dans ce cas :
- lisez attentivement la copie du rapport : surface, état, équipements, références de ventes et corrections appliquées ;
- relevez les erreurs de fait, et seulement elles : une appréciation de valeur se discute mal, une surface fausse se corrige ;
- transmettez vos pièces à la banque : plans, factures de travaux, certificat PEB, compromis ;
- demandez si un réexamen est possible, ou si le prêteur accepte de tenir compte d’un rapport complémentaire.
Un rapport établi par un expert indépendant peut appuyer cette discussion. La décision d’octroi et le montant du crédit restent toutefois ceux de la banque. Nous détaillons ces démarches dans notre article sur l’expertise bancaire pour un crédit hypothécaire.
L’expertise de la banque n’est pas la vôtre
L’expertise bancaire est utile, mais elle n’est pas faite pour vous protéger. Elle ne recherche pas les défauts cachés, ne chiffre pas les travaux et ne vous dit pas si vous payez trop cher. Pour ces questions, il vous faut une expertise commandée en votre nom, idéalement avant de signer le compromis.
| Critère | Expertise de la banque | Expertise commandée par vous |
|---|---|---|
| Qui mandate | Le prêteur | L’acheteur |
| Question posée | Que vaut le bien comme garantie ? | Le prix est-il cohérent, quel est l’état du bien ? |
| Moment | Pendant l’instruction du crédit | De préférence avant le compromis |
| Destinataire du rapport | La banque, avec copie pour vous | Vous |
Si vous achetez pour louer, la question est encore différente : la valeur d’un immeuble se mesure aussi à ses loyers, à l’état de ses logements et à leur conformité. Voyez notre guide sur l’expertise d’un immeuble de rapport. Et si le rôle même de l’expert vous paraît flou, notre article c’est quoi un expert immobilier ? Définition et rôle en donne les bases.
Et chez Mon état des lieux
Nous sommes des experts immobiliers indépendants, intervenant en Wallonie et à Bruxelles. Nous ne nous présentons pas comme experts « agréés » d’une banque. Nous réalisons, pour votre compte, des expertises avant achat et des évaluations motivées, sur devis : la mission, le prix et le délai sont fixés par écrit avant la visite, et le rapport vous appartient. Vous pouvez ensuite le transmettre à votre banque si elle accepte d’en tenir compte.
Une expertise pour votre propre compte est particulièrement utile dans quelques situations : une maison ancienne dont l’état technique vous inquiète, un bien vendu « dans l’état » avec des travaux récents dont vous voulez vérifier la qualité, un appartement dans une copropriété où de gros travaux se profilent, ou un prix qui vous semble élevé par rapport aux ventes voisines. Dans ces cas, mieux vaut la commander avant de signer le compromis, pour garder la possibilité de négocier ou de renoncer.
En résumé : l’expert immobilier mandaté par la banque évalue la garantie du prêteur. Donnez votre accord en connaissance de cause, vérifiez les frais annoncés, demandez votre copie du rapport et, si l’enjeu le justifie, faites examiner le bien pour vous-même.
Questions fréquentes
Pourquoi la banque envoie-t-elle un expert avant d’accorder un crédit hypothécaire ?
Parce que le bien sert de garantie au crédit. Selon notaire.be, l’expertise sert à déterminer la valeur vénale du bien qui sera donné en hypothèque. Cette valeur permet au prêteur d’apprécier le risque, et peut influencer le montant qu’il accepte de prêter. L’expert travaille donc pour la banque, pas pour l’acheteur.
Puis-je choisir l’expert mandaté par la banque ?
En général, non : notaire.be indique que la banque se réserve généralement le choix de l’expert. Certaines acceptent qu’on leur propose un expert ou un rapport existant ; c’est à demander au prêteur avant de commander quoi que ce soit. Vous restez libre de faire réaliser, pour vous-même, une expertise indépendante.
Qui paie l’expert de la banque ?
Les frais d’expertise font partie des frais liés au crédit. Le Code de droit économique, dans la version issue de la loi du 22 avril 2016, prévoit que, s’ils sont mis à la charge du consommateur, ils lui sont communiqués au préalable, et qu’ils ne sont dus que si l’expertise a eu lieu ; à défaut, toute avance doit être remboursée.
Ai-je droit au rapport de l’expert de la banque ?
Oui. Selon le Code de droit économique, tel que modifié par la loi du 22 avril 2016, le consommateur reçoit sans délai une copie du rapport d’expertise, et l’expertise ne peut être réalisée qu’avec son accord. Le prêteur doit aussi consigner le rapport sur un support durable.
Un expert immobilier agréé banque, qu’est-ce que c’est ?
C’est un expert, interne ou externe, avec lequel la banque a choisi de travailler. Il n’existe pas d’agrément légal d’expert immobilier ni de liste publique commune aux banques. La loi exige seulement que le prêteur recoure à des experts professionnellement compétents et suffisamment indépendants du processus de souscription du crédit.
L’expertise de la banque remplace-t-elle une expertise avant achat ?
Non. Elle sert au prêteur, pour apprécier la garantie de son crédit. Elle ne vous dit pas si le prix demandé est justifié pour vous, ni quels défauts ou travaux prévoir. Une expertise que vous commandez vous-même, idéalement avant de signer le compromis, répond à ces questions et vous appartient.
Sources et références légales
Cet article s’appuie sur les textes en vigueur en Belgique et sur la pratique de terrain de nos experts. Les liens ci-dessous renvoient aux sources officielles.
- Les frais liés au crédit hypothécaire (frais d’expertise, choix de l’expert)
- Loi du 22 avril 2016 modifiant le Code de droit économique en matière de crédit hypothécaire (art. I.9, VII.133 et VII.141)
- Ordre des géomètres-experts : domaines d’activité (évaluations immobilières)
- Module de recherche des agents immobiliers
- Expert en biens immobiliers (formation chef d’entreprise)
Article à visée informative, mis à jour le 1 octobre 2026. Il ne remplace pas un avis juridique individuel : en cas de litige, consultez un professionnel ou le juge de paix compétent. Une question sur votre situation ?
Citer cet article
Hennin, E. (2026). Expert immobilier mandaté par la banque (expertise hypothécaire). Mon état des lieux. https://www.mon-etatdeslieux.be/guides/expert-immobilier/banque/