L’essentiel en quatre points
Pas de garantie automatique : l’assurance habitation couvre des périls (incendie, tempête, dégâts des eaux…), pas l’existence d’un vice caché en tant que tel.
Le dégât, pas toujours sa cause : Wikifin cite la canalisation vétuste dont la réparation n’est pas toujours prise en charge, même si l’inondation l’est.
La protection juridique : elle peut financer avocat, expert et procédure contre le vendeur, mais pas les réparations ni les indemnités.
Le contrat décide : conditions générales, exclusions, seuils et plafonds varient d’un assureur à l’autre ; lisez-les avant de déclarer.
Table des matières
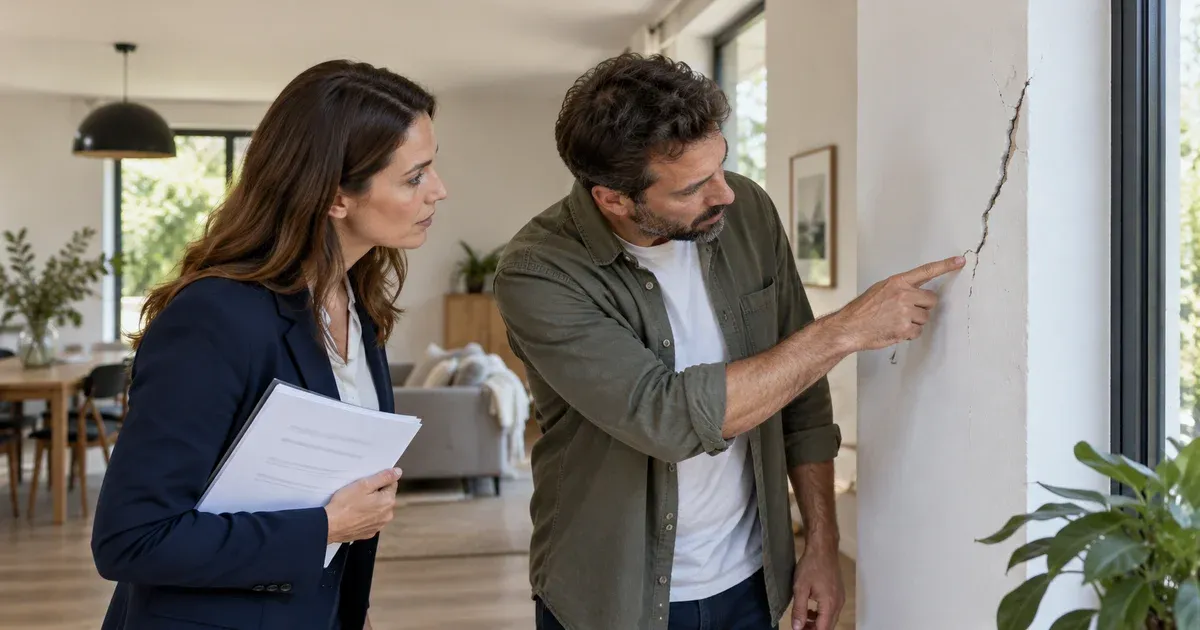
Quelques mois après l’achat, l’eau traverse un plafond, une canalisation encastrée cède ou une poutre se révèle pourrie derrière un doublage récent. Le premier réflexe est souvent d’appeler son assureur. Ce guide de nos guides sur l’expertise immobilière explique ce que les assurances couvrent réellement face à un défaut caché, en Belgique, et comment elles s’articulent avec les recours contre le vendeur. Pour la notion elle-même et ses conditions, commencez par notre article pilier sur le vice caché immobilier.
Trois mécanismes à ne pas confondre
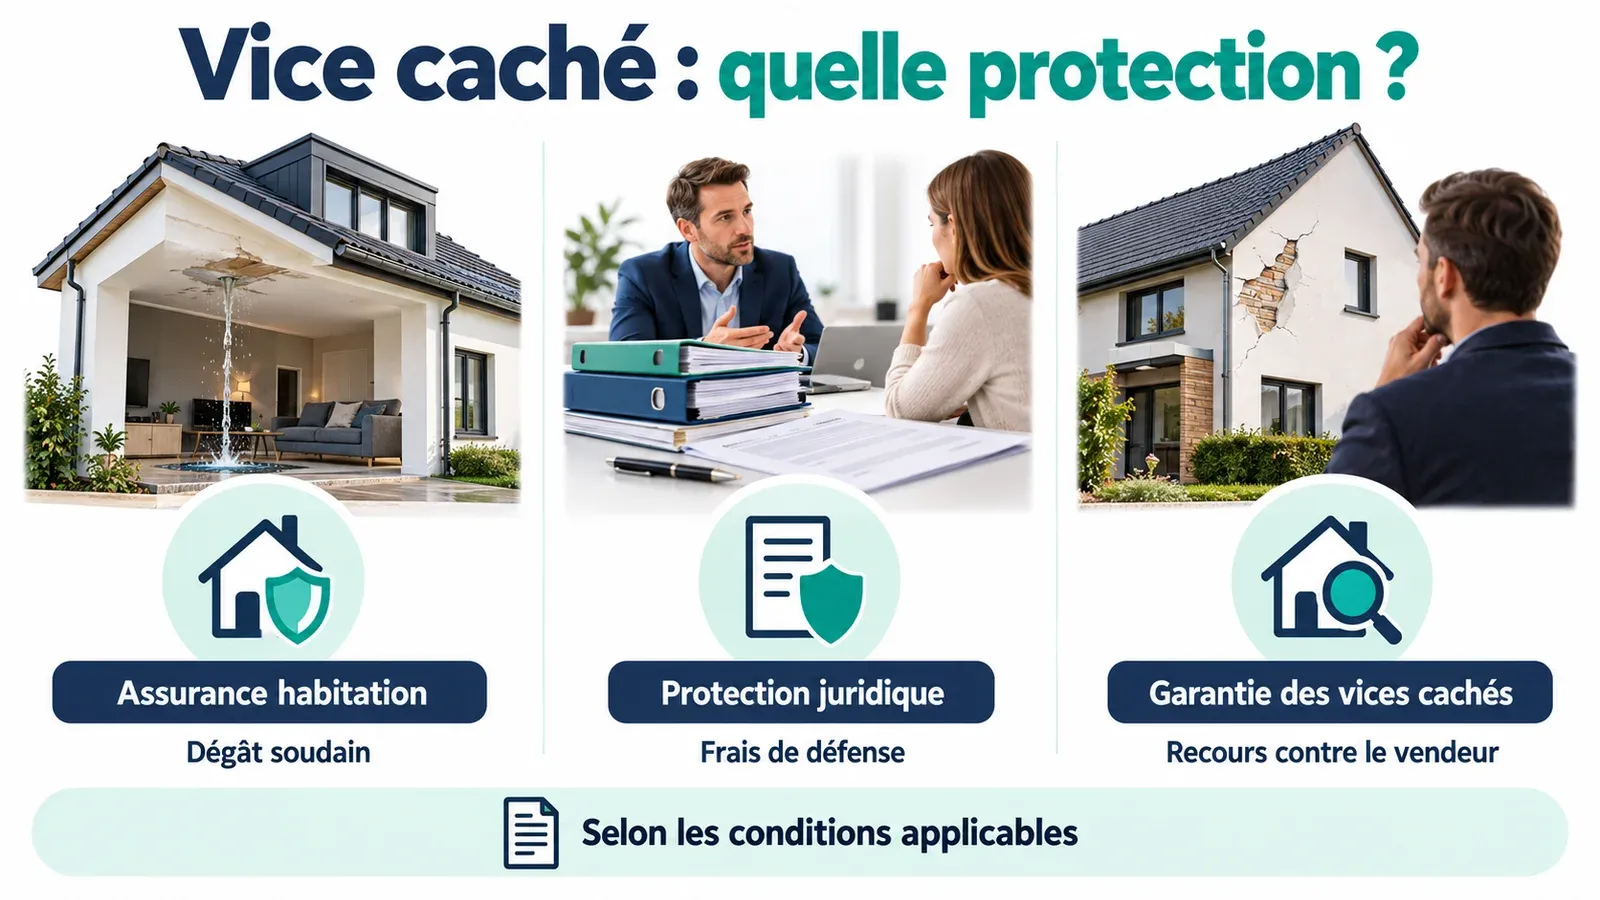
Face à un défaut découvert après l’achat, trois mécanismes différents peuvent jouer, et ils ne répondent pas à la même question :
- la garantie des vices cachés due par le vendeur, prévue par le Code civil : c’est une obligation du vendeur envers l’acheteur, pas une assurance ;
- l’assurance habitation (ou assurance incendie) : elle indemnise certains sinistres qui touchent le bien, selon le contrat ;
- l’assurance protection juridique : elle finance, dans les limites du contrat, la défense de vos intérêts, par exemple face au vendeur.
Rappelons que la vente reste régie, au 26 septembre 2026, par les articles 1641 et suivants de l’ancien Code civil. Selon le SPF Justice, le livre 7 « Les contrats spéciaux », inséré dans le Code civil par une loi du 22 juillet 2026 publiée au Moniteur belge le 23 septembre 2026, entrera en vigueur le 1er septembre 2027. Les conditions de la garantie, la clause de non-garantie et le délai pour agir sont détaillés dans notre guide achat immobilier vice caché.
Ce que couvre l’assurance habitation
Selon Wikifin, le site d’éducation financière de l’autorité des services et marchés financiers (FSMA), l’assurance habitation protège le logement et son contenu contre l’incendie, la tempête, les dégâts des eaux, la pression de la neige et des risques similaires ; elle couvre aussi la responsabilité lorsque le logement cause des dommages aux biens d’autrui. Wikifin précise qu’elle n’est pas légalement obligatoire pour le propriétaire, tout en la jugeant indispensable, et que lorsqu’un contrat existe, la loi impose un minimum de risques couverts, dont le vol ne fait pas partie.
Autrement dit, l’assurance habitation raisonne en périls : un événement couvert survient, il cause un dommage, et le contrat détermine ce qui est indemnisé. Elle ne garantit pas que le bien acheté est exempt de défauts.
Le dégât peut être couvert, pas forcément sa cause
C’est la distinction la plus importante. Wikifin donne cet exemple parmi les exclusions : en cas d’inondation à la suite de la rupture d’une canalisation vétuste, la réparation de la canalisation défectueuse n’est pas toujours prise en charge. Transposé à un vice caché :
| Situation | Ce qui peut être indemnisé, selon le contrat | Ce qui reste souvent à votre charge |
|---|---|---|
| Canalisation encastrée défectueuse qui provoque un dégât des eaux | Les dégâts causés par l’eau aux murs, sols, plafonds et au contenu | La canalisation défectueuse elle-même |
| Toiture mal réalisée qui laisse passer l’eau lors d’une tempête | Les dégâts liés à la tempête, si les conditions du contrat sont remplies | La mise en conformité de la toiture |
| Humidité ancienne, charpente attaquée, fondations défectueuses, sans événement soudain | En l’absence de péril couvert, en principe rien au titre de l’assurance habitation | Tout, sauf recours contre le vendeur |
Le vice caché lui-même, défaut qui existait au moment de la vente, relève donc d’abord de la garantie du vendeur. L’assurance n’intervient que si un sinistre couvert s’en est suivi, et seulement pour ce que le contrat prévoit.
Les exclusions à vérifier
Wikifin liste parmi les principales exclusions les biens défectueux, les biens mal protégés lorsque l’assureur imposait des mesures de sécurité, les dégâts intentionnels, et des couvertures seulement partielles pendant des travaux. Il rappelle que cette liste n’est pas exhaustive et qu’il faut lire le contrat. Les notions d’usure, de vétusté ou de défaut d’entretien, lorsqu’elles figurent dans vos conditions générales, sont souvent au cœur des refus.
Ce que peut faire la protection juridique
Wikifin décrit l’assurance protection juridique comme une assurance qui vous informe de vos droits et vous protège financièrement du coût des procédures : frais d’avocat, d’expert, d’huissier et de procédure, selon le contrat. L’assureur tente en général d’abord une solution amiable. Vous disposez du libre choix de votre avocat, notamment lorsqu’une procédure judiciaire est engagée ou en cas de conflit d’intérêts.
Ses limites sont tout aussi importantes :
- elle paie la défense, pas le dommage : ni les réparations, ni les dommages et intérêts, ni une éventuelle condamnation ;
- elle dépend du type de contrat : une protection juridique liée à une autre assurance ne couvre que le domaine de cette assurance, tandis qu’un contrat autonome peut couvrir plus largement la vie privée ;
- elle comporte des seuils, des plafonds et des exclusions propres à chaque contrat.
Avant de lancer une action contre le vendeur, interrogez donc votre assureur protection juridique : le litige lié à l’achat d’un immeuble est-il couvert ? Depuis quand le contrat court-il ? Quels frais d’expert prend-il en charge ?
Et du côté du vendeur
Le vendeur peut, lui aussi, être assuré. Mais la garantie des vices cachés n’est pas un sinistre : elle consiste, selon le Code civil, à reprendre le bien et restituer le prix ou à rendre une partie du prix, et à payer des dommages et intérêts s’il connaissait le vice. C’est donc d’abord le vendeur qui en répond ; qu’un contrat d’assurance du vendeur intervienne ou non dépend de ce contrat, pas de la loi sur la vente. Selon notaire.be, la plupart des ventes contiennent une clause de non-garantie, valable sauf mauvaise foi du vendeur ; si le vendeur est un professionnel, c’est à lui de prouver qu’il ignorait le vice. Les solutions juridiques de chaque situation sont illustrées dans notre article sur la jurisprudence vice caché immobilier.
Les bons réflexes après la découverte
- Limitez les dégâts : coupez l’eau ou l’électricité si nécessaire, protégez les biens, mais ne démolissez rien sans nécessité.
- Photographiez et datez tout : le dommage, son étendue, les pièces remplacées, que vous conservez.
- Déclarez le sinistre à votre assureur habitation dans le délai prévu par le contrat, s’il y a un dégât.
- Avertissez le vendeur par écrit, de préférence par recommandé, si vous pensez à un vice caché : le délai pour agir est bref.
- Contactez votre protection juridique avant d’engager des frais d’avocat ou d’expert.
- Faites examiner le désordre par un expert indépendant, qui en recherche l’origine probable et chiffre les réparations.
Relire ses contrats avant de déclarer
Avant d’appeler votre assureur, prenez dix minutes pour relire vos conditions générales et particulières. Cherchez en particulier :
- la liste des périls couverts et leur définition exacte, notamment pour les dégâts des eaux ;
- les exclusions liées à l’usure, à la vétusté, au défaut d’entretien ou au bien défectueux lui-même ;
- le délai de déclaration d’un sinistre et les preuves demandées ;
- la prise en charge des frais d’expert de l’assuré, et à quelles conditions ;
- pour la protection juridique, les domaines couverts, les seuils d’intervention et les plafonds.
Si vous venez d’acheter, vérifiez aussi la date de prise d’effet de vos contrats : un dommage apparu avant qu’un contrat ne coure pose d’autres questions. En cas de doute, demandez à votre assureur ou à votre intermédiaire une réponse écrite.
Quand l’assureur et vous n’êtes pas d’accord
L’expert mandaté par la compagnie défend une lecture du dommage ; elle n’est pas toujours la vôtre. S’il attribue le désordre à l’usure ou à un défaut exclu, alors que vous y voyez un sinistre couvert, un expert de votre choix peut examiner le dommage, rechercher sa cause et chiffrer les réparations. Vérifiez dans le contrat si les frais de votre expert sont pris en charge et si une procédure d’expertise contradictoire est prévue.
Notre bureau intervient comme expert de partie, aux côtés de l’assuré ou de l’acheteur. Il n’est ni expert judiciaire ni assureur : si le litige avec le vendeur est porté devant un juge, c’est le juge qui désigne l’expert judiciaire. Nos expertises sont établies sur devis.
En résumé : l’assurance habitation indemnise un sinistre, pas un vice caché ; la protection juridique finance une défense, pas les réparations ; la garantie des vices cachés reste l’affaire du vendeur. Savoir lequel des trois actionner, et dans quel ordre, évite bien des déconvenues.
Questions fréquentes
L’assurance habitation couvre-t-elle un vice caché ?
Pas en tant que tel. L’assurance habitation, ou assurance incendie, couvre des périls définis : incendie, tempête, dégâts des eaux, pression de la neige et risques similaires. Si un vice caché provoque un sinistre couvert, les dégâts peuvent être indemnisés selon le contrat, mais la réparation du défaut lui-même, par exemple une canalisation vétuste, n’est pas toujours prise en charge.
La protection juridique peut-elle m’aider contre le vendeur ?
Elle peut financer votre défense : conseil, avocat, expert, frais de procédure, et tenter d’abord une solution amiable. Elle ne paie ni les réparations ni les dommages et intérêts. Tout dépend de votre contrat : certains ne couvrent qu’un domaine lié à une autre assurance, d’autres sont plus larges. Vérifiez si les litiges liés à l’achat d’un immeuble sont inclus.
Existe-t-il une assurance spécifique contre les vices cachés ?
Nous n’avons trouvé, dans les sources officielles belges consultées, aucune description d’une assurance « vice caché » destinée aux particuliers qui achètent un logement existant. Si un intermédiaire vous en propose une, demandez les conditions générales et vérifiez précisément ce qui est couvert, exclu, plafonné, et à partir de quand.
Mon assureur peut-il refuser d’intervenir pour un défaut ancien ?
Il peut refuser si le contrat exclut le dommage : usure, vétusté, défaut d’entretien ou réparation du bien défectueux lui-même, selon les clauses. Wikifin rappelle que la liste des exclusions n’est jamais exhaustive et qu’il faut lire le contrat. En cas de désaccord sur l’origine ou le montant du dommage, un expert de votre choix peut défendre votre point de vue.
Faut-il faire réparer avant la visite de l’expert de l’assurance ?
Sauf urgence ou danger, non. Limitez les dégâts avec des mesures conservatoires (couper l’eau, bâcher), photographiez tout, gardez les pièces remplacées et déclarez le sinistre. Le défaut doit pouvoir être constaté par l’expert de l’assureur et, s’il y a litige avec le vendeur, par votre expert ou un expert judiciaire.
Un expert peut-il contester l’évaluation de mon assureur ?
Oui. Si vous n’êtes pas d’accord avec la cause retenue ou le montant proposé, vous pouvez mandater un expert indépendant pour une contre-expertise : il examine le dommage, en recherche l’origine et chiffre les réparations. Vérifiez si votre contrat prévoit la prise en charge de ces frais d’expert et une procédure d’expertise contradictoire.
Sources et références légales
Cet article s’appuie sur les textes en vigueur en Belgique et sur la pratique de terrain de nos experts. Les liens ci-dessous renvoient aux sources officielles.
- Qu’est-ce qu’une assurance habitation ou assurance incendie ?
- Principales exclusions de la couverture d’une assurance habitation
- Comment fonctionne une assurance protection juridique ?
- Différents types d’assurances protection juridique
- Comment se protéger contre des vices cachés dans votre habitation ?
- Réforme du Code civil : livre 7 « Les contrats spéciaux »
Article à visée informative, mis à jour le 26 septembre 2026. Il ne remplace pas un avis juridique individuel : en cas de litige, consultez un professionnel ou le juge de paix compétent. Une question sur votre situation ?
Citer cet article
Hennin, E. (2026). Vice caché immobilier : assurance. Mon état des lieux. https://www.mon-etatdeslieux.be/guides/expertise-immobiliere/vice-cache-assurance/