L’essentiel en quatre points
Une définition simple : le prix que l’on peut obtenir d’un bien lors d’une vente dans des circonstances normales.
Toujours datée : au jour de l’acte, du décès ou de la donation, jamais « en général ».
Une base fiscale : les droits d’enregistrement, de succession et de donation se calculent au minimum sur cette valeur.
L’expertise la justifie : visite, ventes comparables, méthode et hypothèses écrites dans un rapport motivé.
Table des matières
Dans un acte d’achat, une déclaration de succession ou un dossier de crédit, un mot revient sans cesse : la valeur vénale. Chacun croit la connaître, mais on la confond souvent avec le prix affiché, le prix payé ou le revenu cadastral. Ce guide de nos guides sur l’expertise immobilière donne la définition de la valeur vénale immobilière retenue en Belgique et explique le rôle de l’expertise en valeur vénale. Pour le cadre général de la démarche, voyez notre article sur la définition de l’expertise immobilière.
La définition de la valeur vénale
Le SPF Finances la définit simplement : c’est le prix que vous pouvez obtenir de votre habitation ou de votre terrain lors d’une vente dans des circonstances normales. On parle aussi de valeur de marché.
Chaque mot de cette définition compte :
- un prix que l’on peut obtenir : ce n’est pas le prix espéré, ni le prix affiché, mais celui qu’un acheteur paierait réellement ;
- lors d’une vente : on raisonne comme si le bien était mis en vente, même s’il ne l’est pas, par exemple dans une succession ;
- dans des circonstances normales : un vendeur qui n’est pas pressé, un acheteur qui n’a pas de raison particulière de surpayer, un bien proposé de façon ordinaire sur le marché, sans lien de famille ou d’affaires qui fausserait le prix.
À cela s’ajoute une dimension que la définition sous-entend : la date. Une valeur vénale se donne toujours à un jour précis, celui de l’acte, du décès ou de la donation. Pour une succession, le SPF Finances précise ainsi que c’est la valeur vénale au jour du décès qui doit être déclarée.
Ce que la valeur vénale n’est pas
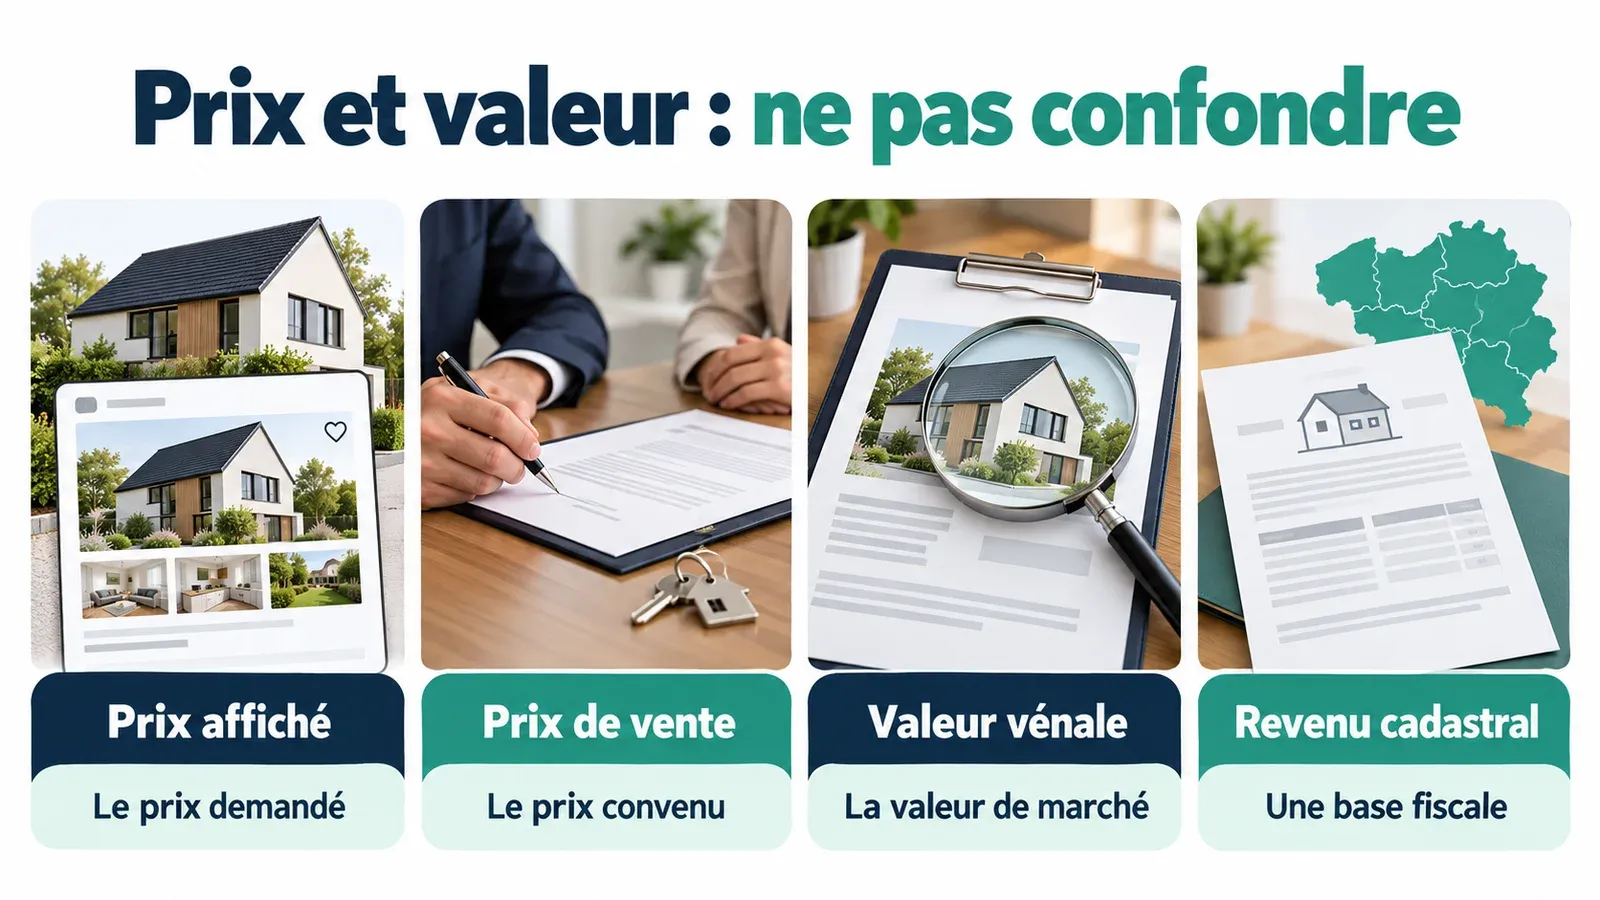
| Notion | Ce que c’est | Usage principal |
|---|---|---|
| Prix affiché | Montant demandé dans l’annonce | Point de départ d’une négociation |
| Prix de vente | Montant réellement convenu entre deux parties | Acte de vente, base des droits s’il n’est pas trop bas |
| Valeur vénale | Prix obtenable dans des circonstances normales, à une date | Fiscalité, succession, partage, crédit |
| Revenu cadastral | Revenu fiscal théorique fixé par l’administration | Précompte immobilier et impôts |
| Valeur locative | Loyer qu’on peut obtenir sur le marché | Location, indemnité d’occupation |
Le prix de vente et la valeur vénale coïncident dans la plupart des ventes ordinaires. Ils peuvent s’écarter dans une vente entre proches, une vente pressée ou un achat par un voisin prêt à payer davantage pour agrandir sa parcelle. La valeur locative, elle, mesure ce que le bien rapporte en loyer ; notre guide sur l’expertise appartement location traite ce cas.
Le rôle de la valeur vénale en Belgique
Droits d’enregistrement lors d’un achat
Les droits d’enregistrement se calculent sur le prix convenu et les charges de la vente, mais la base imposable ne peut pas être inférieure à la valeur vénale du bien. Si l’administration estime le prix trop bas, elle apprécie la valeur à partir de points de comparaison, des biens semblables situés à proximité, et vous communique son évaluation. À défaut d’accord, une expertise de contrôle peut être demandée dans les deux ans. La Fédération du notariat précise que l’administration tient compte d’éléments comme des réparations urgentes ou un mauvais état intérieur, et que l’insuffisance d’au moins un huitième entraîne des droits complémentaires, une amende et la charge des frais d’expertise. En Wallonie et à Bruxelles, ces droits sont perçus par le SPF Finances ; la Flandre les perçoit elle-même.
Succession et donation
Dans une déclaration de succession, les héritiers déclarent la valeur vénale des immeubles au jour du décès. Ils peuvent l’estimer eux-mêmes à partir de ventes récentes de biens comparables, ou la faire fixer, à leurs frais, par un ou trois experts dans le cadre d’une expertise préalable, demandée avant le dépôt de la déclaration : cette valeur lie alors les héritiers et l’administration. Les droits de donation se calculent eux aussi sur la valeur vénale du bien donné.
Crédit hypothécaire
La banque qui prête sur hypothèque veut connaître la valeur de sa garantie. La Fédération du notariat range les frais d’expertise parmi les frais liés au crédit : l’expertise sert à déterminer la valeur vénale du bien donné en hypothèque.
Partage, indivision et divorce
Quand un bien appartient à plusieurs personnes, la valeur vénale sert de base au partage : vente et répartition du prix, ou rachat des parts par l’un d’eux moyennant une soulte. Une valeur admise par tous évite de discuter en même temps de la valeur et du partage.
Comment une expertise établit la valeur vénale
L’expertise en valeur vénale ne consiste pas à « donner un chiffre ». Elle suit une démarche que le rapport doit rendre vérifiable :
- La mission : but de l’expertise, bien concerné, date de référence (jour de l’acte, du décès, du partage).
- La visite : état du bien, surfaces, équipements, performance énergétique, défauts, travaux à prévoir, occupation.
- Les documents : titre de propriété, plans, renseignements urbanistiques, certificat PEB, bail éventuel, informations sur le sol (à Bruxelles, par exemple, l’attestation du sol qu’un vendeur doit fournir).
- La méthode : le plus souvent la comparaison avec des ventes récentes de biens semblables, ajustées ; pour un bien de rapport, la capitalisation du loyer ; pour un bien atypique, un recoupement de plusieurs approches.
- Le rapport : valeur retenue, références, calculs, hypothèses et réserves.
Un bien loué ne vaut pas toujours autant qu’un bien libre, un bien à rénover autant qu’un bien en parfait état, une maison sur un terrain divisible autant qu’une maison sur une parcelle étroite : ce sont ces écarts que l’expert explique. Si vous voulez d’abord une première idée par vous-même, notre guide sur le calcul valeur vénale immobilier décrit la méthode et ses limites.
Les facteurs qui font varier la valeur vénale
Deux biens de même surface dans la même rue peuvent avoir des valeurs vénales très différentes. Les principaux facteurs que l’expert examine sont :
- la localisation fine : rue, voisinage, orientation, proximité des commerces, des écoles et des transports ;
- l’état et les travaux à prévoir : toiture, châssis, installations, humidité, stabilité ; la Fédération du notariat cite d’ailleurs les réparations urgentes et le mauvais état intérieur parmi les éléments que l’administration prend en compte ;
- la performance énergétique : un certificat PEB défavorable annonce des travaux que l’acheteur intégrera dans son prix ;
- la situation juridique : bien loué ou libre, servitudes, indivision, usufruit ;
- la situation urbanistique : conformité des aménagements, possibilités d’extension ou de division ;
- le marché au jour de référence : une valeur vénale suit le marché, elle n’est pas figée.
C’est pourquoi une valeur relevée pour un bien voisin, ou une moyenne par commune, ne peut jamais être reprise telle quelle : elle doit être ajustée aux caractéristiques propres du bien expertisé.
Estimation ou expertise en valeur vénale
Le mot « estimation » est souvent utilisé pour une première approche, par un agent immobilier ou en ligne, en vue d’une mise en vente. L’expertise en valeur vénale vise un destinataire exigeant, administration, notaire, cohéritiers ou juge, et doit pouvoir être justifiée point par point. Pour l’approche côté estimation, voyez notre article sur l’expertise valeur vénale immobilier.
Le professionnel compte autant que la méthode : indépendance vis-à-vis des parties, connaissance du marché local, clarté du rapport. Le titre d’expert immobilier n’étant pas protégé, notre guide c’est quoi un expert immobilier vous aide à savoir quoi vérifier. Notre bureau réalise ces expertises en tant qu’expert indépendant, sur devis ; il n’intervient pas comme expert judiciaire.
En résumé : la valeur vénale est le prix obtenable, à une date, dans des circonstances normales ; elle sert de base aux droits d’enregistrement, de succession et de donation, au crédit et au partage, et l’expertise a pour rôle de la rendre motivée, datée et vérifiable.
Questions fréquentes
Quelle est la définition de la valeur vénale d’un bien immobilier ?
C’est le prix que l’on peut obtenir d’un bien lors d’une vente dans des circonstances normales. Le SPF Finances la définit ainsi pour une habitation ou un terrain. On parle aussi de valeur de marché : un vendeur et un acheteur libres, informés, sans urgence ni lien particulier, le bien ayant été proposé normalement sur le marché, à une date donnée.
Quelle différence entre valeur vénale et prix de vente ?
Le prix de vente est le montant réellement convenu entre deux personnes ; la valeur vénale est ce que le bien vaut sur le marché dans des conditions normales. Les deux coïncident souvent, mais pas toujours : vente entre proches, vente pressée, acheteur voisin prêt à payer plus. En droits d’enregistrement, la base imposable ne peut pas être inférieure à la valeur vénale.
La valeur vénale est-elle le revenu cadastral ?
Non. Le revenu cadastral est un revenu fiscal théorique, fixé par l’administration, qui sert au précompte immobilier et à certains impôts. Il ne reflète pas le prix du marché. Pour une succession, une donation ou une vente, c’est la valeur vénale qui compte, estimée à partir de ventes récentes de biens comparables.
Qui peut établir la valeur vénale d’un bien ?
Pour une succession, le SPF Finances admet que les héritiers l’estiment eux-mêmes sur la base de données récentes, ou la fassent fixer par un ou trois experts dans le cadre d’une expertise préalable. Pour un crédit, c’est souvent l’expert mandaté par la banque. Dans tous les cas, un expert indépendant apporte une valeur motivée, plus facile à défendre.
Que se passe-t-il si la valeur vénale déclarée est trop basse ?
Lors d’un achat, l’administration peut estimer que le prix déclaré est inférieur à la valeur vénale et vous communiquer son évaluation. À défaut d’accord, une expertise de contrôle peut être demandée dans les deux ans, selon le SPF Finances. Si l’insuffisance atteint au moins un huitième, des droits complémentaires, des intérêts et une amende peuvent être dus.
Une valeur vénale reste-t-elle valable longtemps ?
Une valeur vénale est toujours donnée à une date précise. Si le marché évolue, si le bien change d’état ou si sa situation urbanistique est modifiée, elle peut devenir dépassée. Aucun texte ne fixe de durée de validité à un rapport amiable : ce qui compte, c’est la date de référence exigée par la procédure, par exemple le jour du décès.
Sources et références légales
Cet article s’appuie sur les textes en vigueur en Belgique et sur la pratique de terrain de nos experts. Les liens ci-dessous renvoient aux sources officielles.
- Acheter et vendre avec droit d’enregistrement : valeur vénale, base imposable et sous-estimation
- Que faire si l’administration constate une sous-estimation du prix ou de la valeur vénale du bien ?
- Déposer une déclaration de succession : valeur vénale au jour du décès et expertise préalable
- Les frais liés au crédit hypothécaire (expertise de la valeur vénale du bien hypothéqué)
- Attestation du sol : informations et obligations
Article à visée informative, mis à jour le 26 septembre 2026. Il ne remplace pas un avis juridique individuel : en cas de litige, consultez un professionnel ou le juge de paix compétent. Une question sur votre situation ?
Citer cet article
Hennin, E. (2026). Expertise en valeur vénale : définition et rôle. Mon état des lieux. https://www.mon-etatdeslieux.be/guides/expertise-immobiliere/expertise-valeur-venale-definition/