L’essentiel en quatre points
La valeur vénale au jour du décès : c’est le prix que les héritiers pourraient raisonnablement obtenir en vendant le bien dans des conditions normales.
Quatre mois pour déclarer : pour un décès en Belgique, la déclaration de succession est déposée dans les quatre mois du décès.
L’expertise préalable protège : demandée avant le dépôt, elle fixe une valeur qui lie les héritiers et l’administration.
Des droits régionaux : en Wallonie et à Bruxelles, droits de succession et de donation sont régionaux, mais perçus par le SPF Finances.
Table des matières
Au décès d’un parent, ou lorsque vous envisagez de donner un immeuble à vos enfants, une question revient toujours : quelle valeur retenir pour la maison ? Cette valeur sert à calculer les droits de succession ou de donation, puis souvent à partager le bien entre héritiers. Ce guide de nos guides sur l’estimation immobilière explique les règles applicables en Wallonie et à Bruxelles. Pour les méthodes d’évaluation elles-mêmes, voyez notre article sur comment estimer un bien immobilier.
La valeur vénale au jour du décès
Dans une déclaration de succession, les héritiers doivent mentionner la valeur vénale des biens au jour du décès. Il s’agit de la valeur de marché du bien : en substance, le prix que l’on pourrait raisonnablement en obtenir en le vendant dans des conditions normales.
Trois conséquences pratiques en découlent :
- la date compte : c’est la valeur au jour du décès qu’il faut retenir, et non celle du jour où vous remplissez la déclaration, ni le prix obtenu lors d’une vente conclue bien plus tard ;
- le revenu cadastral ne suffit pas : il sert à d’autres calculs fiscaux et ne reflète pas le prix de marché ;
- l’état réel du bien compte : une maison à rénover, un terrain difficile à bâtir ou un appartement occupé ne valent pas un bien équivalent en parfait état et libre.
Le SPF Finances précise que, pour les immeubles situés en Belgique, les héritiers peuvent faire eux-mêmes une estimation sur la base de données récentes, par exemple le prix de vente de biens semblables situés aux alentours. En pratique, beaucoup demandent l’avis de leur notaire ou font appel à un expert.
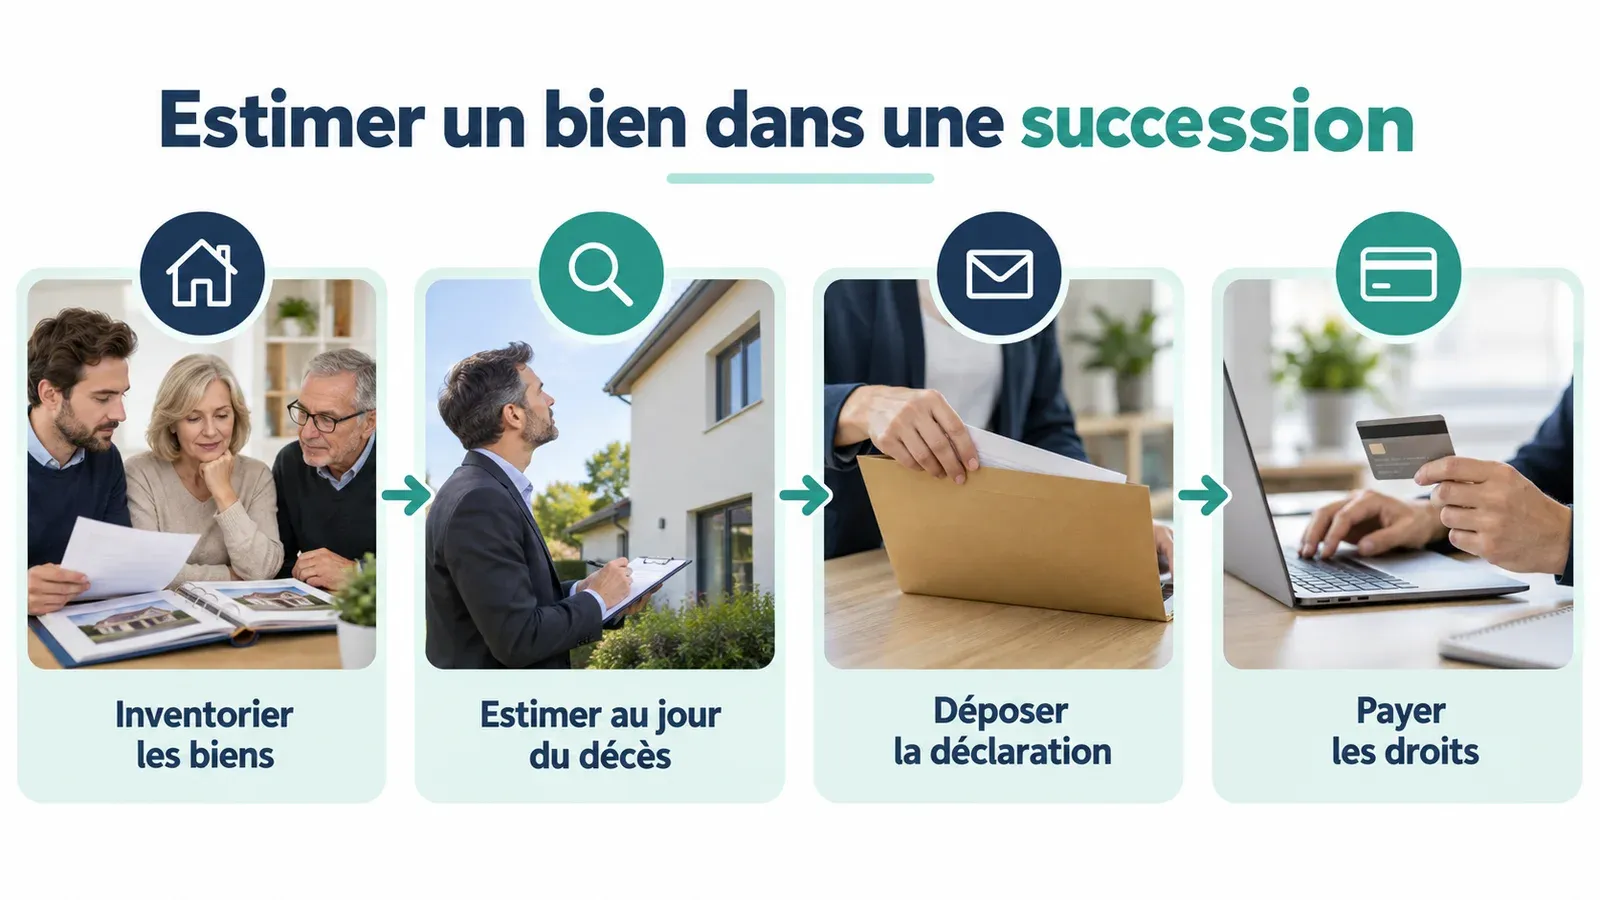
Si vous estimez vous-même, procédez avec méthode. Rassemblez plusieurs ventes récentes de biens réellement comparables, dans la même commune et si possible dans le même quartier, puis ajustez-les selon la surface, l’état, le terrain, la performance énergétique et les éventuels travaux à prévoir. Conservez ces éléments dans le dossier de la succession : s’ils sont datés et précis, ils vous permettront d’expliquer votre valeur si elle est un jour discutée. Une annonce en ligne n’est pas une vente : le prix affiché n’est pas toujours le prix obtenu.
Tous les biens immobiliers sont concernés
Maison familiale, appartement, bien mis en location, terrain à bâtir, garage, immeuble de rapport ou immeuble mixte : chaque immeuble de la succession doit être estimé. L’évaluation tient compte de l’état du bien, de sa situation, de sa performance énergétique, de sa situation urbanistique et des prix du marché local.
Pour une maison avec un grand jardin ou une parcelle constructible, la valeur du terrain pèse lourd : notre guide sur l’estimation maison et terrain détaille ce point. Certaines vérifications préalables, humidité, stabilité ou conformité urbanistique, peuvent aussi justifier une décote qu’il vaut mieux documenter.
La déclaration de succession
Qui déclare, où et dans quel délai
En Wallonie et à Bruxelles, les droits de succession sont des impôts régionaux, mais la déclaration se dépose auprès du SPF Finances, au bureau Sécurité juridique compétent ; en Flandre, c’est la Vlaamse Belastingdienst qui s’en charge. Les héritiers légaux et les légataires désignés par testament sont redevables des droits.
Selon le SPF Finances, le délai de dépôt commence à courir le jour du décès :
| Lieu du décès | Délai de dépôt |
|---|---|
| En Belgique | Quatre mois |
| Dans un autre pays d’Europe | Cinq mois |
| Hors d’Europe | Six mois |
Si le dernier jour tombe un jour de fermeture du bureau, le délai est prolongé jusqu’au premier jour d’ouverture suivant. La page wallonne S’informer sur les droits de succession en Région wallonne, mise à jour en juillet 2026, confirme le délai de quatre mois pour un décès en Belgique et précise que les droits portent sur la valeur nette des biens immobiliers et mobiliers, dettes déduites.
L’expertise préalable
C’est l’outil le plus protecteur, et le moins connu. Avant de déposer la déclaration, les héritiers peuvent faire estimer à leurs frais, par un ou trois experts, la valeur vénale des immeubles. La demande est adressée par lettre recommandée au bureau Sécurité juridique, avant le dépôt de la déclaration et avant l’expiration du délai.
Selon le SPF Finances, la valeur vénale déterminée par les experts lie les déclarants et l’administration : aucune plus-value ne peut plus être établie sur les biens estimés de cette manière. Les héritiers reprennent donc cette valeur dans leur déclaration. Votre notaire peut vous aider à introduire la demande dans les formes et dans le délai.
Le risque d’une sous-estimation
Déclarer une valeur basse pour réduire les droits est tentant, mais risqué. Une valeur déclarée inférieure à la valeur vénale peut être remise en cause par l’administration, qui réclamera alors un complément de droits sur la différence, avec d’éventuelles sanctions ; seule l’expertise préalable ferme définitivement cette porte. À l’inverse, une surestimation fait payer des droits inutiles. Dans les deux cas, une estimation motivée, appuyée sur des ventes comparables et datée au jour du décès, est la meilleure protection.
Les droits de succession en Wallonie et à Bruxelles
Les taux des droits de succession ne sont pas les mêmes dans les trois Régions. Ils dépendent aussi du lien de parenté avec le défunt et de l’importance de la part recueillie : un enfant ou un conjoint est taxé moins lourdement qu’un frère, un neveu ou un tiers. La Région compétente est, en principe, celle où le défunt a eu son domicile fiscal le plus longtemps au cours des cinq années précédant le décès.
Nous ne reproduisons pas ici les barèmes : ils sont modifiés de temps à autre et doivent être vérifiés à la date du décès. Pour la Wallonie, la Fédération du notariat publie le détail du calcul et des tarifs des droits de succession en Wallonie, abattements compris ; pour Bruxelles, notaire.be propose une page équivalente, et le SPF Finances, qui perçoit ces droits pour les deux Régions, publie les tarifs officiels. Votre notaire calculera les droits applicables à votre situation.
Estimer un bien avant une donation
La donation d’un immeuble situé en Belgique, maison ou terrain à bâtir, passe toujours par un notaire : l’acte notarié est obligatoire et l’enregistrement aussi. Les droits de donation sont régionaux ; pour la Wallonie et Bruxelles, ils sont perçus par le SPF Finances. Le tarif applicable dépend de la Région où le donateur a eu son domicile fiscal le plus longtemps au cours des cinq années précédant la donation.
Les droits se calculent sur la valeur vénale du bien donné. Le notaire vous aidera à fixer cette valeur, mais la question se pose exactement comme pour une succession : une valeur trop basse expose à un redressement, une valeur mal justifiée peut aussi nourrir, plus tard, des contestations entre enfants. Notre guide sur l’estimation d’une maison par un notaire explique ce que vous pouvez attendre de lui.
Partager le bien entre héritiers
Une fois la succession déclarée, le bien appartient souvent à plusieurs héritiers en indivision. La valeur retenue sert alors de base pour décider de vendre, ou pour permettre à l’un de racheter les parts des autres en leur versant une soulte. Lorsque l’un des héritiers occupe seul le bien, une indemnité d’occupation peut aussi être discutée, et une valeur locative estimée à cette fin.
Si les héritiers souhaitent vendre, le notariat rappelle qu’un acte d’hérédité doit être dressé et enregistré pour que les biens immobiliers puissent être vendus. En cas de désaccord sur la valeur, trois voies existent :
- un expert commun, choisi ensemble, dont le rapport sert de base de négociation ;
- un expert par partie, dont les rapports sont ensuite confrontés ;
- le juge, qui peut désigner un expert judiciaire si aucun accord n’est possible.
Ce que contient un rapport d’estimation pour succession
Une simple lettre d’estimation peut dépanner, mais un rapport destiné à une succession ou à une donation doit pouvoir être défendu face à l’administration et aux autres héritiers. Il comprend en général :
- la description détaillée du bien, de son état et de ses équipements ;
- des photos, plans ou annexes ;
- la date de référence de la valeur, c’est-à-dire la date du décès ou de la donation ;
- une analyse du marché local et des ventes comparables retenues ;
- le calcul justifié de la valeur vénale ;
- les hypothèses et les réserves de l’expert ;
- une conclusion claire.
Ce document peut être transmis au notaire, à un avocat ou, en cas de contestation, au juge. Il ne remplace pas l’expertise préalable, qui suit sa propre procédure, mais il donne aux héritiers une valeur étayée à reprendre dans leur déclaration.
En résumé : pour une succession comme pour une donation, déclarez la valeur vénale à la bonne date, appuyez-la sur des comparaisons sérieuses et, si l’enjeu est important, envisagez l’expertise préalable avant le dépôt de la déclaration.
Questions fréquentes
Quelle valeur déclarer pour une maison dans une succession ?
La valeur vénale au jour du décès, c’est-à-dire le prix que les héritiers pourraient raisonnablement obtenir s’ils vendaient le bien dans des conditions normales. Ce n’est ni le revenu cadastral, ni le prix d’achat d’origine, ni un prix d’affichage optimiste. Le SPF Finances admet que les héritiers l’estiment eux-mêmes sur la base de ventes récentes de biens semblables situés aux alentours.
Une estimation par un expert est-elle obligatoire pour une succession ?
Non. Les héritiers peuvent estimer eux-mêmes la valeur vénale, souvent avec l’aide de leur notaire. L’expertise n’est pas imposée, mais elle est prudente lorsque le bien est atypique, que les héritiers ne s’entendent pas ou que la valeur a un poids important dans les droits. L’expertise préalable, demandée avant le dépôt de la déclaration, est la seule qui fixe définitivement la valeur.
Qu’est-ce que l’expertise préalable en matière de succession ?
Les héritiers font estimer à leurs frais, par un ou trois experts, la valeur vénale des biens. La demande est adressée par lettre recommandée au bureau Sécurité juridique compétent, avant le dépôt de la déclaration et avant l’expiration du délai. La valeur fixée lie à la fois les héritiers et l’administration : aucune plus-value ne peut ensuite être réclamée sur les biens ainsi estimés.
Que risque-t-on en sous-estimant un bien dans une succession ?
Une valeur déclarée trop basse peut être remise en cause par l’administration, qui réclamera alors un complément de droits sur la différence, avec d’éventuelles sanctions. C’est précisément ce que l’expertise préalable permet d’éviter : selon le SPF Finances, aucune plus-value ne peut plus être établie sur les biens estimés selon cette procédure. Une estimation motivée, appuyée sur des ventes comparables, réduit aussi ce risque.
Quel est le délai pour déposer la déclaration de succession ?
Selon le SPF Finances, le délai court dès le jour du décès : quatre mois si le décès a eu lieu en Belgique, cinq mois dans un autre pays d’Europe et six mois hors d’Europe. Si le dernier jour tombe un jour de fermeture du bureau, le délai est prolongé jusqu’au premier jour ouvrable suivant. L’expertise préalable doit être demandée avant ce terme.
Faut-il estimer une maison avant une donation ?
Oui. La donation d’un immeuble se fait obligatoirement par acte notarié, soumis à l’enregistrement, et les droits de donation se calculent sur la valeur vénale du bien donné. Le notaire vous conseillera sur la valeur à retenir. Une estimation indépendante et documentée permet de déclarer une valeur défendable et d’anticiper les questions des autres héritiers.
Où trouver les taux des droits de succession en Wallonie et à Bruxelles ?
Les taux dépendent de la Région, du lien de parenté avec le défunt et de l’importance de la part reçue. Ils sont publiés par les administrations régionales, par le SPF Finances qui perçoit ces droits pour la Wallonie et Bruxelles, et par la Fédération du notariat sur notaire.be. Votre notaire calcule les droits applicables à votre situation.
Sources et références légales
Cet article s’appuie sur les textes en vigueur en Belgique et sur la pratique de terrain de nos experts. Les liens ci-dessous renvoient aux sources officielles.
- Déposer une déclaration de succession : délais, valeur vénale et expertise préalable
- S’informer sur les droits de succession en Région wallonne (mise à jour du 23 juillet 2026)
- Calcul et tarifs des droits de succession en Wallonie
- Faire enregistrer une donation
- Donation immobilière
- Vendre les biens immobiliers de la succession : acte d’hérédité
Article à visée informative, mis à jour le 24 septembre 2026. Il ne remplace pas un avis juridique individuel : en cas de litige, consultez un professionnel ou le juge de paix compétent. Une question sur votre situation ?
Citer cet article
Hennin, E. (2026). Estimation d’un bien pour une succession ou une donation. Mon état des lieux. https://www.mon-etatdeslieux.be/guides/estimation/succession/